核心观点
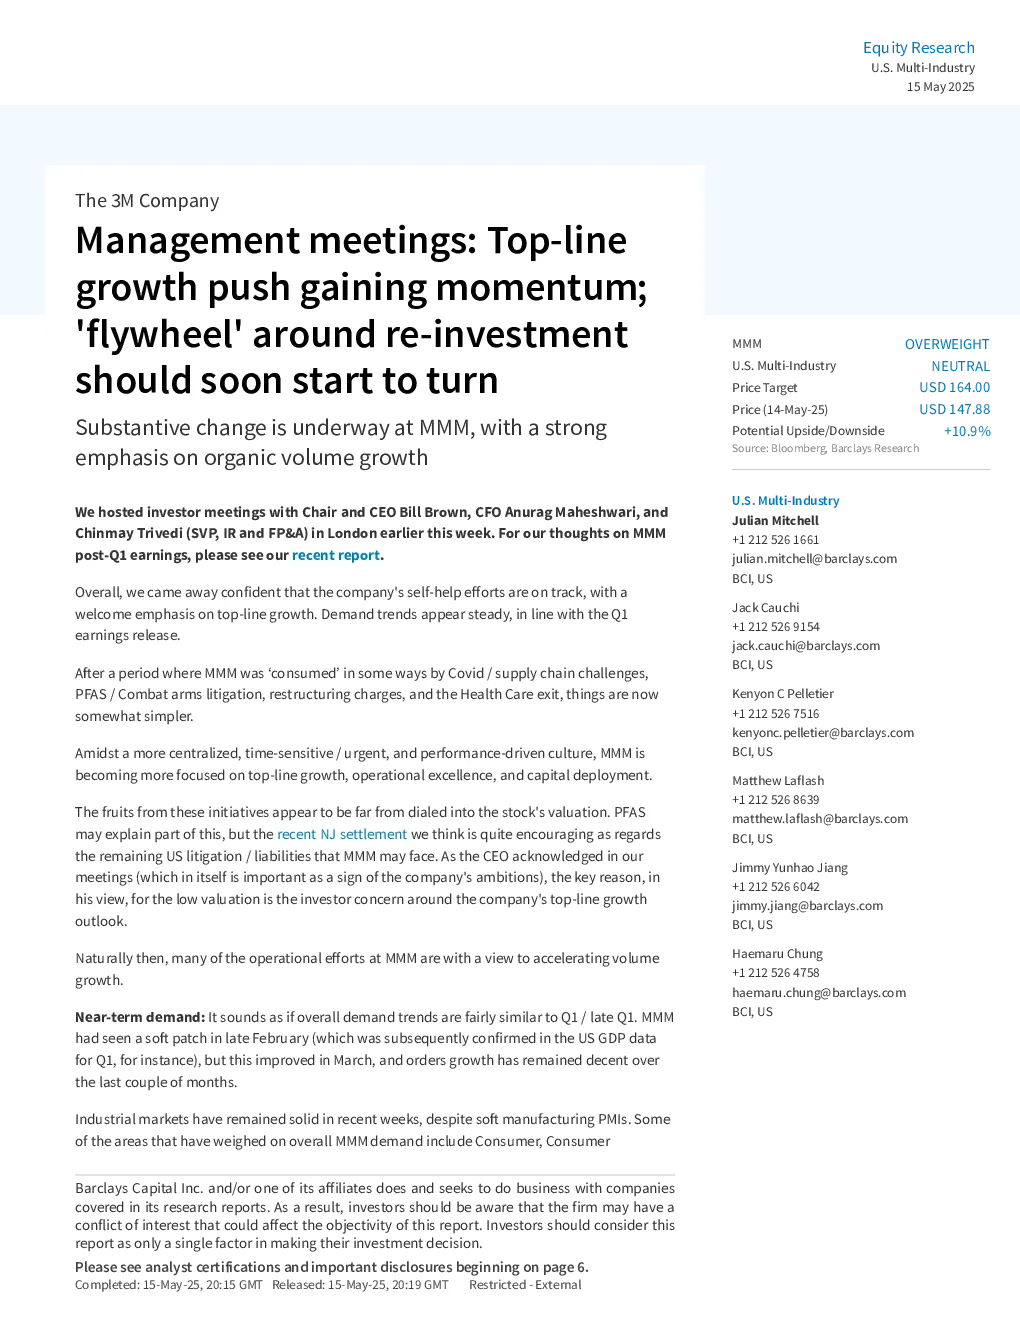
- 公司转型取得进展:3M 公司正在经历实质性变化,管理层强调有机销量增长,并专注于顶线增长、运营卓越和资本配置。
- 需求趋势稳定:整体需求趋势与 Q1 赚益公布相符,呈现稳定态势。
- 近期需求:工业市场保持稳固,尽管制造业 PMI 出现疲软。消费电子和汽车 OEM 市场表现疲软,而家居改善和包装与表达市场则表现疲软。
- 有机增长重点:公司致力于恢复有机销售增长,预计 2025 年将达到 +15% 的增长。
- 销量增长重点:3M 公司可能比许多其他行业更依赖销量增长,部分原因是其商业模式/市场敞口。
- 新产品:过去五年中推出产品的收入份额已从 >20% 下降到 10%,但 NP 销售额 Q1 增长 3%,预计 2025 年将增长 +15%。
- 销售投入:随着增长重点的转移,销售团队的人数可能会增加。
- 研发投入:研发投入一直高于行业平均水平,但过去十年回报率难以让投资者看到。
- 定价:3M 公司对消费和电子等业务的高敞口意味着定价能力参差不齐。
- 生产力:尽管需求疲软,3M 公司仍充满信心,能够在 2025 年达到 OMX 目标的高端,主要驱动力是 2% 的年度生产力目标。
- 关税:鉴于美国-中国关税的最新进展,预计今年的净负面影响将在 0.10-0.20 美元之间。
- 领导力:过去 18 个月来,公司高层的变动很大,CEO 强调内部发展的重要性。
- 文化:公司正在推动中央集权,这允许更清楚地看到组织内哪些事情有效,哪些事情无效。
- 业务组合:随着运营卓越运动的推进,管理层越来越清楚哪些业务应该保留或剥离。
- 资本配置:公司资产负债表上的杠杆率约为 1 倍,自由现金流应约为净收入的 100% 转化率。
- 研究结论:3M 公司的“飞轮”机制正在启动,更高的销量增长将推动利润率扩张,从而推动更高的增长。
关键数据
- 目标价:16.40 美元
- 当前价格:14.88 美元
- 潜在上行/下行空间:+10.9%
- 研发/销售额水平:高于行业平均水平
- 生产力目标:每年 2%
- 生产力收益:3 年内 100 亿美元
- 目标运营利润率:23.3%
- 目标毛利率:高于 40%
- 目标杠杆率:30-40%
- 现金部署:3 年内 210-220 亿美元
- 股息:约 50 亿美元
- 回购:约 50 亿美元
- PFAS/战斗武器付款:85 亿美元
- SOLV 股份:25 亿美元