核心观点与关键数据
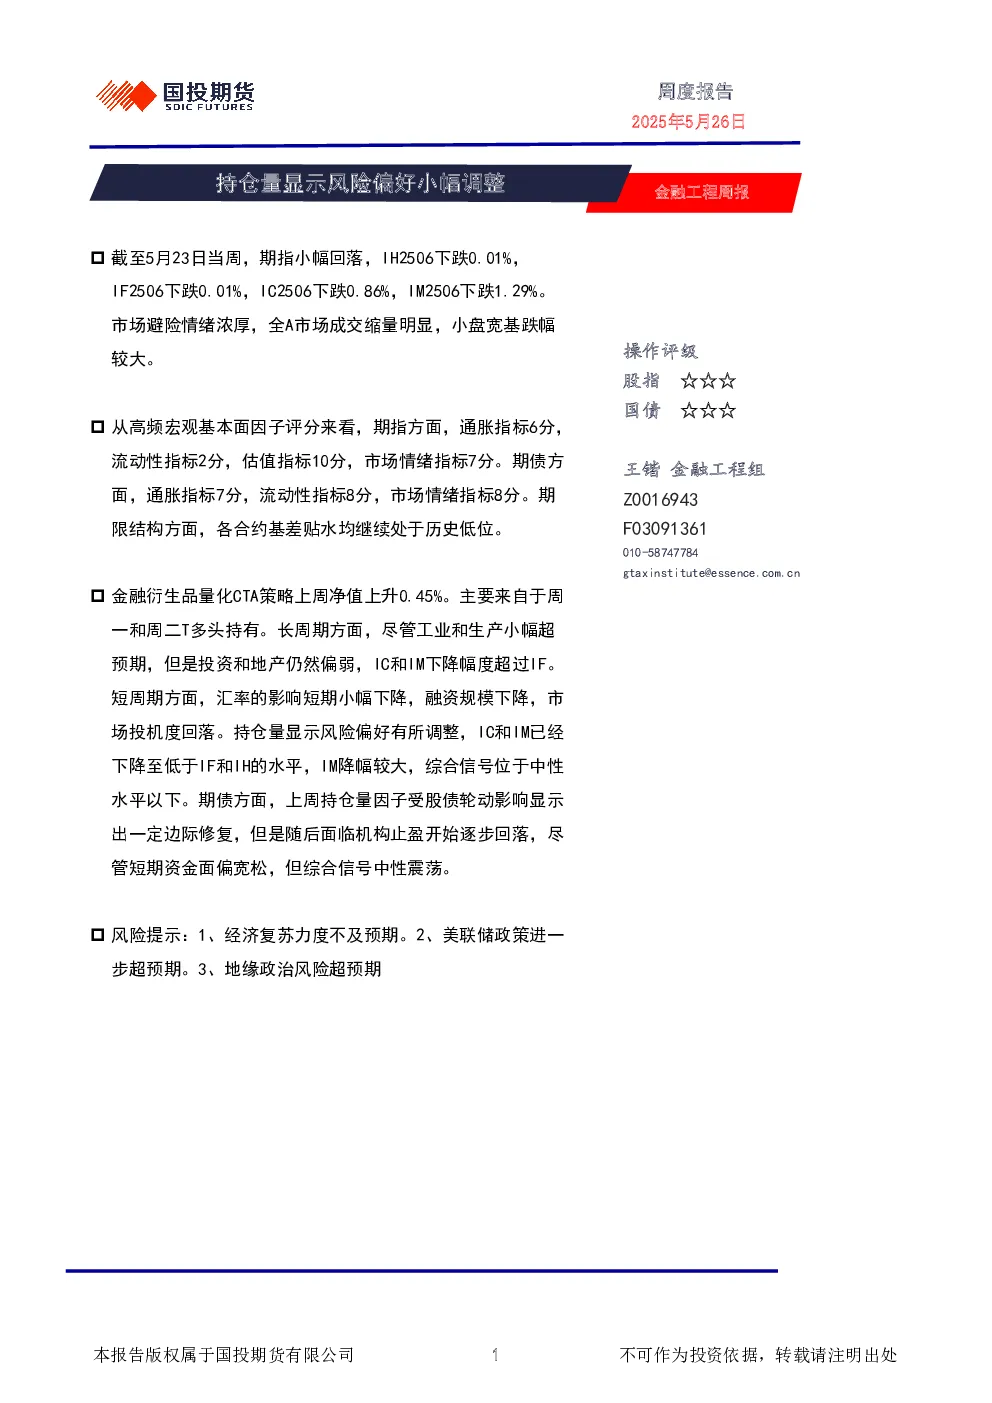
- 期指市场表现:截至5月23日当周,期指小幅回落,IH2506和IF2506下跌0.01%,IC2506下跌0.86%,IM2506下跌1.29%。市场避险情绪浓厚,全A市场成交缩量明显,小盘宽基跌幅较大。
- 高频宏观基本面因子评分:
- 期指:通胀指标6分,流动性指标2分,估值指标10分,市场情绪指标7分。
- 期债:通胀指标7分,流动性指标8分,市场情绪指标8分。
- 期限结构:各合约基差贴水继续处于历史低位。
策略分析
- 金融衍生品量化CTA策略:上周净值上升0.45%,主要来自周一和周二T多头持有。长周期方面,工业和生产小幅超预期,但投资和地产偏弱,IC和IM下降幅度超过IF。短周期方面,汇率影响短期下降,融资规模下降,市场投机度回落。持仓量显示风险偏好有所调整,IC和IM已低于IF和IH,IM降幅较大,综合信号位于中性水平以下。
- 期债持仓量因子:受股债轮动影响显示边际修复,但随后机构止盈导致逐步回落。短期资金面偏宽松,综合信号中性震荡。
风险提示
- 经济复苏力度不及预期。
- 美联储政策进一步超预期。
- 地缘政治风险超预期。
策略介绍
- 股债横截面策略:品种池为股指期货和国债期货,通过多策略模型择优配置合约。综合信号由3个独立模型加权合成,取前位且数值大于等于的合约做多,后20.62位且数值小于等于0.4的合约做空。日内跌超止损,等权重分配资金,连续两个交易日同方向信号被屏蔽。
- 国债期货跨品种套利策略:基于基本面三因子模型与趋势回归模型信号共振。采用Nelson和Siegel瞬时远期利率函数,通过PCA主成分分析和logistic回归构建三因子模型,信号分为三类(‘1’、‘0’、‘-1’)。实际操作中采用久期中性配比调整10-5Y价差(1:1.8比例)。
星级说明
- 红色星级:预判趋势性上涨。
- 绿色星级:预判趋势性下跌。
- ★☆☆:偏多/空,判断趋势有上涨/下跌驱动,但盘面可操作性不强。
- ★★☆:持多/空,判断明晰上涨/下跌趋势,行情正在盘面发酵。
- ★★★:更加明晰的多/空趋势,当前仍具备相对恰当的投资机会。
- 白星:短期多/空趋势相对均衡,盘面可操作性较差,以观望。