猜你想问
这份报告主要分析了哪些内容?
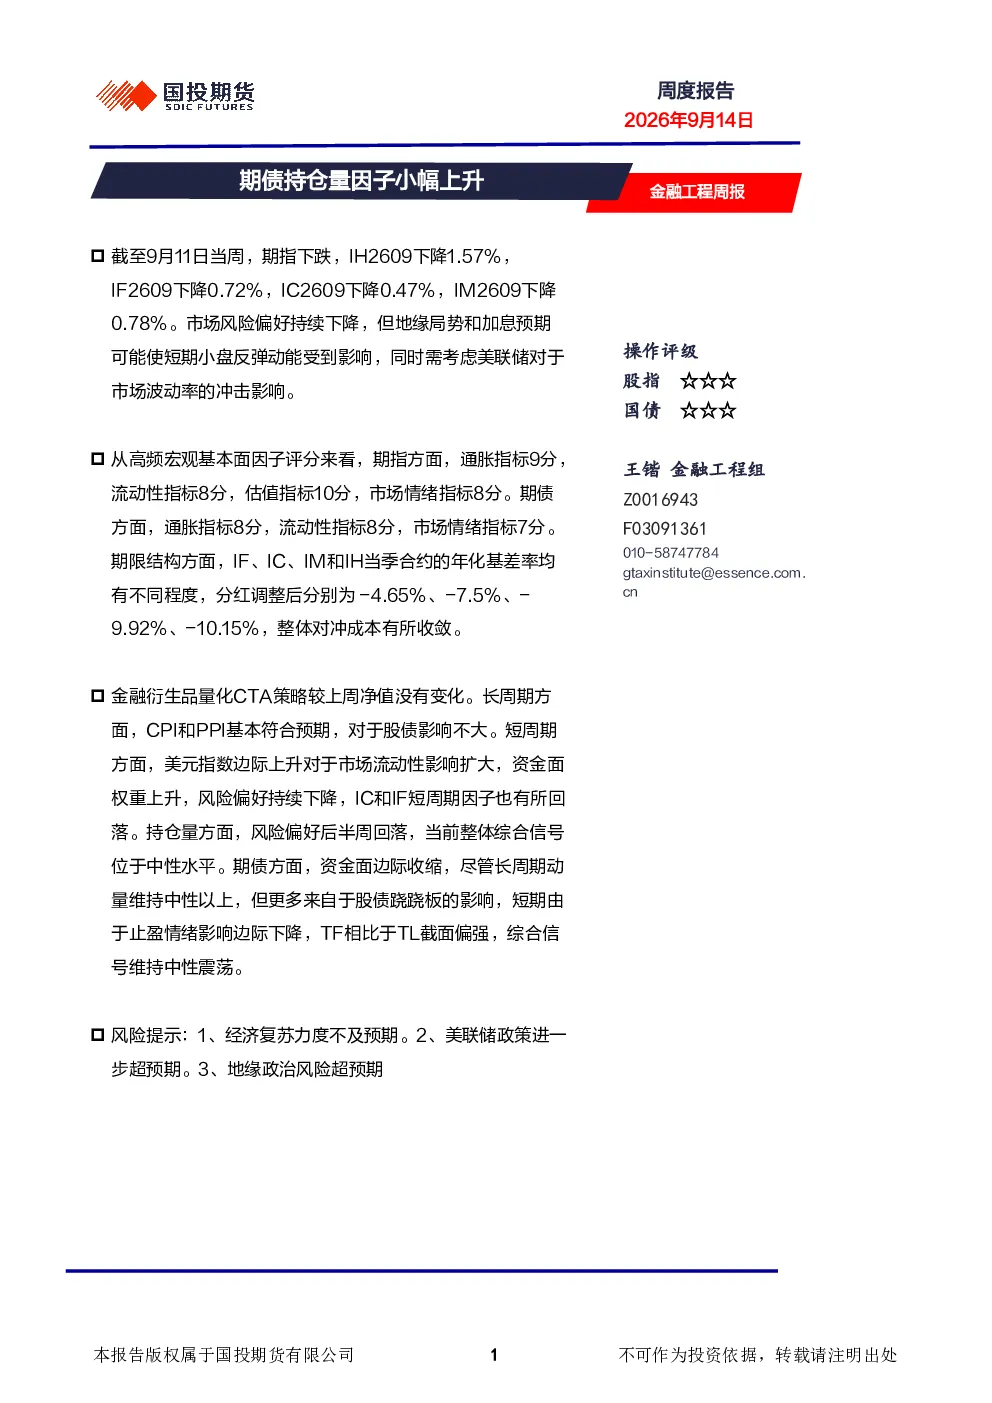
本报告分析了期指和期债市场的持仓量因子表现。期指市场方面,股指期货普遍下跌,市场风险偏好下降,但地缘局势和加息预期可能影响短期小盘反弹动能。期债市场方面,持仓量因子小幅上升,期限结构分析显示基差率收敛,对冲成本下降。报告还评估了高频宏观基本面因子评分,期指和期债的评分分别为8-10分不等。
当前期指和期债市场的趋势如何?
当前期指市场呈现普遍下跌趋势,IH2609等主力合约均有不同程度的跌幅,反映市场风险偏好持续下降。期债市场方面,持仓量因子小幅上升,期限结构分析显示基差率收敛,对冲成本有所下降。但整体市场仍需关注地缘政治和美联储政策对市场波动率的潜在影响。
报告重点分析了哪些方向?
报告重点分析了期指和期债的持仓量因子表现,以及期限结构变化。期指方面,关注股指期货的普遍下跌和市场风险偏好变化,同时评估了高频宏观基本面因子评分。期债方面,分析了持仓量因子小幅上升的原因,以及期限结构收敛对冲成本的影响。此外,还评估了金融衍生品量化CTA策略和期债策略的表现。
当前市场存在哪些风险?
当前市场存在的主要风险包括经济复苏力度不及预期、美联储政策进一步超预期,以及地缘政治风险超预期。这些因素可能对期指和期债市场产生显著影响。报告建议投资者密切关注这些风险因素的变化,并做好相应的风险管理。
报告对股债市场有哪些风险提示?
报告提示投资者关注经济复苏力度不及预期、美联储政策进一步超预期,以及地缘政治风险超预期等风险因素。这些因素可能对股债市场产生显著影响。此外,报告还建议投资者关注市场波动率的变化,以及金融衍生品量化CTA策略和期债策略的风险控制。
你可能感兴趣
金融工程周报:期债持仓量因子上升
国投安信期货2025-06-09
金融工程周报:期债持仓量因子小幅下降
国投期货2026-08-17
金融工程周报:期债持仓量因子小幅回落
国投期货2026-04-20
金融工程周报:期债持仓量因子下降
国投期货2025-07-21
金融工程周报:期债持仓量因子下降
国投期货2026-06-22
金融工程周报:期债持仓量因子回升
国投期货2026-09-07
金融工程周报:期债短周期与持仓量因子背离
国投期货2025-03-10
金融工程周报 期债持仓量因子回升
国投期货2026-09-07
金融工程周报:期债持仓量因子维持低位
国投期货2026-03-16
金融工程周报:期债持仓量因子边际下降
国投期货2026-07-20