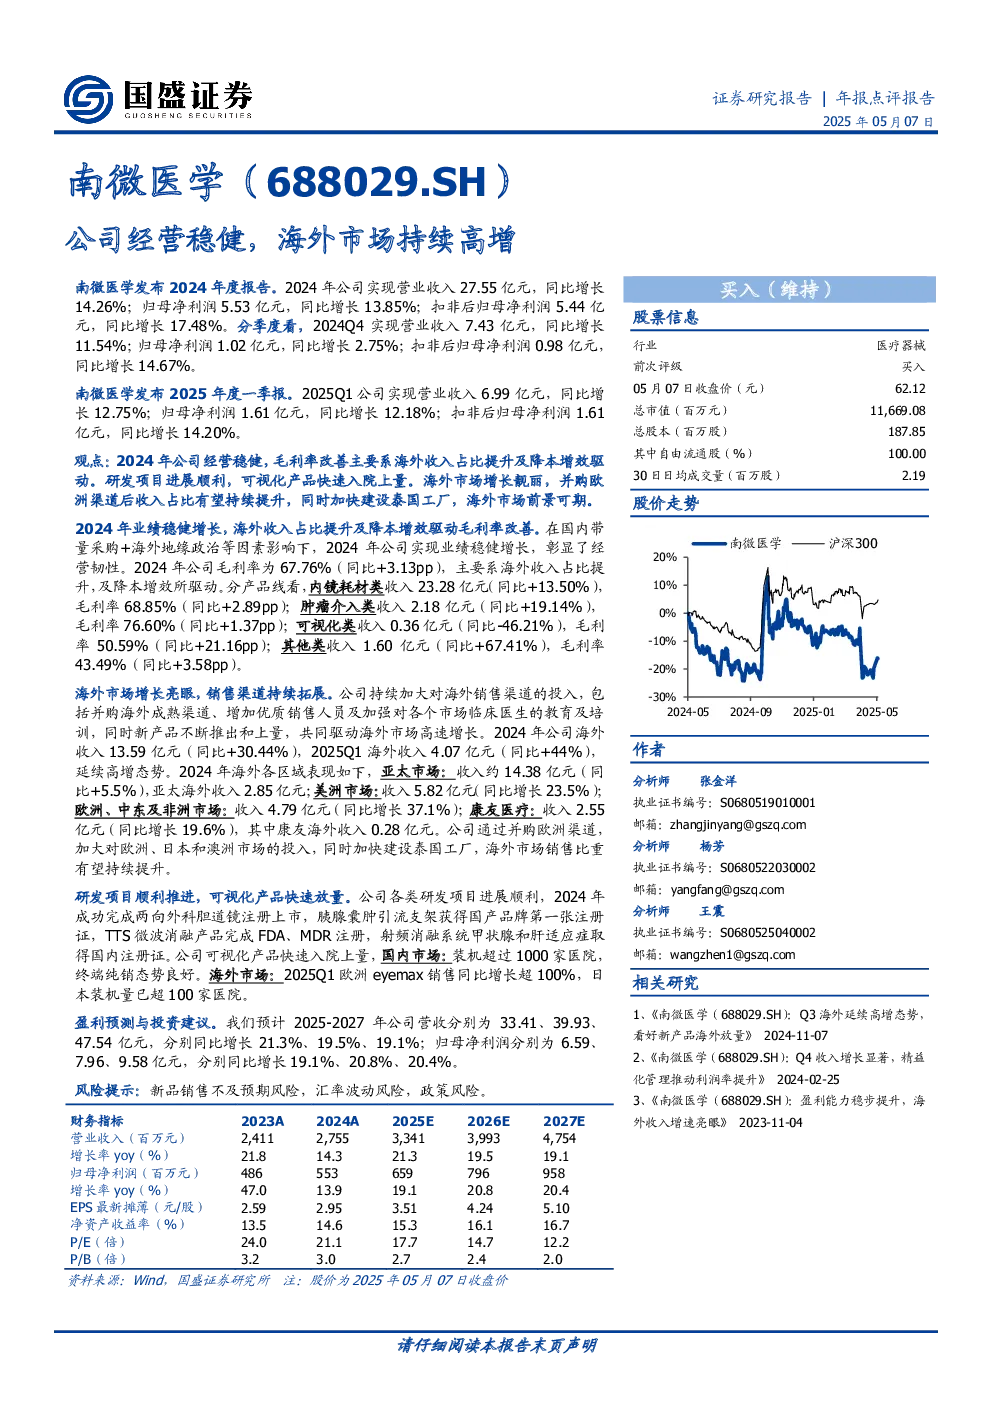
南微医学2024年经营稳健,毛利率改善主要得益于海外收入占比提升及降本增效。研发项目进展顺利,可视化产品快速入院上量。海外市场增长亮眼,并购欧洲渠道后收入占比有望持续提升,同时加快建设泰国工厂,海外市场前景可期。
2024年公司实现营业收入27.55亿元,同比增长14.26%;归母净利润5.53亿元,同比增长13.85%。分季度看,2024Q4实现营业收入7.43亿元,同比增长11.54%;归母净利润1.02亿元,同比增长2.75%。2025Q1公司实现营业收入6.99亿元,同比增长12.75%;归母净利润1.61亿元,同比增长12.18%。毛利率为67.76%,同比提升3.13个百分点,主要系海外收入占比提升及降本增效驱动。
分产品线看,内镜耗材类收入23.28亿元(同比+13.50%),毛利率68.85%;肿瘤介入类收入2.18亿元(同比+19.14%),毛利率76.60%;可视化类收入0.36亿元(同比-46.21%),毛利率50.59%;其他类收入1.60亿元(同比+67.41%),毛利率43.49%。
海外市场增长亮眼,2024年海外收入13.59亿元(同比+30.44%),2025Q1海外收入4.07亿元(同比+44%)。亚太市场收入约14.38亿元(同比+5.5%),美洲市场收入5.82亿元(同比增长23.5%),欧洲、中东及非洲市场收入4.79亿元(同比增长37.1%),康友医疗收入2.55亿元(同比增长19.6%)。公司通过并购欧洲渠道,加大对欧洲、日本和澳洲市场的投入,同时加快建设泰国工厂,海外市场销售比重有望持续提升。
研发项目顺利推进,2024年成功完成两向外科胆道镜注册上市,胰腺囊肿引流支架获得国产品牌第一张注册证,TTS微波消融产品完成FDA、MDR注册,射频消融系统甲状腺和肝适应症取得国内注册证。可视化产品快速入院上量,国内市场装机超过1000家医院,终端纯销态势良好;海外市场2025Q1欧洲eyemax销售同比增长超100%,日本装机量已超100家医院。
盈利预测与投资建议:预计2025-2027年公司营收分别为33.41、39.93、47.54亿元,同比增长21.3%、19.5%、19.1%;归母净利润分别为6.59、7.96、9.58亿元,同比增长19.1%、20.8%、20.4%。投资评级为买入。