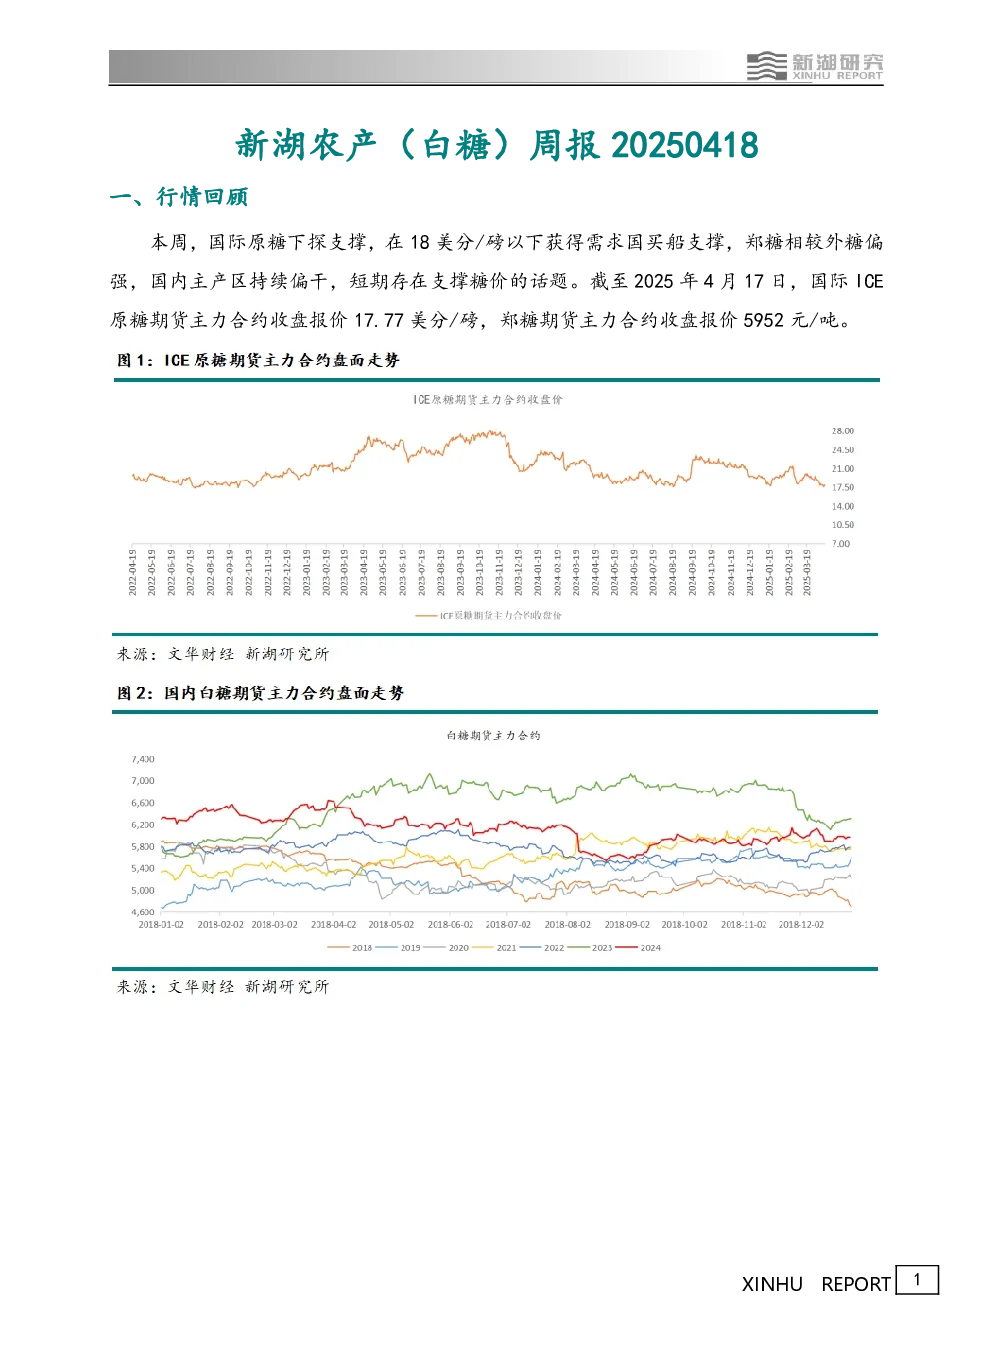
一、行情回顾
本周国际原糖期货下探至18美分/磅以下获得需求国买船支撑,郑糖期货相对外糖偏强。国内主产区持续偏干,短期支撑糖价。截至2025年4月17日,ICE原糖主力合约报17.77美分/磅,郑糖主力合约报5952元/吨。
二、基本面分析
-
国际方面
- 巴西:2024/25榨季中南部甘蔗入榨量同比减少4.98%(62187.6万吨),但仍是历史第二高;制糖比提高至48.05%,产糖量同比降5.31%(4016.9万吨),主要因干旱和火灾导致甘蔗质量下降,但乙醇产量创纪录(349.6亿升)。
- 印度马邦:2024/25榨季已接近收榨,累计入榨量同比降20.63%(8523.4万吨),产糖量降26.64%(807.6万吨)。全国剩余37家糖厂,累计入榨量降11.51%(27132.8万吨),产糖量降18.42%(2542.5万吨)。
- 泰国:2024/25榨季压榨量未达预期(9204万吨),但产糖量增15.23%(1005万吨),主因蔗糖回收率提升(10.92%)。
-
国内方面
- 广西:截至2025年3月底,仅1家糖厂仍在生产,本制糖期全国产糖量同比增12.27%(1074.79万吨),累计销糖率55.79%。白糖均价同比回落603元/吨(6018元/吨)。
- 进口:3月进口糖7万吨(同比增545.1%),一季度累计进口15万吨(同比降87.6%)。国际原糖跌破18美分/磅后,国内买船增加,关注4月进口数据。
三、结论与观点
- 国际糖价:短期受需求国买船支撑,但关注支撑效果。
- 国内糖价:关注加工糖和糖浆进口政策,若限制进口则后期进口压力增大;短期糖价高位有回调需求,但内外套利下郑糖中短期或继续冲高,上方关注加工糖厂买船预期,下方支撑来自进口糖浆成本。
- 长期逻辑:增产周期内,国际国内糖价维持逢高沽空思路。