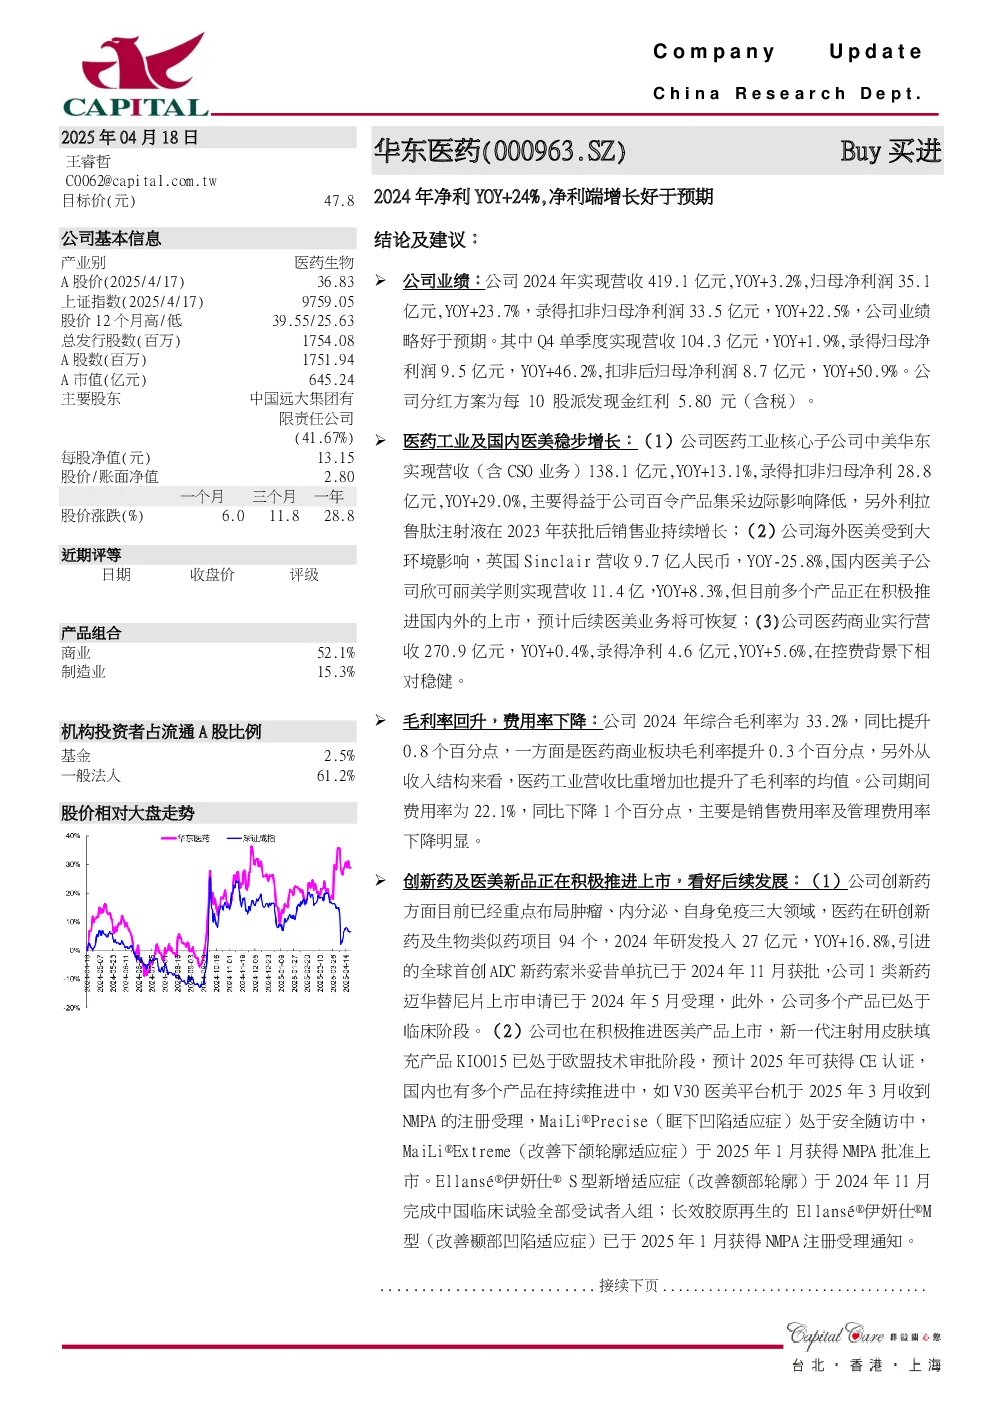
华东医药2024年业绩略好于预期,实现营收419.1亿元(YoY+3.2%),归母净利润35.1亿元(YoY+23.7%),扣非归母净利润33.5亿元(YoY+22.5%)。Q4单季度营收104.3亿元(YoY+1.9%),归母净利润9.5亿元(YoY+46.2%),扣非后归母净利润8.7亿元(YoY+50.9%)。公司分红方案为每10股派发现金红利5.80元(含税)。
医药工业核心子公司中美华东实现营收138.1亿元(YoY+13.1%),扣非归母净利28.8亿元(YoY+29.0%),主要得益于百令产品集采边际影响降低及利拉鲁肽注射液持续增长。海外医美业务受大环境影响,英国Sinclair营收9.7亿人民币(YoY-25.8%),国内医美子公司欣可丽美学营收11.4亿(YoY+8.3%),多个产品正在推进国内外上市。医药商业营收270.9亿元(YoY+0.4%),净利4.6亿元(YoY+5.6%),相对稳健。
公司2024年综合毛利率33.2%(同比提升0.8个百分点),期间费用率22.1%(同比下降1个百分点)。创新药方面,已布局肿瘤、内分泌、自身免疫三大领域,在研项目94个,研发投入27亿元(YoY+16.8%),索米妥昔单抗已获批上市,迈华替尼片上市申请已受理。医美产品方面,新一代注射用皮肤填充产品KIO015处于欧盟技术审批阶段,预计2025年获得CE认证,国内多个产品在推进中,如V30医美平台机已收到NMPA注册受理,MaiLi®Precise和MaiLi®Extreme已获批或进入临床阶段,Ellansé®伊妍仕® S型和M型新增适应症已获批或受理。
看好公司后续发展,集采边际影响减弱,创新药及医美新品将推动业绩增长。预计2025-2027年净利润40.7亿元、47.8亿元、55.7亿元(YoY+15.9%、+17.6%、+16.5%),EPS分别为2.32元、2.73元、3.18元,对应PE分别为16X、13X、12X,给予“买进”评级。风险提示:新药研发进度及销售不及预期,医美销售不及预期,汇兑损益风险。