登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
杭州银行(600926):主要经营情况:存贷增速较高,资产质量稳健
2025-04-03
中泰证券
张博卿
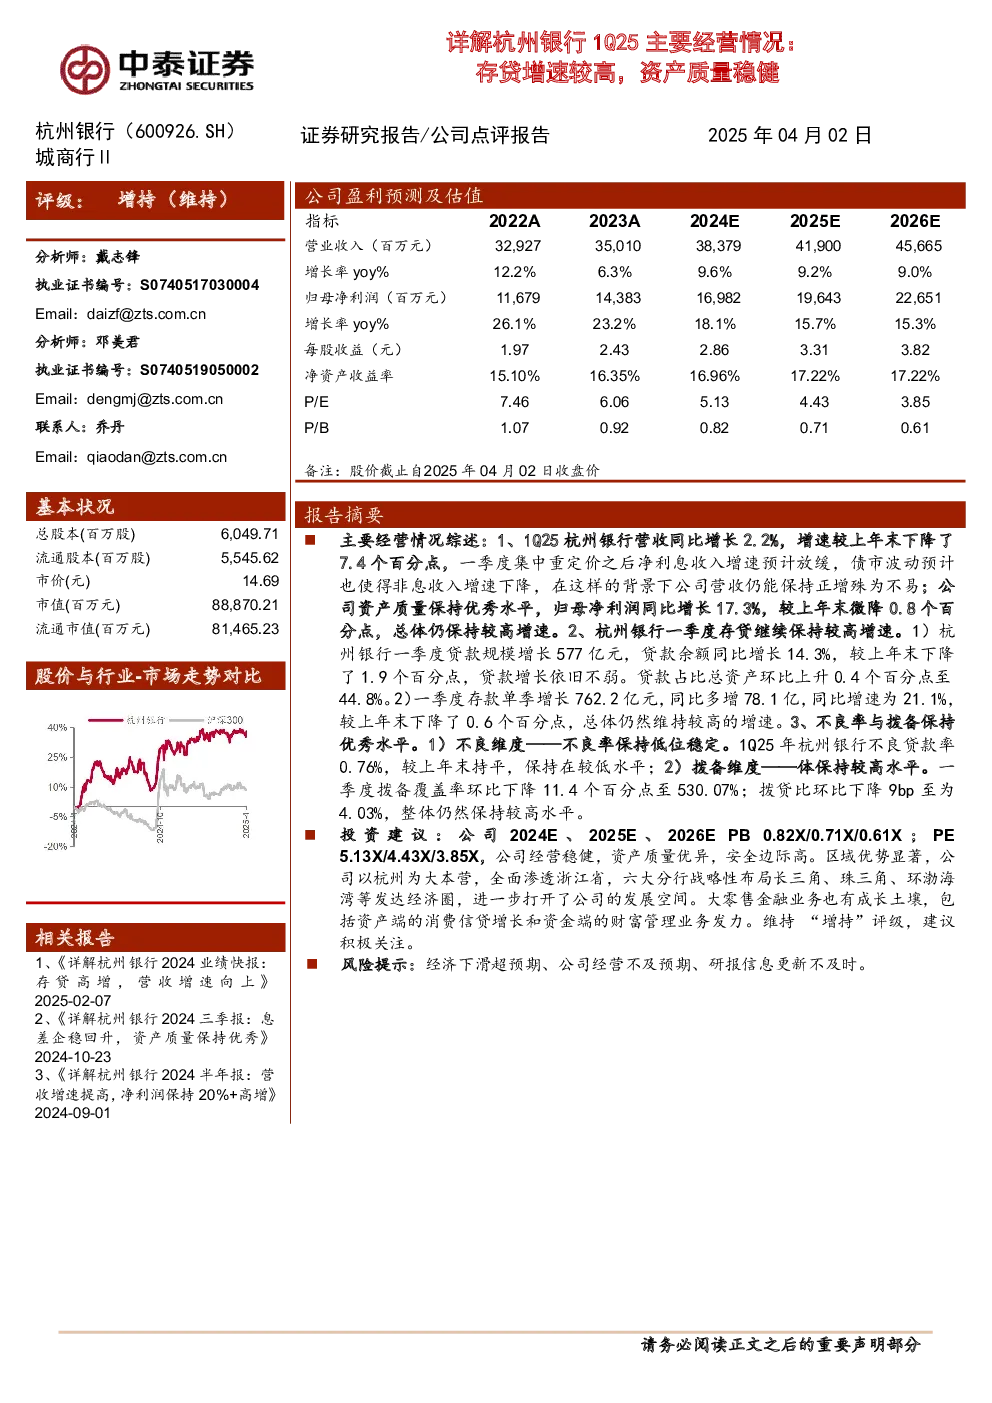
主要经营情况综述
营收与净利润
:1Q25杭州银行营收同比增长2.2%,增速较上年末下降7.4个百分点,主要受一季度集中重定价导致净利息收入增速放缓及债市波动影响非息收入增速下降;尽管如此,营收仍保持正增长。归母净利润同比增长17.3%,较上年末微降0.8个百分点,总体仍保持较高增速。历史业绩数据:1Q24/1H24/3Q24/2024/1Q25营收同比增速分别为3.5%/5.4%/3.9%/9.6%/2.2%;归母净利润同比变动21.1%/20.1%/18.6%/18.1%/17.3%。
存贷款增速
:1Q25杭州银行贷款规模增长577亿元,贷款余额同比增长14.3%(较上年末下降1.9个百分点),贷款占比总资产环比上升0.4个百分点至44.8%。存款单季增长762.2亿元,同比多增78.1亿,同比增速21.1%(较上年末下降0.6个百分点),总体仍维持较高增速。
资产质量
:不良率保持低位稳定,1Q25不良贷款率0.76%(较上年末持平)。拨备水平较高,一季度拨备覆盖率环比下降11.4个百分点至530.07%,拨贷比环比下降9bp至4.03%。
投资建议
估值预测
:2024E、2025E、2026E PB分别为0.82X/0.71X/0.61X,PE分别为5.13X/4.43X/3.85X。
核心优势
:公司经营稳健,资产质量优异,安全边际高。区域优势显著,以杭州为中心全面渗透浙江省,六大分行布局长三角、珠三角、环渤海湾等经济圈,发展空间广阔。大零售金融业务有成长潜力,包括资产端的消费信贷和资金端的财富管理。
评级与建议
:维持“增持”评级,建议积极关注。
风险提示
经济下滑超预期、公司经营不及预期、研报信息更新不及时。
你可能感兴趣
详解工商银行2022年一季报:1季度存贷增速较高,资产质量稳健
中泰证券
2022-05-01
本周聚焦:杭州银行业绩快报出炉:收入增速环比提升,资产质量稳健优异
金融
国盛证券
2024-01-14
杭州银行(600926) 1H24 收入增速加快 , 信贷稳步扩张
Huatai Financial Holdings (Hong Kong) Limited
2024-08-12
盈利实现较高增速,资产质量保持稳健
金融
东兴证券
2022-08-18
杭州银行2024年中报点评:存贷款增长强劲,资产质量保持稳健
金融
国泰君安证券
2024-09-04
杭州银行2022年三季报点评:息差及资产质量向好,业绩增速高位稳定
国泰君安证券
2022-10-27
杭州银行2025年半年报点评:规模扩张稳健,资产质量优异
金融
财信证券
2025-09-08
2023年报:存贷维持稳增,资产质量稳健,关注红利价值
金融
中泰证券
2024-04-07
零售存贷贡献提升,资产质量稳健优异
金融
中泰证券
2021-05-06
2023年三季报点评:“万亿城商行”存贷高增、资产质量稳健
金融
开源证券
2023-10-27