核心观点与关键数据
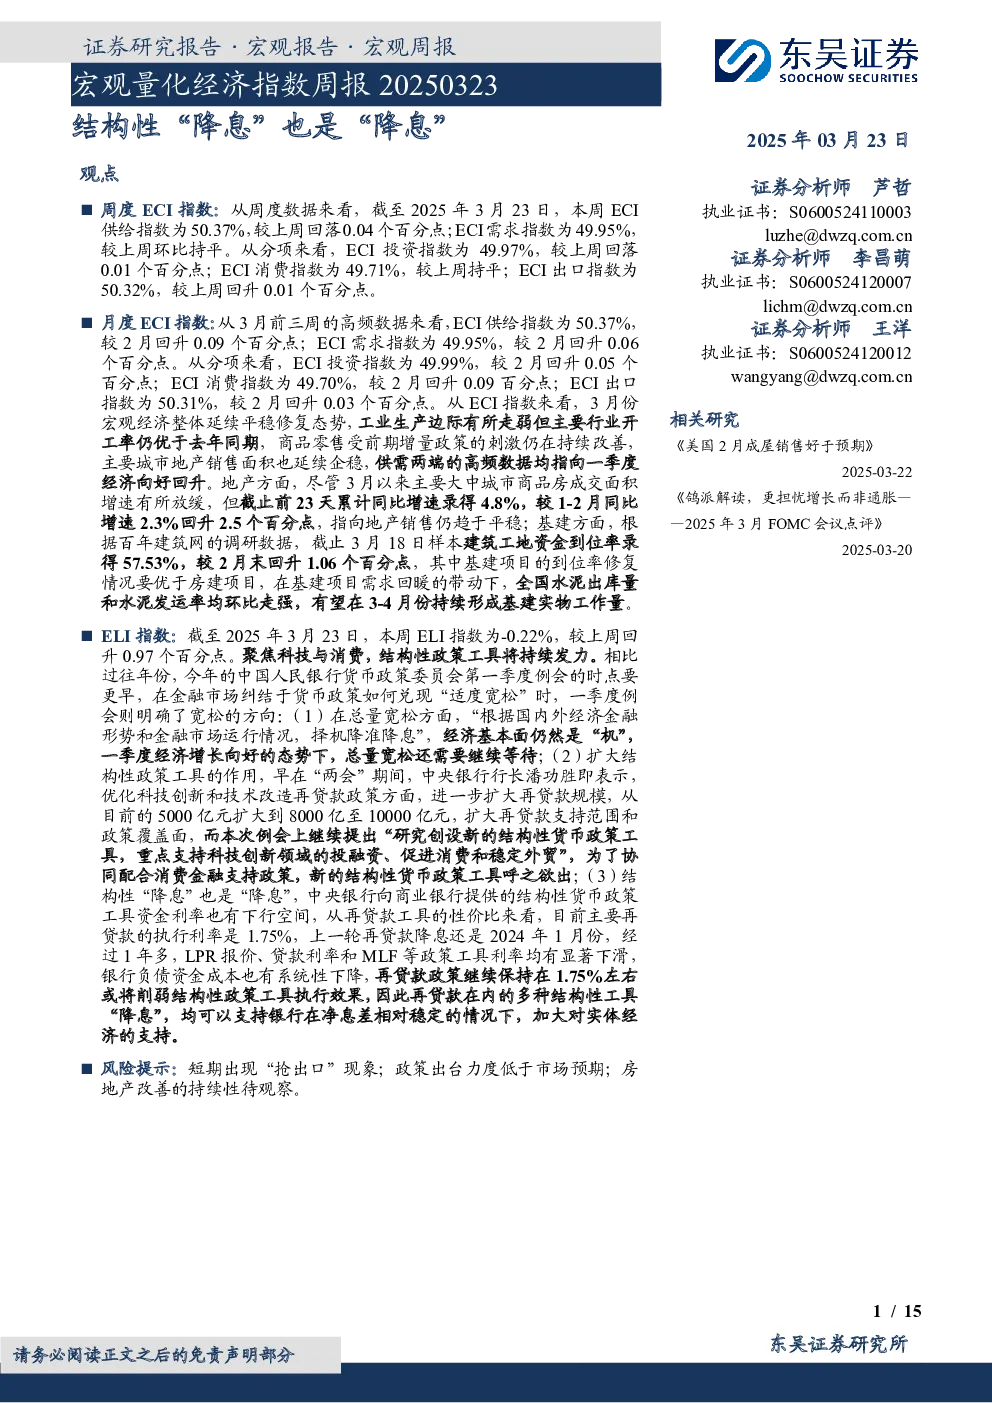
- ECI指数:3月份宏观经济整体延续平稳修复态势,工业生产边际有所走弱但主要行业开工率仍优于去年同期,商品零售受前期增量政策的刺激仍在持续改善,主要城市地产销售面积也延续企稳。从周度数据来看,ECI供给指数为50.37%,需求指数为49.95%;月度数据来看,ECI供给指数为50.37%,需求指数为49.95%。地产销售方面,截止前23天累计同比增速录得4.8%,较1-2月同比增速2.3%回升2.5个百分点。基建方面,截止3月18日样本建筑工地资金到位率录得57.53%,较2月末回升1.06个百分点,全国水泥出库量和水泥发运率均环比走强。
- ELI指数:本周ELI指数为-0.22%,较上周回升0.97个百分点。央行货币政策委员会第一季度例会明确了宽松的方向:总量宽松需要继续等待,扩大结构性政策工具的作用,研究创设新的结构性货币政策工具,重点支持科技创新领域的投融资、促进消费和稳定外贸。结构性“降息”也是“降息”,再贷款在内的多种结构性工具“降息”,均可以支持银行在净息差相对稳定的情况下,加大对实体经济的支持。
- 高频数据:
- 工业生产:汽车轮胎开工率环比回落,PTA开工率环比回落,钢厂高炉开工率环比回升。港口炼焦煤库存、港口铁矿石库存、主要钢厂建筑钢材库存均环比回落。沿海七省电厂负荷率、PTA产业链负荷率、江浙织机PTA产业链负荷率均环比有所变化。
- 消费:乘用车当周日均销量回升,3月1-16日乘用车市场零售回升,新能源车市场零售回升。柯桥纺织价格指数、义乌中国小商品总价格指数环比回落。航班当周执飞率回升,地铁日均客运量环比回升。
- 投资:石油沥青装置开工率环比回落,全国水泥发运率环比回升。100大中城市供应土地占地面积环比回落,30大中城市商品房成交面积环比回升。普通硅酸盐水泥市场价环比回升,浮法平板玻璃市场价环比回落。
- 出口:上海/中国出口集装箱运价指数、波罗的海干散货指数均值环比回落。韩国3月前20日出口总额同比增速回落,国内3月10日-3月16日监测港口累计完成货物吞吐量环比回升。
- 通胀:猪肉平均批发价环比基本持平,28种重点监测蔬菜平均批发价环比回落。布伦特原油期货结算价环比回升,COMEX黄金期货结算价环比回升。
- 货币政策:本周央行进行14117.0亿元逆回购操作,有5262.0亿元逆回购到期,当周货币净投放8855.0亿元。7天shibor利率、10年期国债收益率均小幅回落。
研究结论
- 一季度经济有望实现开门红,供需两端的高频数据均指向经济向好回升。
- 结构性政策工具将持续发力,重点支持科技创新、消费和外贸。
- 总量宽松还需要继续等待,但结构性“降息”将有助于支持银行加大对实体经济的支持。
- 短期需关注“抢出口”现象、政策出台力度以及房地产改善的持续性。