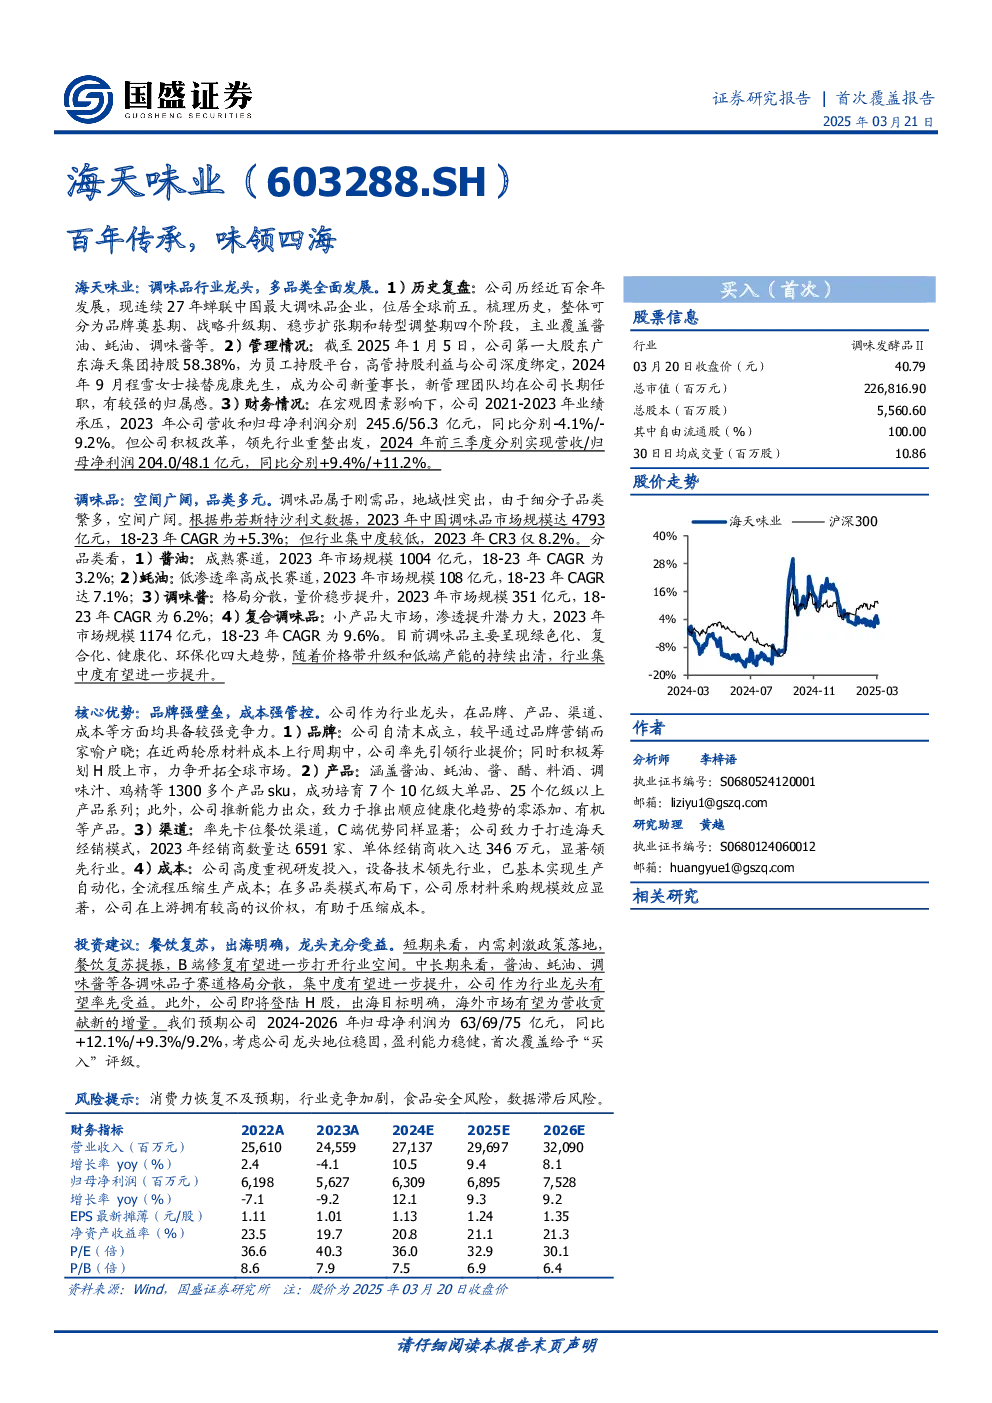
海天味业:调味品龙头,多品类全面发展
海天味业作为中国调味品行业的龙头企业,历经百年发展,现连续27年蝉联中国最大调味品企业,位居全球前五。公司主营业务覆盖酱油、蚝油、调味酱等,并积极拓展醋、料酒、调味汁、鸡精等品类。
发展历程
海天味业的发展可分为四个阶段:
- 品牌奠基期(清代-2000年): 从酱园转型为品牌企业,逐步建立品牌知名度。
- 战略升级期(2001-2012年): 推行“双百工程”规划,产能扩张,品牌升级,进军资本市场。
- 稳步扩张期(2013-2019年): 借力资本市场,大单品表现亮眼,全国化布局初步形成。
- 转型调整期(2020年至今): 应对原材料价格上涨、行业竞争加剧和食品安全问题,积极调整战略,多品类全面发展。
业务情况
- 分品类: 核心品类酱油、蚝油和调味酱保持稳定增长,其他品类如醋、料酒等收入增速较高。
- 分渠道: 线上线下双轮驱动,线上渠道高速增长。
- 分区域: 全国化布局领先,各区域均衡发展。
管理现状
- 股权结构集中: 广东海天集团为员工持股平台,管理层持股利益与公司深度绑定。
- 管理团队激励到位: 新任董事长程雪及管理层均在公司长期任职,归属感强。
- 员工持股计划: 激励核心管理层及骨干员工,完善公司治理结构。
财务情况
- 业绩承压后恢复: 2021-2023年受宏观因素影响业绩下滑,2024年前三季度业绩回升。
- 经营效率领先: 费用率显著低于同行,盈利水平领先行业。
- 现金流创造能力稳健: 议价能力突出,派息政策稳定。
行业分析
- 调味品行业: 空间广阔,品类多元,但集中度较低,未来集中度有望提升。
- 酱油行业: 成熟赛道,集中度有望进一步提升,健康化趋势带动价增。
- 蚝油行业: 低渗透率高成长赛道,双寡头格局稳固,渗透率有望提升。
- 调味酱行业: 格局分散,量价稳步提升,集中度有望提升。
- 其他行业: 食醋和料酒保持稳定,复调渗透率有望提升。
竞争优势
- 品牌优势: 品牌力强,引领行业,应对风波展现强大韧性。
- 产品优势: 品类全面,大单品驱动,推新能力出众。
- 渠道优势: B端优势明显,全国化布局领先,经销商网络完善。
- 成本优势: 高度自动化,上游强议价,成本管控严格。
投资建议
短期来看,内需刺激政策落地,餐饮复苏提振,B端修复有望进一步打开行业空间。中长期来看,酱油、蚝油、调味酱等各调味品子赛道格局分散,集中度有望进一步提升,公司作为行业龙头有望率先受益。此外,公司即将登陆H股,出海目标明确,海外市场有望为营收贡献新的增量。我们预期公司2024-2026年归母净利润为63/69/75亿元,同比+12.1%/+9.3%/9.2%,首次覆盖给予“买入”评级。
风险提示
- 消费力恢复不及预期
- 行业竞争加剧
- 食品安全风险
- 数据滞后风险