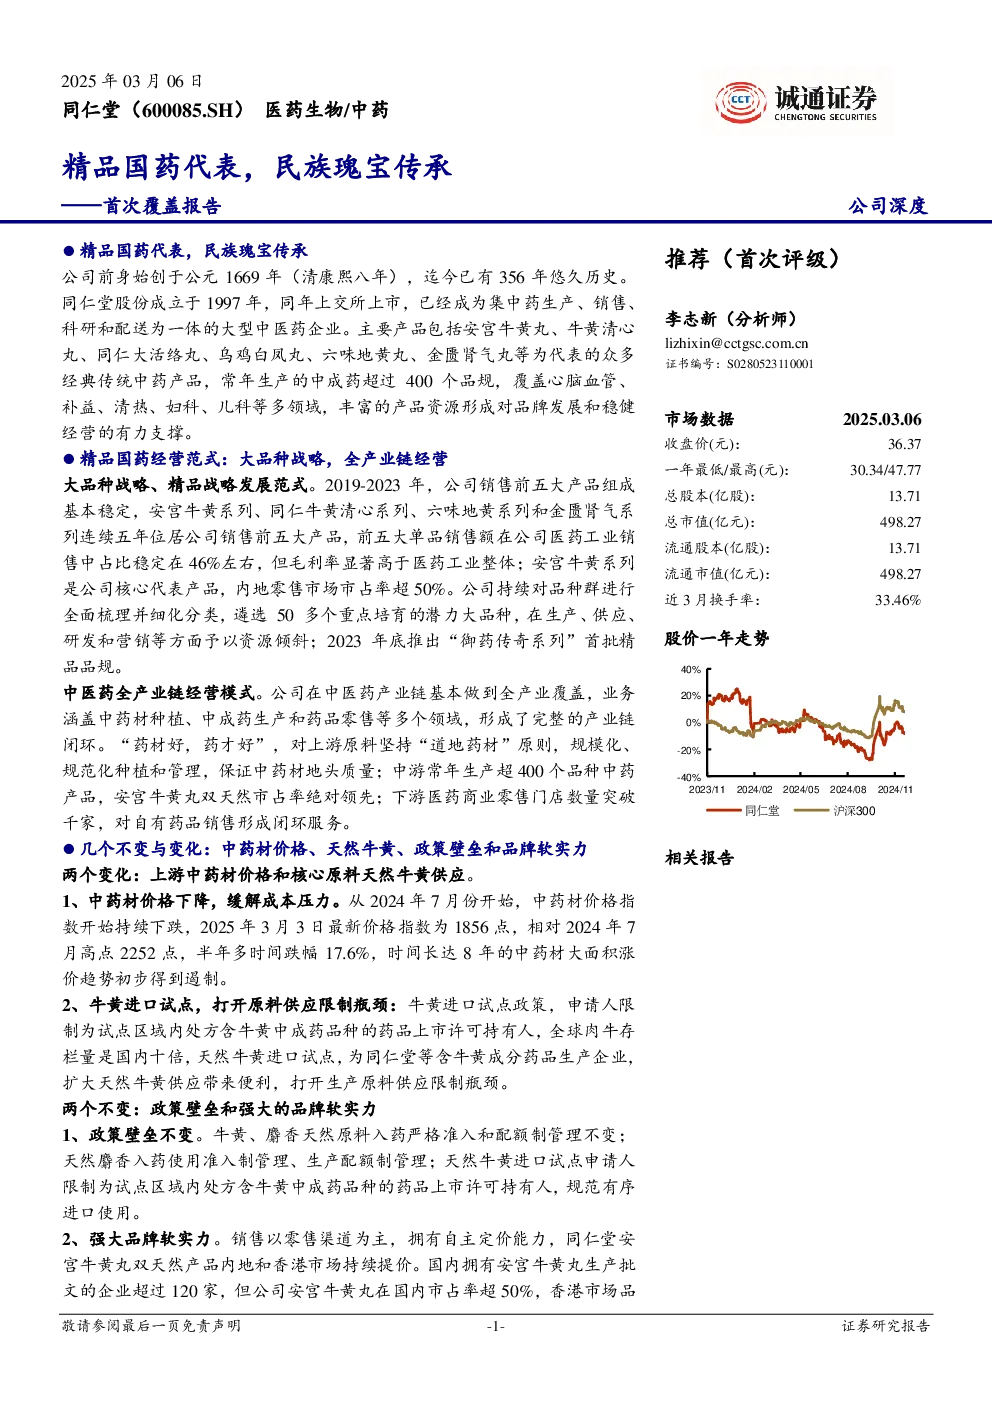
同仁堂首次覆盖报告总结
公司概况与经营
同仁堂前身为1669年始创的中医药企业,1997年上市,集中药生产、销售、科研和配送于一体。公司拥有丰富的产品线,包括安宫牛黄丸、牛黄清心丸、同仁大活络丸等经典中药,常年生产中成药超400个品规,覆盖心脑血管、补益、清热、妇科等多领域。公司经营稳健,2020-2023年营收复合增速11.7%,净利润复合增速17.4%。医药工业分部2023年营收首次突破百亿元,医药商业分部门店数量突破千家,运营效率持续提升。
精品国药经营范式
公司采用大品种战略和精品战略,安宫牛黄系列、同仁牛黄清心系列、六味地黄系列和金匮肾气系列连续五年位居销售前五大,占比约46%,毛利率显著高于医药工业整体。公司坚持“道地药材”原则,规模化、标准化种植中药材,保证原料质量。同时,公司构建了全产业链闭环,涵盖中药材种植、中成药生产和药品零售,其中90%产品通过零售渠道销售,自有商业连锁药店发挥重要作用。
投资逻辑分析
不变因素:政策壁垒严格,品牌软实力强大,拥有自主定价能力。
变化因素:
- 上游原料:中药材价格涨幅得到遏制,成本端压力有望缓解;牛黄进口试点政策有利于缓解天然牛黄供应矛盾。
- 政策壁垒:天然麝香配额管理,天然牛黄进口试点严格准入。
- 品牌软实力:销售以零售渠道为主,自主定价能力强,安宫牛黄丸在内地和香港市场持续提价。
盈利预测与投资评级
预测公司2024-2026年营业收入分别为187.7/203.3/222.7亿元,同比增5.1%/8.3%/9.5%;归母净利润分别为16.7/19.4/22.6亿元,同比增0.3%/15.8%/16.7%。公司PE(2024E)约30倍,估值略高于可比公司均值,首次覆盖给予“推荐”评级。
风险提示
- 天然贵细原料价格继续大幅上涨带来成本压力。
- 药品生产质量风险导致品牌形象受损。
- 主力产品提价导致市场需求下滑风险。
- 牛黄进口试点落地不及预期,原料无法支持进一步生产扩张。