你可能感兴趣
量化周报:本周建议多配白糖,棕榈油,生猪
华泰期货2025-04-20
量化周报:本周建议多配棕榈油、豆油、生猪
华泰期货2024-11-17
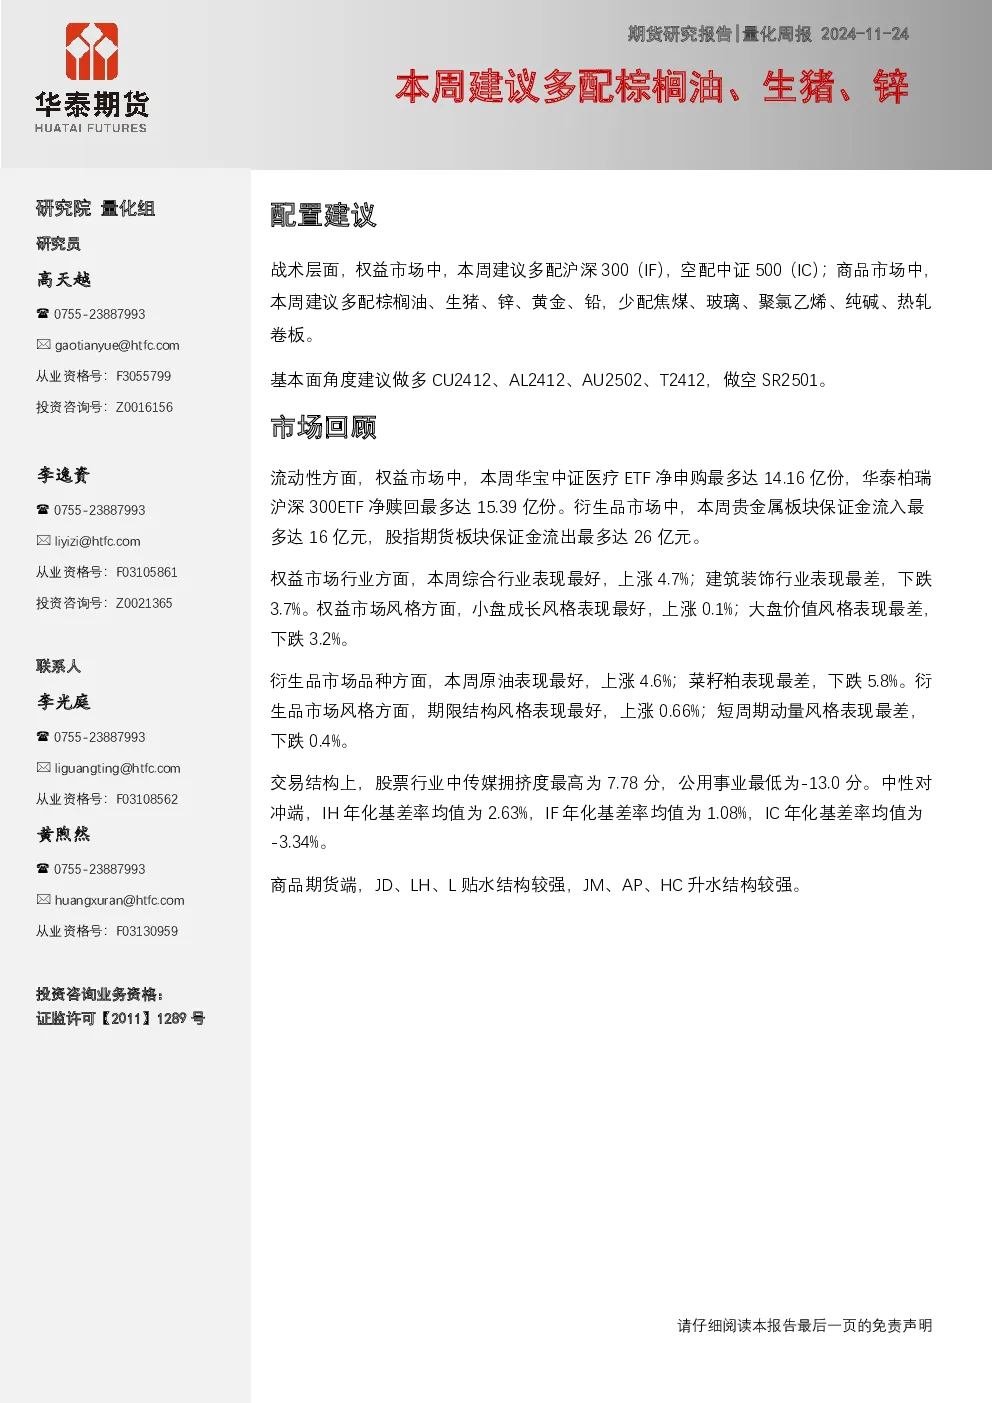
量化周报:本周建议多配棕榈油、锌、豆油
华泰期货2024-10-13
量化周报:本周建议多配棕榈油、锌、白糖
华泰期货2024-12-01
量化周报:本周建议多配棕榈油、豆油、锌
华泰期货2024-09-29
量化周报:本周建议多配锌、棕榈油、燃料油
华泰期货2024-12-22
量化周报:本周建议多配棕榈油,白糖,锡
华泰期货2025-03-09
量化周报:本周建议多配铅、黄金、棕榈油
华泰期货2024-08-04
量化周报:本周建议多配棕榈油、铅、豆一
华泰期货2024-08-11
量化周报:本周建议多配棕榈油、豆油、豆二
华泰期货2025-02-09