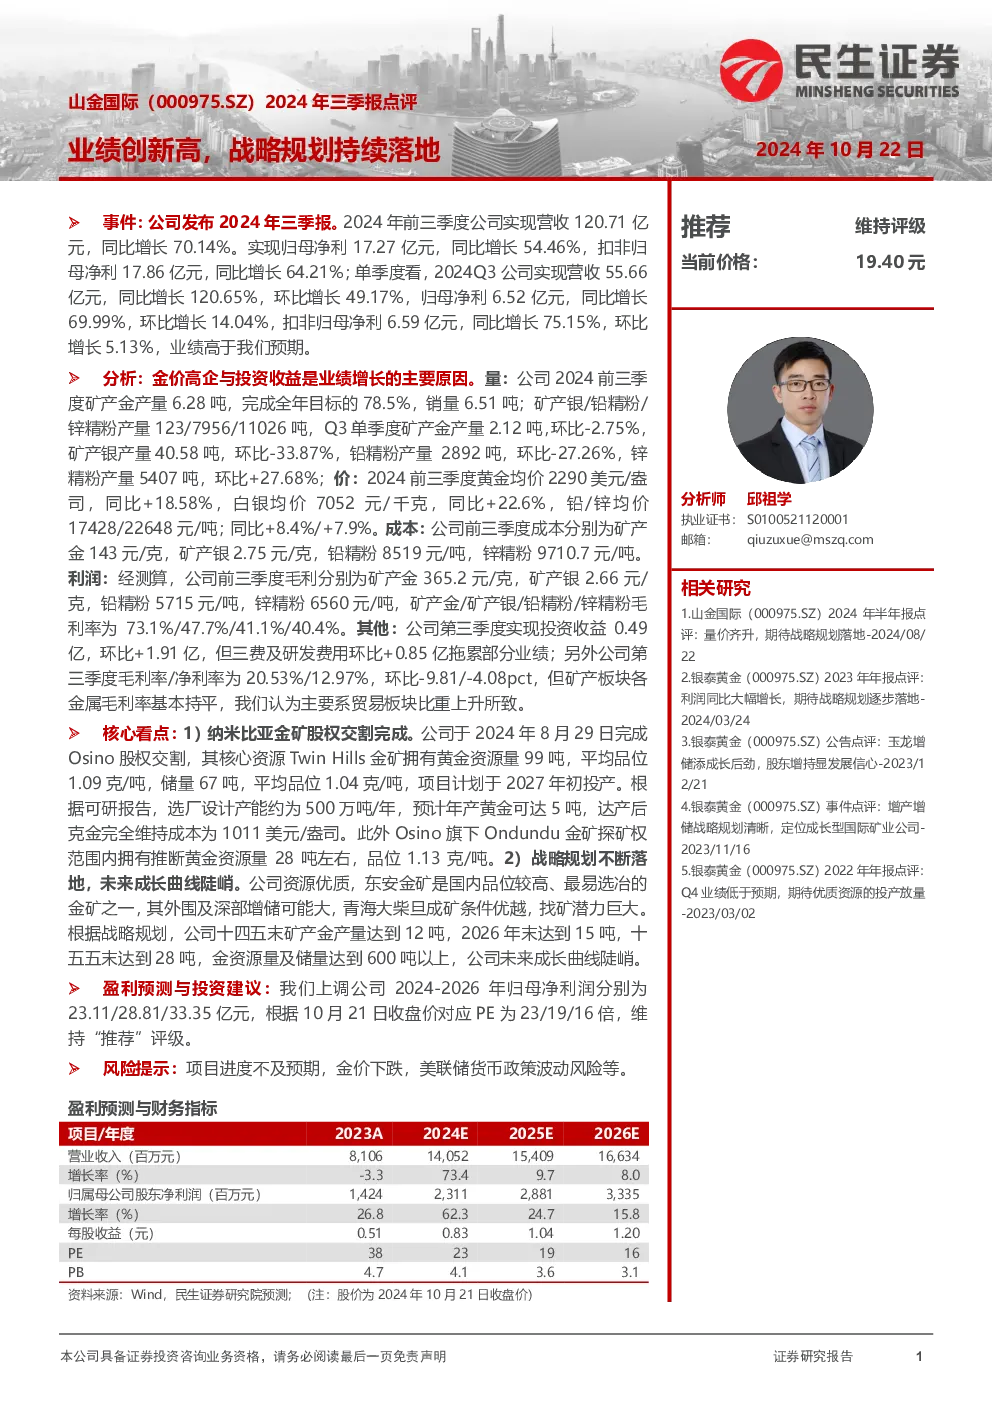
事件:公司发布2024年三季报,业绩超预期。前三季度实现营收120.71亿元(同比增长70.14%),归母净利17.27亿元(同比增长54.46%),扣非归母净利17.86亿元(同比增长64.21%)。单季度看,Q3营收55.66亿元(同比增长120.65%),归母净利6.52亿元(同比增长69.99%),扣非归母净利6.59亿元(同比增长75.15%)。
分析:
-
业绩增长原因:金价高企与投资收益是主要驱动因素。
- 量:前三季度矿产金产量6.28吨(完成全年目标78.5%),销量6.51吨;矿产银/铅精粉/锌精粉产量分别为123/7956/11026吨。Q3单季度矿产金产量2.12吨(环比-2.75%),矿产银40.58吨(环比-33.87%),铅精粉2892吨(环比-27.26%),锌精粉5407吨(环比+27.68%)。
- 价:前三季度黄金均价2290美元/盎司(同比+18.58%),白银均价7052元/千克(同比+22.6%),铅/锌均价分别为17428/22648元/吨(同比+8.4%/+7.9%)。
- 成本:前三季度矿产金成本143元/克,矿产银2.75元/克,铅精粉8519元/吨,锌精粉9710.7元/吨。
- 利润:矿产金/银/铅精粉/锌精粉毛利率分别为73.1%/47.7%/41.1%/40.4%。Q3投资收益0.49亿(环比+1.91亿),但三费及研发费用环比+0.85亿拖累部分业绩。Q3毛利率/净利率为20.53%/12.97%(环比-9.81/-4.08pct),主要系贸易板块比重上升。
-
核心看点:
- 纳米比亚金矿股权交割完成:Osino股权交割完成,Twin Hills金矿资源量99吨(品位1.09克/吨),储量67吨(品位1.04克/吨),计划2027年初投产,预计年产黄金5吨,达产后克金成本1011美元/盎司。Ondundu金矿探矿权范围内有28吨黄金资源(品位1.13克/吨)。
- 战略规划落地:东安金矿外围及深部增储潜力大,青海大柴旦找矿潜力巨大。十四五末矿产金产量目标12吨(2026年15吨,十五五末28吨),金资源量及储量目标600吨以上,未来成长曲线陡峭。
-
盈利预测与投资建议:上调2024-2026年归母净利润至23.11/28.81/33.35亿元(对应PE 23/19/16倍),维持“推荐”评级。
-
风险提示:项目进度不及预期、金价下跌、美联储货币政策波动等。