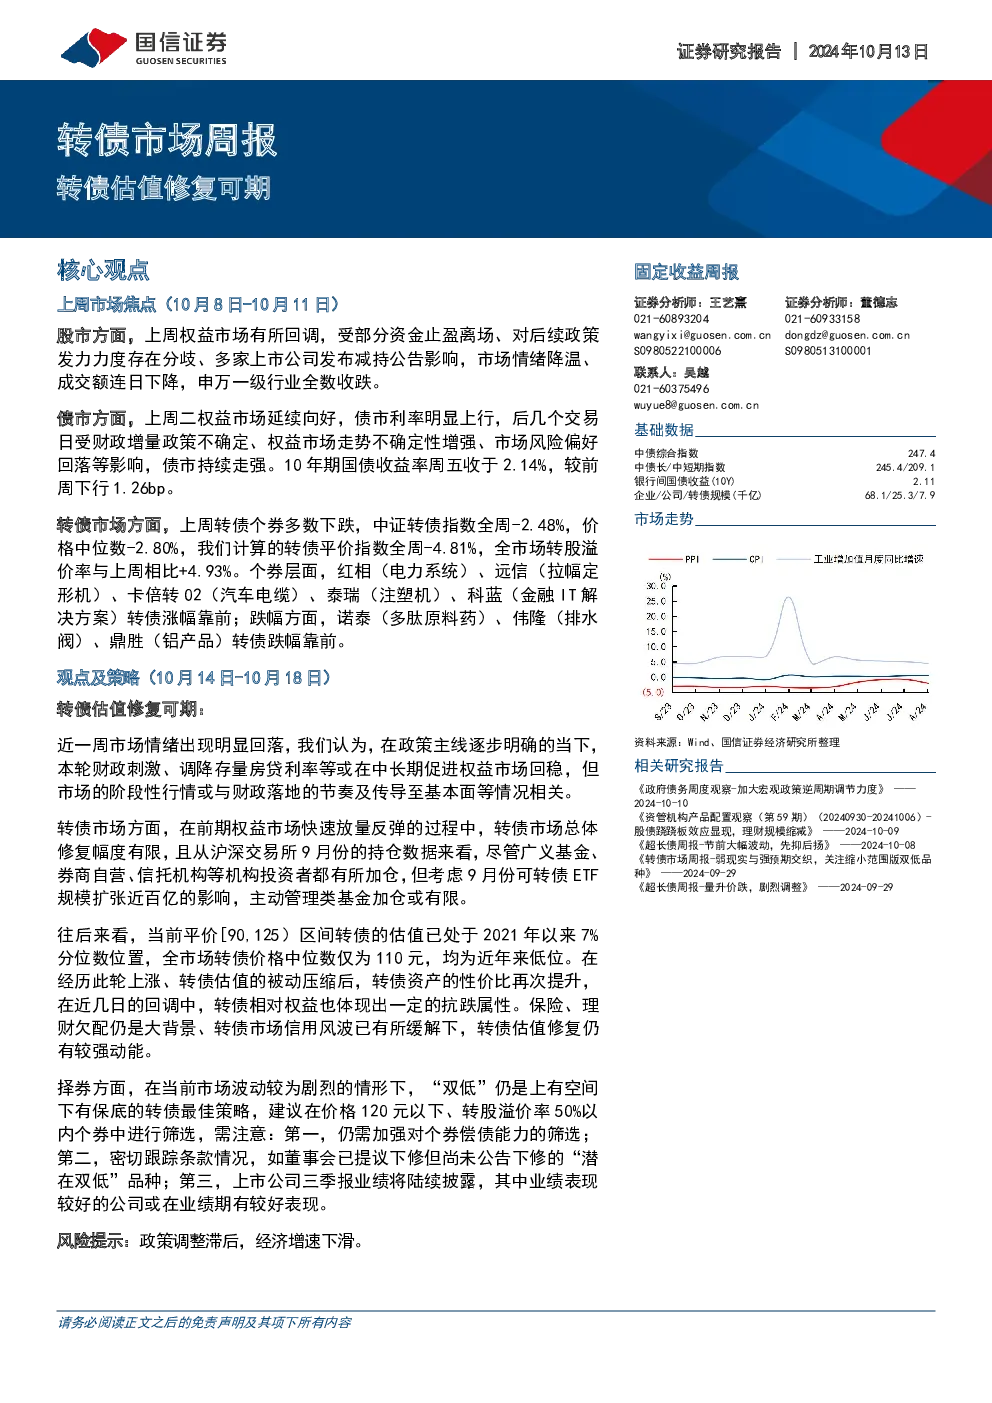
- 核心观点:转债估值修复可期。近期市场情绪回落,政策主线逐步明确,财政刺激和调降存量房贷利率等政策或中长期促进权益市场回稳,但阶段性行情与财政落地节奏及传导至基本面相关。转债市场在前期权益市场反弹中修复幅度有限,机构加仓有限,估值处于低位,性价比提升,相对权益抗跌,信用风波缓解,估值修复动能强。
- 关键数据:
- 基础数据:中债综合指数247.4,中债长/中短期指数245.4/209.1,银行间国债收益(10Y)2.11%,企业/公司/转债规模(千亿)68.1/25.3/7.9。
- 市场走势:10年期国债收益率周五收于2.14%,较前周下行1.26bp。
- 转债市场:中证转债指数全周-2.48%,价格中位数-2.80%,平价指数-4.81%,转股溢价率+4.93%。平价[90,100)、[100,110)、[110,120)的转债溢价率分别变动-0.92%、-0.61%、-2.39%,处于2021年来11%、8%、6%分位值。
- 个券层面:红相、远信、卡倍转02、泰瑞、科蓝转债涨幅靠前;诺泰、伟隆、鼎胜转债跌幅靠前。
- 估值一览:偏股型转债平价在80-90元、90-100元、100-110元、110-120、120-130元、130元以上区间的平均转股溢价率分别为30.92%、21.74%、14.07%、8.29%、4.62%、2.87%,位于不同分位值。偏债型转债平价在70元以下的平均YTM为4.90%,位于不同分位值。全部转债的平均隐含波动率为18.72%,位于不同分位值。
- 研究结论:
- 择券策略:“双低”仍是最佳策略,建议在价格120元以下、转股溢价率50%以内个券中筛选,需关注偿债能力、条款情况(如潜在下修)和三季报业绩表现。
- 一级市场跟踪:上周无转债发行与上市,未来一周暂无;待发转债89只,规模1504.9亿,已同意注册12只,规模154.2亿;已获上市委通过3只,规模47.7亿。