核心观点与关键数据
宏观与市场展望:
- 国庆假期后A股应偏利多,全球资产价格走势分化,港股及中概股大涨,美债收益率、美元指数上行。
- 美国9月非农就业数据大超预期,美联储降息预期大幅降温,全球9月PMI仍在荣枯线下,全球经济仍趋放缓。
- 国内新一轮政策效果显现,9月PMI超季节性反弹,假期地产销售好转,假期消费温和修复,交通旅游活跃。
- 2024年1月底与2024年9月上旬大概率已经构成了市场的双底形态,中期上涨正在拉开帷幕。
行业表现:
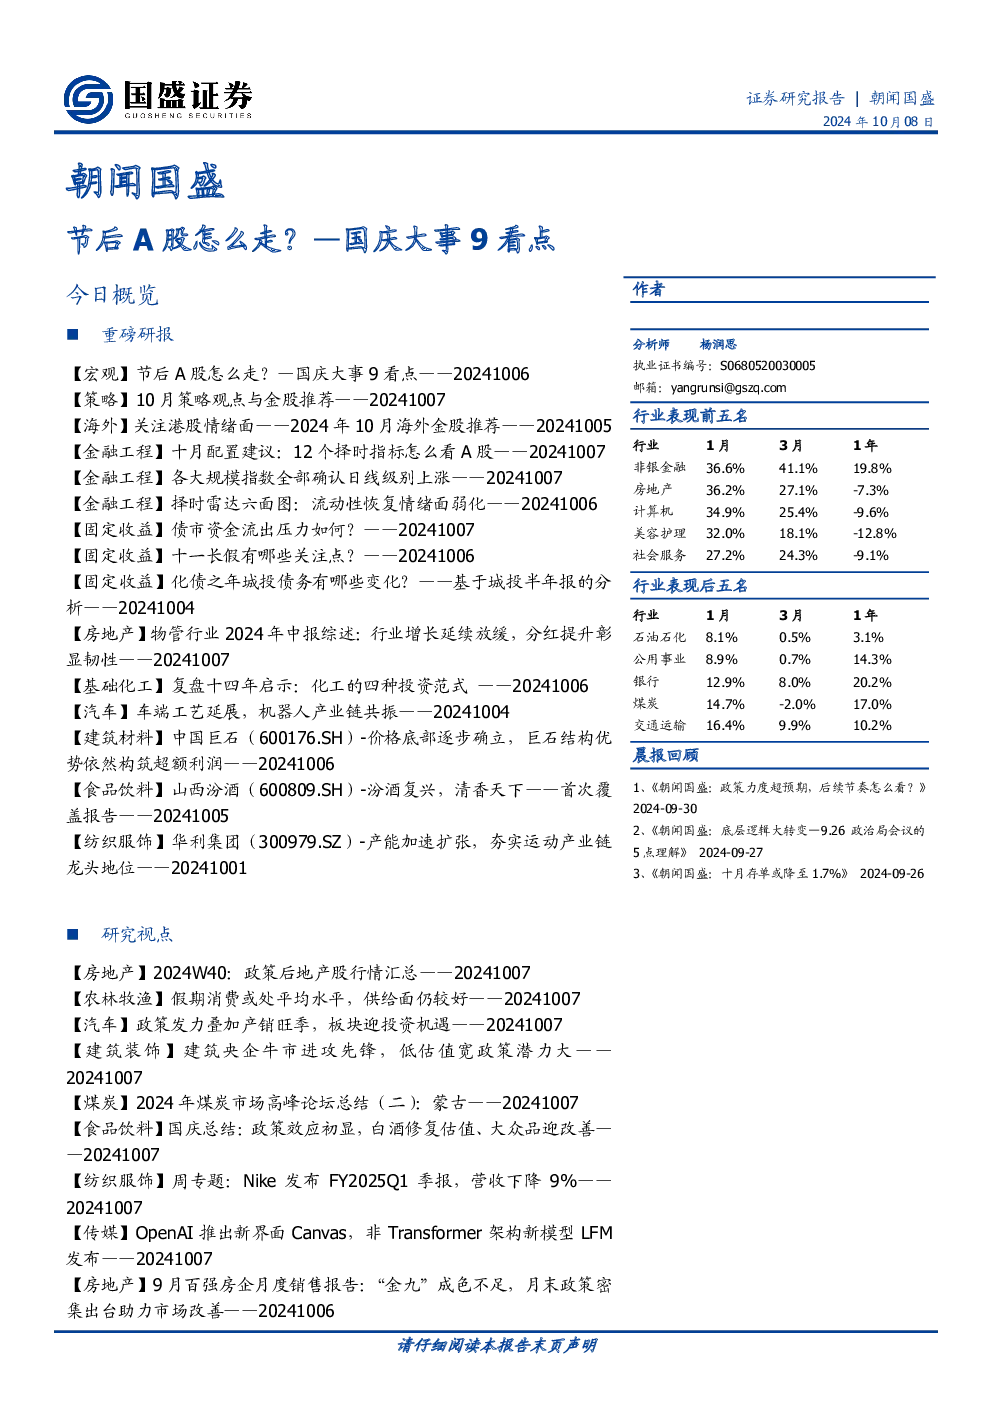
- 行业表现前五名:非银金融、房地产、计算机、美容护理、社会服务。
- 行业表现后五名:石油石化、公用事业、银行、煤炭、交通运输。
策略观点与金股推荐:
- 10月策略观点:政策拐点、资金入场,保持右侧思维。
- 10月金股组合:洛阳钼业、莱特光电、宁德时代、北新建材、中际旭创、恒生电子、芒果超媒、南芯科技、牧原股份、宁波银行。
海外金股推荐:
- 关注业绩改善、成长性可期的有色、能源企业,如中国宏桥、中国秦发等。
- 消费电子盈利性改善、叠加下半年旺季来临,建议关注受益于新机迭代、成长性好或盈利性改善的消费电子链企业,如瑞声科技、舜宇光学科技、小米集团等。
- 关注受益于监管改善、股东回报可观、基本面向好的互联网企业,如阿里巴巴、腾讯控股等。
- 关注新车发布、出海加速或技术迭代的新势力企业,如小鹏汽车、零跑汽车、理想汽车等。
金融工程观点:
- A股估值仍处于低位,发出看多信号。
- 国内外货币政策同步宽松,海外对中国基本面预期较为乐观,但信用和增长仍较疲软。
- 近期A股大幅反弹使得市场情绪飙涨,短期存在一定交易过热风险。
市场技术分析:
- 各大规模指数全部确认日线级别上涨,市场日线级别上涨才刚刚开始。
- 中期,上证指数的周线级别下跌已经走完了3浪结构,市场下跌结构已基本完整。
- 当下投资的当务之急是提高仓位,至于市场结构目前反倒是次要问题。
固定收益观点:
- 当前长债已经调整至较高水平,中期具备配置价值,但短期风险并未落地,建议短期防守,等待增配机会。
- 从稳定经济需要的利率角度,还是从全社会融资成本下行环境下债券性价比的角度,当前长债利率已经调整至较高水平。
- 短期考虑到政策不断加码落地,以及市场情绪的持续发酵,市场依然存在风险。
其他行业观点:
- 房地产:政策受基本面倒逼进入深水区,地产作为早周期指标,具备指向性作用,行业竞争格局改善逻辑依旧适用。
- 农林牧渔:假期消费或处平均水平,供给面仍较好,生猪养殖、家禽养殖、种植与农产品、养殖配套等领域均有投资机会。
- 汽车:政策发力叠加产销旺季,板块迎投资机遇,乘用车、商用车、零部件、机器人、智能驾驶、低空经济等领域均有机会。
- 建筑装饰:建筑央企是牛市中的领涨品种,低估值+持续政策刺激带来板块明显超额收益。
- 煤炭:蒙古煤炭出口量大幅增长,政府计划未来几年出口量持续提升,煤价不具备大幅下跌风险。
- 食品饮料:政策效应初显,白酒修复估值、大众品迎改善,建议关注超跌龙头、高确定性区域酒、强政策受益子板块、高景气度延续标的、具备α逻辑的弹性标的。
- 纺织服饰:运动鞋服、休闲服饰、纺织制造、黄金珠宝等领域均有投资机会。
- 传媒:政策组合拳刺激下市场保持反弹,并购重组条线股价表现抢眼,AI产业加速发展,国产模型能力也在不断提升性能。
- 计算机:资本IT大幅跑赢申万计算机指数,计算机有望成为投资修复领军,建议关注信创、鸿蒙、国改、财政、医疗信息化、教育、IT基建、港股、工业、零售、数据要素等领域。
- 电力设备:海上风电密集招标开工,新能源车企公布9月交付量,光伏、风电&电网、氢能、储能、新能源车等领域均有机会。
- 有色金属:地缘冲突支撑黄金风险溢价,国内政策持续发力利好工业金属,建议关注黄金、铜、铝、锂、硅等领域。
- 通信:通信配置的进攻性可从宏观、中观、微观三大层级进行解读,建议关注算力、数据要素等领域。