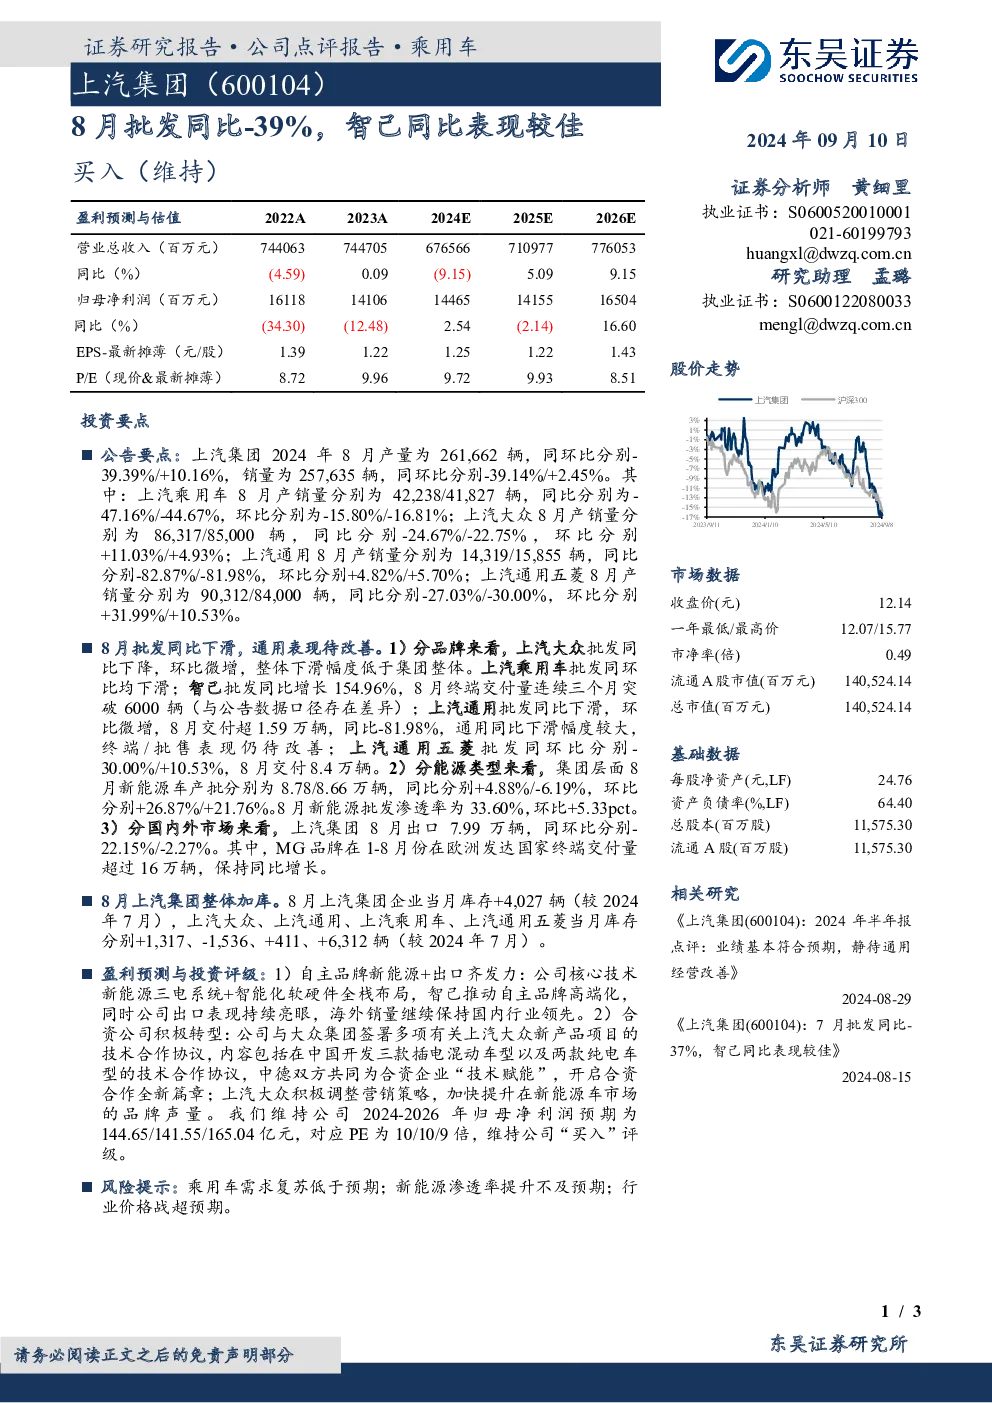
核心观点与关键数据
- 产量与销量:上汽集团2024年8月产量261,662辆,同比下降39.39%,环比增长10.16%;销量257,635辆,同比下降39.14%,环比增长2.45%。其中,上汽乘用车产销量同比分别下降47.16%/44.67%,环比下降15.80%/16.81%;上汽大众产销量同比分别下降24.67%/22.75%,环比增长11.03%/4.93%;上汽通用产销量同比分别下降82.87%/81.98%,环比增长4.82%/5.70%;上汽通用五菱产销量同比分别下降27.03%/30.00%,环比增长31.99%/10.53%。
品牌与市场表现
- 批发市场:8月批发同比下滑,上汽大众环比微增但整体下滑幅度低于集团;上汽乘用车批发同环比均下滑;智己批发同比增长154.96%,连续三个月交付量超6000辆;上汽通用批发同比下滑幅度较大,终端/批售表现待改善;上汽通用五菱批发同比下滑,但8月交付8.4万辆。
- 能源类型:集团层面8月新能源车产批分别为8.78/8.66万辆,同比分别增长4.88%/-6.19%,环比增长26.87%/21.76%。新能源批发渗透率为33.60%,环比提升5.33个百分点。
- 国内外市场:上汽集团8月出口7.99万辆,同比下滑22.15%,环比下滑2.27%。MG品牌在欧洲发达国家终端交付量超16万辆,保持同比增长。
库存与盈利预测
- 库存:8月上汽集团整体加库,当月库存增加4,027辆。上汽大众、上汽通用、上汽乘用车、上汽通用五菱当月库存分别增加1,317辆、减少1,536辆、增加411辆、增加6,312辆。
- 盈利预测:维持公司2024-2026年归母净利润预期为144.65/141.55/165.04亿元,对应PE为10/10/9倍,维持“买入”评级。
风险提示
- 乘用车需求复苏低于预期;新能源渗透率提升不及预期;行业价格战超预期。