猜你想问
这份研报主要分析了上汽集团的哪些核心内容?
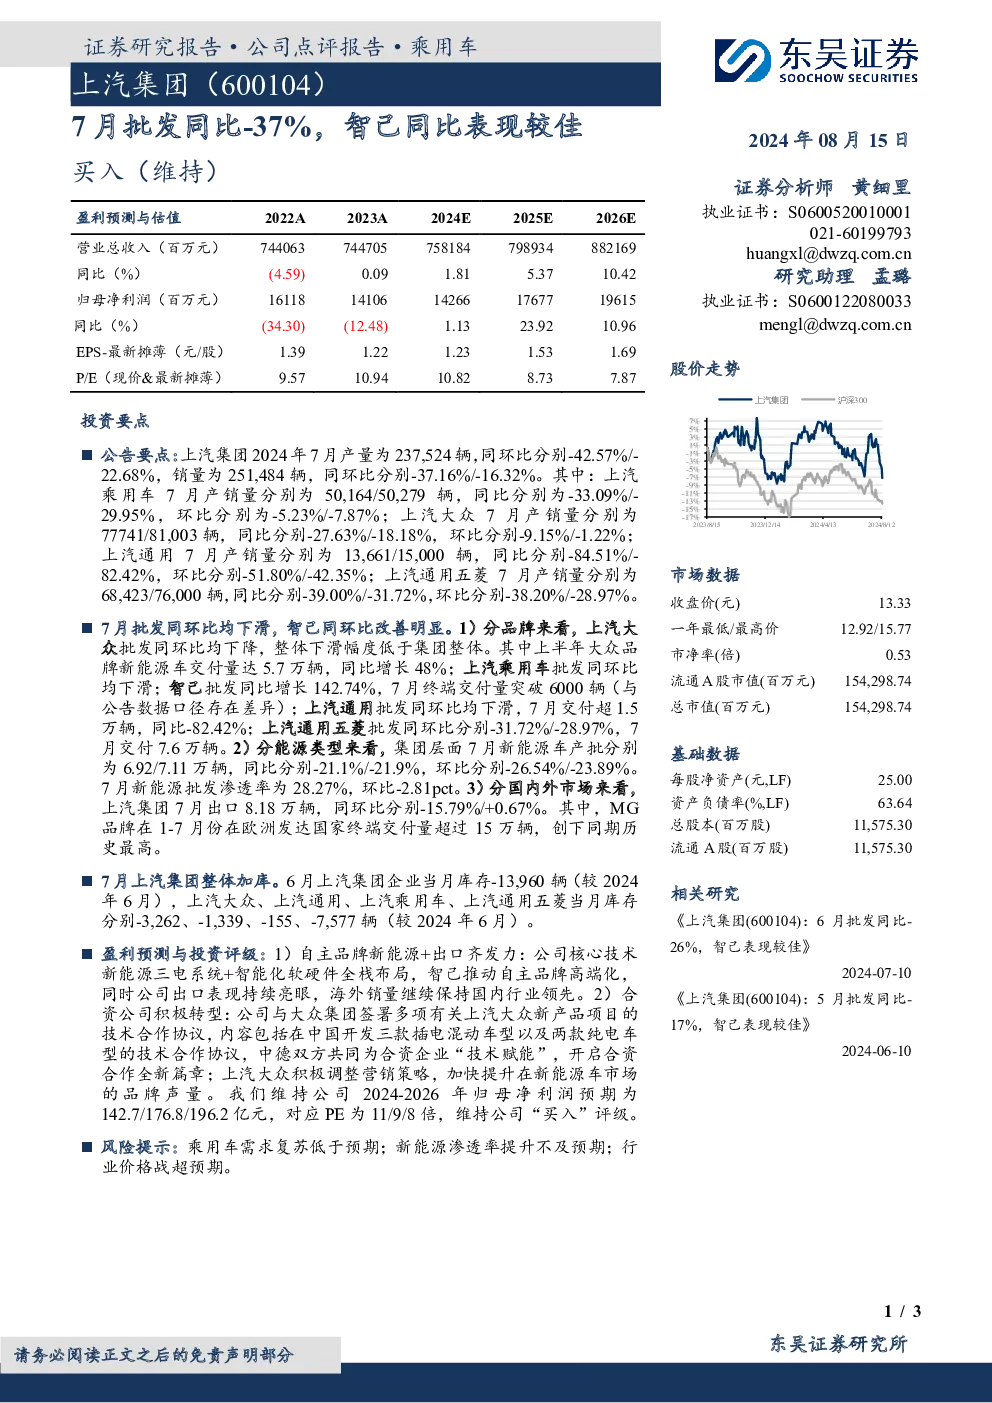
这份研报主要分析了上汽集团2024年7月的产量和销量数据,包括集团层面的同比和环比变化,以及各子品牌如上汽乘用车、上汽大众、上汽通用、上汽通用五菱的具体表现。同时,报告还详细分析了7月批发市场的整体表现,特别是智己品牌同比大幅增长142.74%的亮眼数据,以及新能源车产销量和渗透率的行业趋势。此外,报告还关注了上汽集团的库存情况、投资评级与盈利预测,以及核心观点和风险提示。
当前新能源汽车行业的发展趋势如何?
当前新能源汽车行业呈现多元化发展趋势。一方面,传统车企加速转型,如上汽集团旗下各品牌积极布局新能源车型,其中智己品牌表现突出,7月批发同比增长142.74%。另一方面,行业竞争加剧,新能源渗透率持续提升但增速放缓,报告显示7月新能源批发渗透率为28.27%,环比下降2.81个百分点。同时,出口市场成为重要增长点,上汽集团出口8.18万辆,其中MG品牌在欧洲发达国家表现亮眼。但行业也面临乘用车需求复苏不及预期、新能源渗透率提升不及预期以及价格战加剧等风险。
研报重点分析了上汽集团的哪些方面?
研报重点分析了上汽集团2024年7月的产销数据,特别是新能源车的产销量环比改善明显,以及各子品牌的同比环比变化。此外,报告重点分析了批发市场的表现,突出了智己品牌的高速增长和上汽大众、上汽通用、上汽通用五菱的各自特点。报告还关注了库存情况,指出7月上汽集团整体加库。在投资分析方面,报告强调了自主品牌新能源和出口的发力,智己品牌的高端化推动,以及合资公司的积极转型,如大众与上汽签署技术合作协议加速新能源布局。
当前汽车市场的现状如何判断?
当前汽车市场呈现结构性分化态势。一方面,整体市场需求面临压力,上汽集团2024年7月产量和销量同环比均下滑,各品牌表现不一。另一方面,新能源车市场持续增长但增速放缓,渗透率提升面临挑战,报告显示7月新能源批发渗透率环比下降2.81个百分点。同时,出口市场表现稳健,上汽集团出口8.18万辆,MG品牌在欧洲发达国家终端交付量超15万辆。但行业整体面临乘用车需求复苏不及预期、新能源渗透率提升不及预期以及价格战加剧等风险因素。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是乘用车需求复苏低于预期,报告数据显示7月上汽集团销量同比下滑37.16%,环比下滑16.32%,反映出市场需求仍面临压力。二是新能源渗透率提升不及预期,虽然行业趋势向好,但报告显示7月新能源批发渗透率环比下降2.81个百分点,表明渗透率提升面临挑战。三是行业价格战超预期,市场竞争加剧可能导致利润空间压缩,影响企业盈利能力。这些风险因素需要投资者密切关注。