根据提供的文字内容,以下是关于半导体行业的研究概览:
行业概述
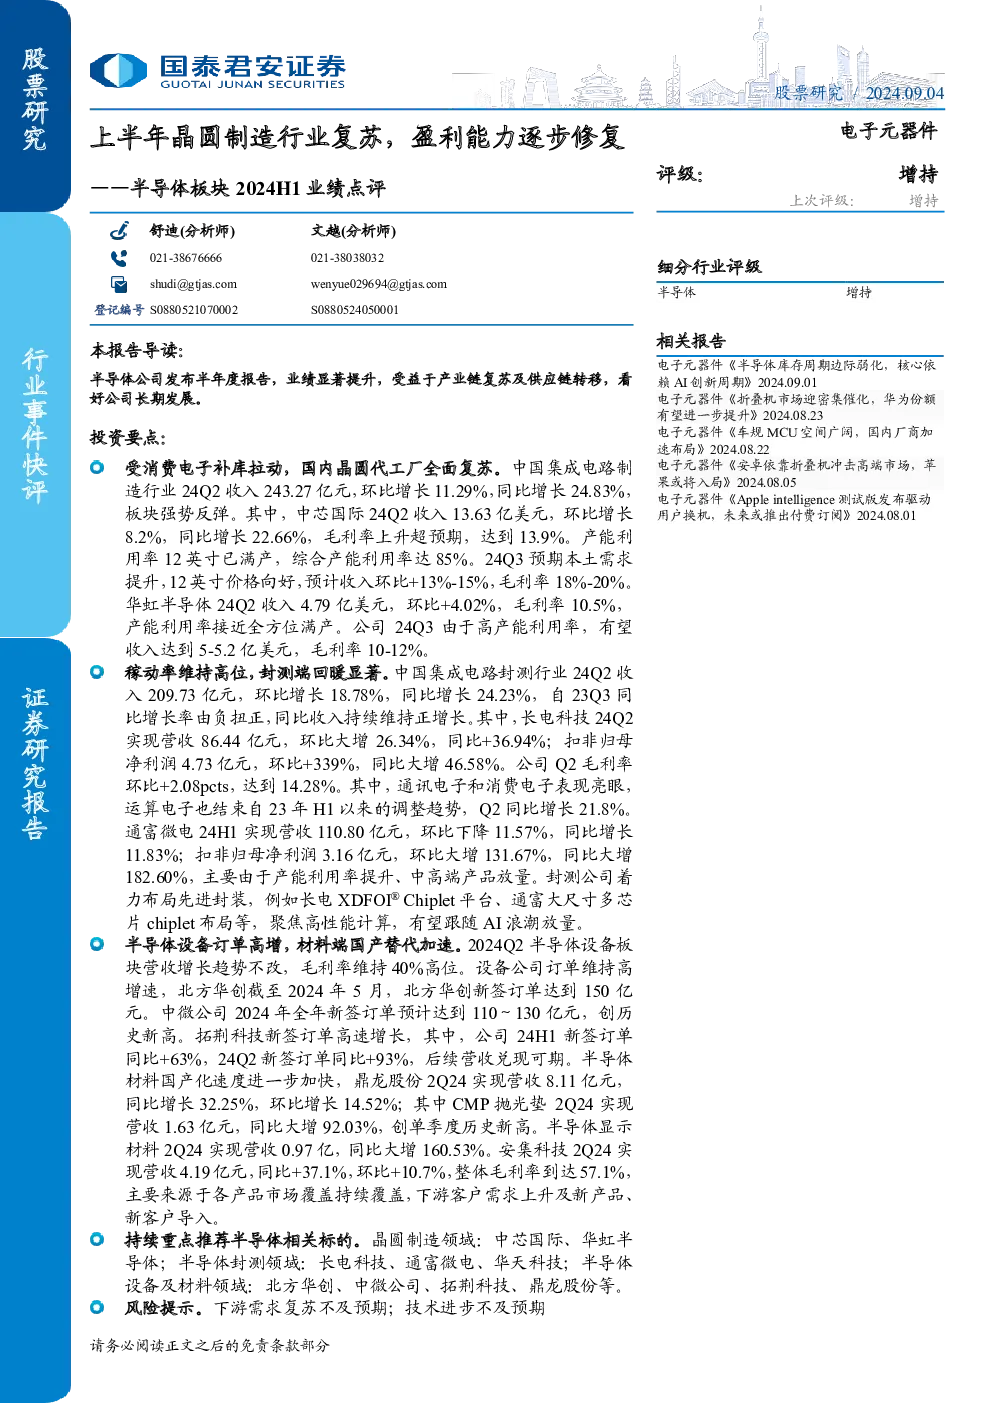
- 复苏迹象:半导体行业在2024年上半年显示出复苏迹象,特别是在晶圆制造和封装测试领域。
- 收入增长:中国集成电路制造行业和封测行业的收入在2024年第2季度实现了双位数的增长,表明行业正在逐渐摆脱低谷期。
- 产能利用率提升:中芯国际和华虹半导体的产能利用率分别达到了85%和接近全方位满产,反映了市场需求的回暖。
- 价格走势:预计12英寸晶圆的价格将在2024年第3季度保持向好态势。
主要细分行业分析
晶圆制造
- 中芯国际:2024年第2季度收入同比增长22.66%,毛利率提升至13.9%。预期第3季度收入环比增长13%-15%,毛利率目标为18%-20%。
- 华虹半导体:2024年第2季度收入同比增长24.70%,毛利率为10.5%。预计第3季度收入将达到5-5.2亿美元,毛利率为10-12%。
半导体封测
- 长电科技:2024年第2季度收入同比增长36.94%,扣非归母净利润环比增长339%。公司着力于高性能封装技术,如XDFOI® Chiplet平台。
- 通富微电:2024年1-6月收入同比增长11.83%,扣非归母净利润环比增长131.67%。公司加大中高端产品投入,并布局大尺寸多芯片Chiplet封装技术。
半导体设备与材料
- 订单与国产化趋势:设备订单保持高增长,材料国产化速度加快。北方华创、中微公司、拓荆科技、鼎龙股份等公司订单量创新高,材料如CMP抛光垫和半导体显示材料的收入均实现显著增长。
投资策略
- 推荐标的:重点关注中芯国际、华虹半导体、长电科技、通富微电、华天科技等公司在晶圆制造、封装测试以及设备与材料领域的表现。
风险提示
- 下游需求风险:如果下游需求复苏速度低于预期,可能影响整体行业的增长。
- 技术创新风险:技术进步速度可能不及预期,影响产品的竞争力和市场接受度。
具体公司估值表
| 公司名称 | 代码 | 收盘价(元) | 盈利预测(EPS元) | PE | 评级 |
| --- | --- | --- | --- | --- | --- |
| 中芯国际 | 688981.SH | 46.78 | 0.38 | 123.11 | 增持 |
| 华虹半导体 | 1347.HK | 16.7 | 0.06 | 38.97 | 增持 |
| 通富微电 | 002156.SZ | 18.99 | 0.54 | 35.17 | 增持 |
| 华天科技 | 002185.SZ | 7.78 | 0.24 | 32.42 | 增持 |
| 长电科技 | 600584.SH | 31.03 | 1.17 | 26.52 | 增持 |
以上内容基于提供的文字资料进行了归纳总结,涵盖了半导体行业的主要动态、关键数据和投资策略建议。