你可能感兴趣
公司信息更新报告:2024H1归母净利润+35.1%,主品牌势能持续提升
基础化工开源证券2024-08-24
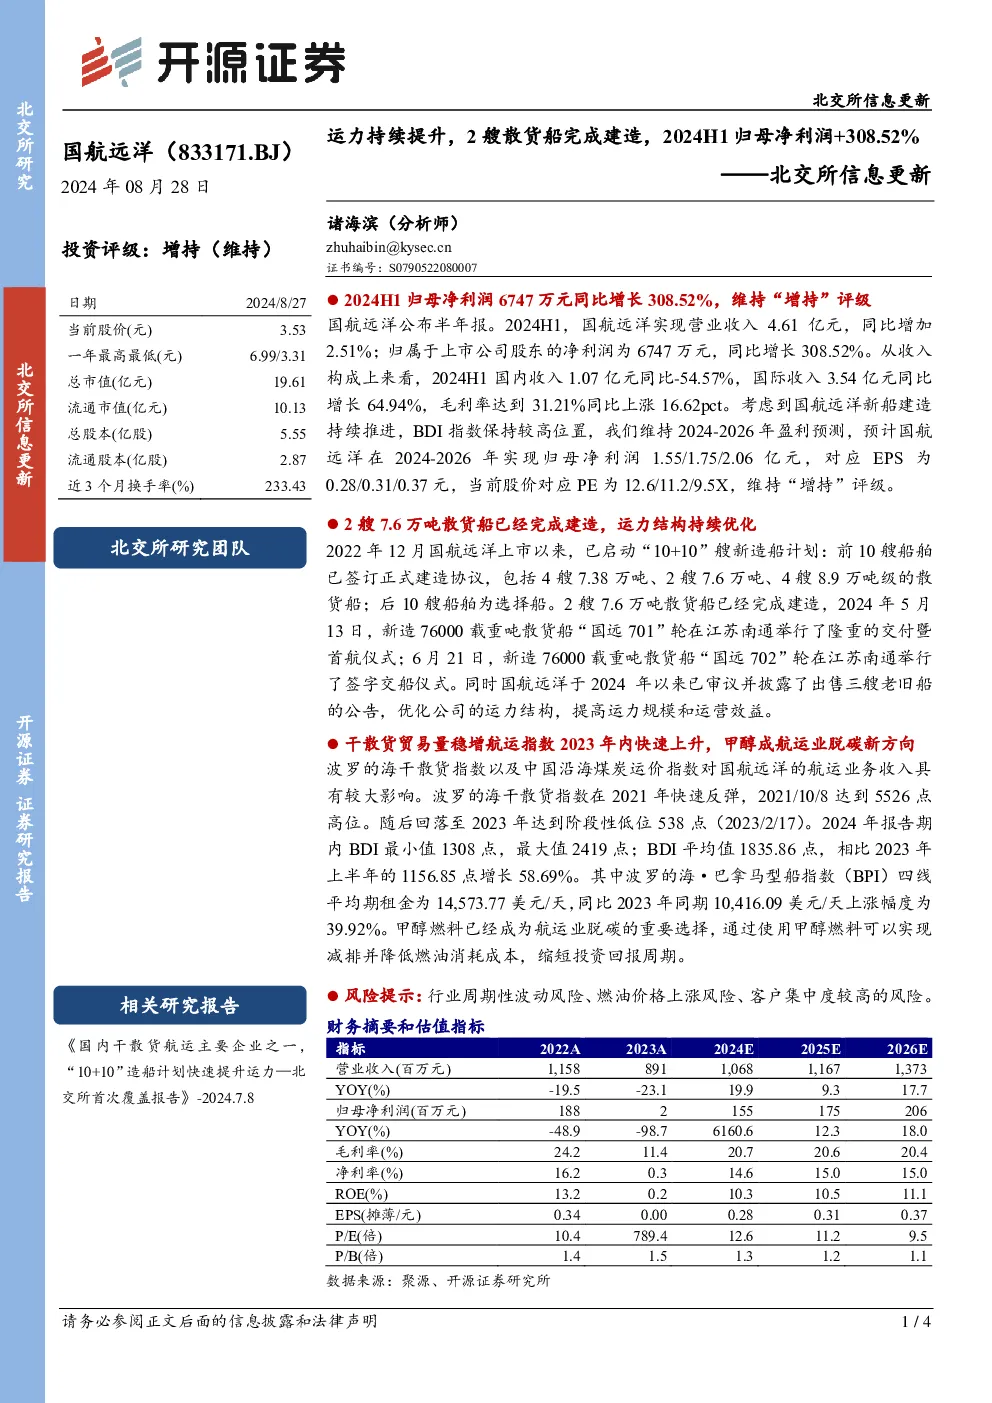
【浙商交运李丹|国航远洋】23Q2实现归母净利润0.32亿元,新增2艘可选择散货
未知机构2023-08-26
北交所信息更新:锂电辊压设备领军企业研发持续加力,2024H1归母净利润+30%
机械设备开源证券2024-08-23
北交所信息更新:轨交设备受益设备大更新毛利率提升,2024H1归母净利润+53%
开源证券2024-08-26
北交所信息更新:新运力持续形成并切入高速直航新业务,Q1-3归母净利润+954%
开源证券2024-10-30
北交所信息更新:家电“以旧换新”+服务器滑轨放量,2024H1归母净利润+158.25%
开源证券2024-08-27
北交所信息更新:半导体、光伏双产业共进助推平台化发展,2024H1归母净利润+38%
机械设备开源证券2024-08-29
港股公司信息更新报告:2024H1归母净利润+47.4%,重组胶原龙头延续高增
开源证券2024-08-20
2024H1归母净利润增速快于营收增速,费用端有所改善
医药生物山西证券2024-08-22
半年报点评:2024H1实现归母净利润0.98亿元,同比+12.49%
医药生物国盛证券2024-09-02