猜你想问
冠通研究原油报告核心内容是什么?
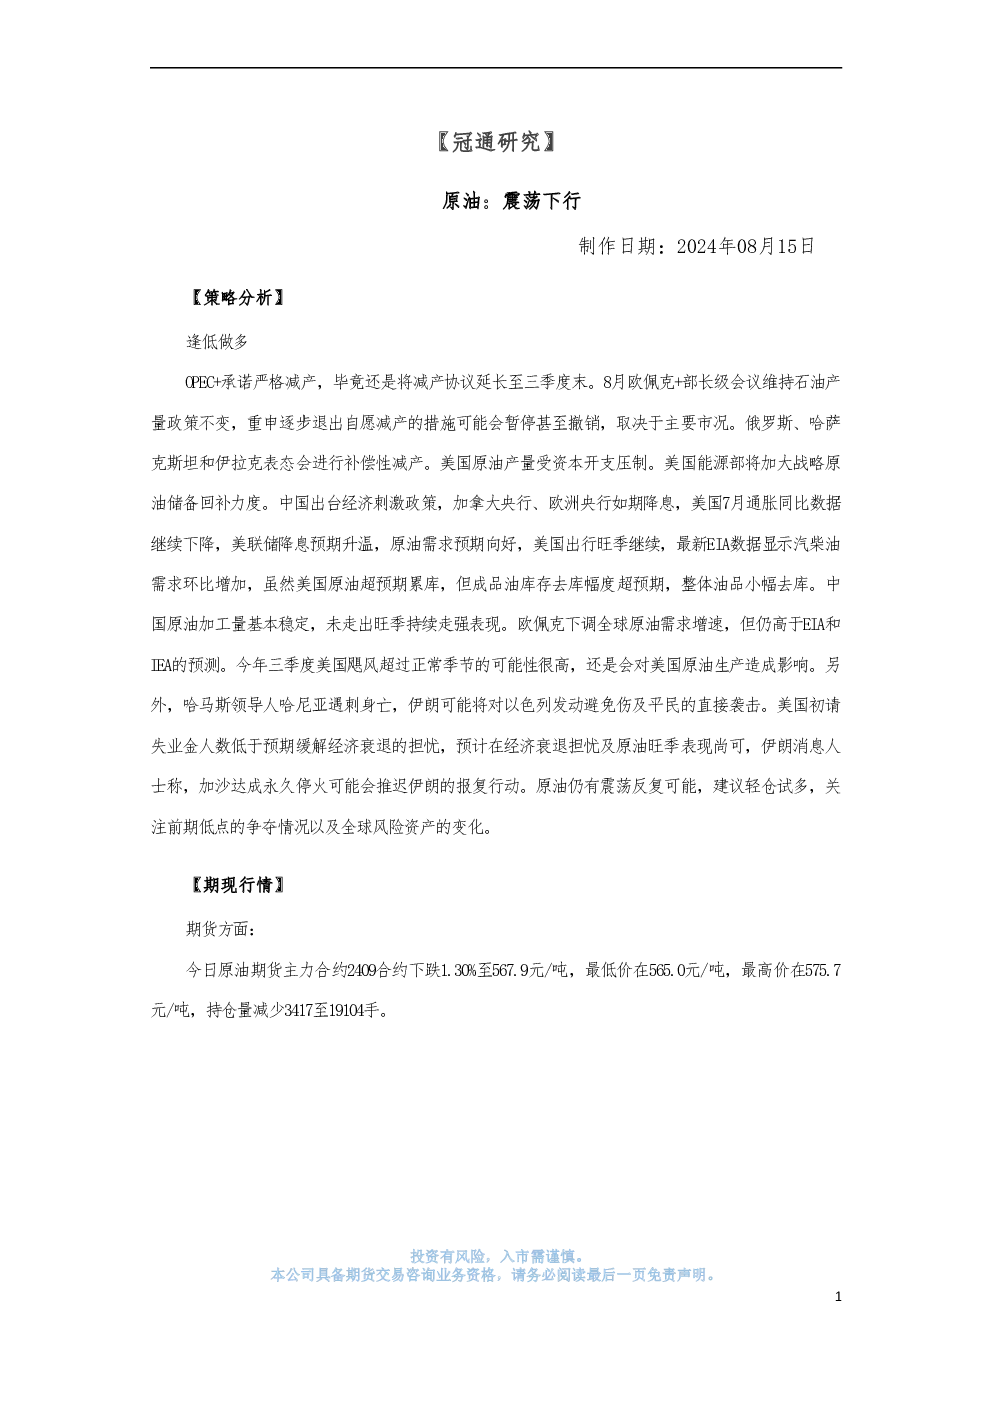
该报告分析原油市场震荡下行趋势,指出OPEC+延长减产协议但逐步退出自愿减产的措施可能暂停或撤销,美国原油产量受资本开支压制,能源部加大战略储备回补。报告强调中国出台经济刺激政策、多国央行降息、美国通胀下降及美联储降息预期升温对需求预期的影响。EIA数据显示美国原油超预期累库,但成品油库存去库超预期,整体油品小幅去库。中国原油加工量稳定,未现旺季走强。欧佩克下调全球需求增速但仍高于EIA和IEA预测。报告建议逢低做多,关注前期低点争夺及全球风险资产变化。
原油行业发展趋势如何?
原油行业发展趋势呈现震荡态势,主要受OPEC+政策调整、美国产量压制及全球经济刺激政策影响。OPEC+延长减产协议但可能逐步退出自愿减产,美国原油产量受资本开支压制,能源部加大战略储备回补。中国及多国央行降息、美国通胀下降、美联储降息预期升温均对需求预期产生积极影响。EIA数据显示美国原油库存超预期增加,但成品油库存去库超预期,整体油品小幅去库。全球需求增速被欧佩克下调,但仍高于EIA和IEA预测。三季度美国飓风及地缘政治风险可能影响原油生产。原油市场仍有震荡反复可能,建议关注前期低点争夺及全球风险资产变化。
报告重点分析了哪些方向?
报告重点分析了原油市场供需关系及政策影响。在供给端,OPEC+延长减产协议但逐步退出自愿减产的措施可能暂停或撤销,美国原油产量受资本开支压制,能源部加大战略储备回补。在需求端,中国出台经济刺激政策,多国央行降息,美国通胀下降,美联储降息预期升温,EIA数据显示美国原油超预期累库,但成品油库存去库超预期,整体油品小幅去库。中国原油加工量稳定,未现旺季走强。全球需求增速被欧佩克下调,但仍高于EIA和IEA预测。报告建议逢低做多,关注前期低点争夺及全球风险资产变化。
当前原油市场现状如何判断?
当前原油市场现状呈现震荡下行趋势,主要受OPEC+政策调整、美国产量压制及全球经济刺激政策影响。OPEC+延长减产协议但可能逐步退出自愿减产,美国原油产量受资本开支压制,能源部加大战略储备回补。中国及多国央行降息、美国通胀下降、美联储降息预期升温均对需求预期产生积极影响。EIA数据显示美国原油库存超预期增加,但成品油库存去库超预期,整体油品小幅去库。全球需求增速被欧佩克下调,但仍高于EIA和IEA预测。三季度美国飓风及地缘政治风险可能影响原油生产。原油市场仍有震荡反复可能,建议关注前期低点争夺及全球风险资产变化。
研报提示哪些风险?
研报提示原油市场面临多重风险。首先,OPEC+延长减产协议但逐步退出自愿减产的措施可能暂停或撤销,政策调整不确定性增加。其次,美国原油产量受资本开支压制,能源部加大战略储备回补,可能影响供给端平衡。再次,全球需求增速被欧佩克下调,但仍高于EIA和IEA预测,需求预期存在不确定性。此外,三季度美国飓风可能影响原油生产,哈马斯遇刺身亡事件或引发伊朗报复等地缘政治风险也可能对市场产生影响。最后,全球经济刺激政策及央行货币政策变化也可能对原油市场带来不确定性。原油市场仍有震荡反复可能,建议关注前期低点争夺及全球风险资产变化。