猜你想问
这份研报主要讲了什么内容?
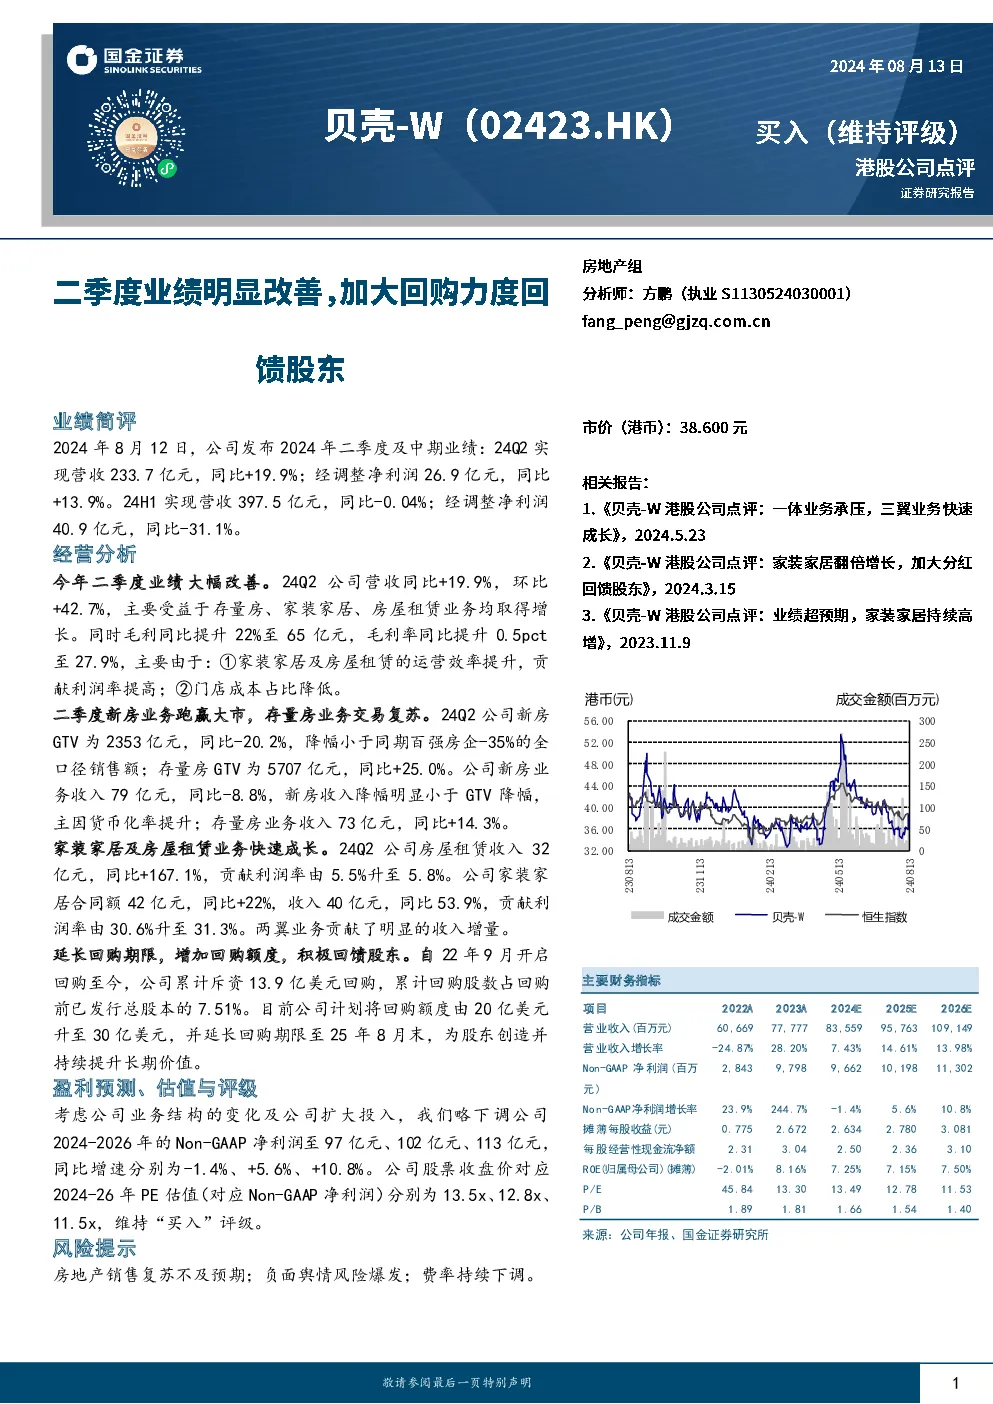
这份研报主要分析了贝壳公司在2024年第二季度的业绩表现及中期业绩情况。报告显示,贝壳24Q2实现营收233.7亿元,同比+19.9%;经调整净利润26.9亿元,同比+13.9%。报告还详细分析了公司在存量房、家装家居、房屋租赁等业务板块的增长情况,以及新房业务的业绩表现。此外,报告还提到了公司延长回购期限、增加回购额度的举措,以积极回馈股东。最后,报告对公司的盈利预测、估值与评级进行了说明,并提示了相关风险。
贝壳所在赛道/行业的发展趋势如何?
贝壳所在赛道为房地产服务业,报告显示贝壳在存量房、家装家居、房屋租赁等业务板块均取得显著增长,表明房地产后市场服务需求持续旺盛。新房业务虽然面临市场调整,但贝壳的业绩表现优于行业平均水平,显示出其在市场调整期的韧性。此外,报告提到家装家居及房屋租赁业务的快速成长,预示着房地产服务业向多元化、综合化方向发展,未来市场空间广阔。
研报重点分析了贝壳的哪些业务方向?
研报重点分析了贝壳的存量房、家装家居、房屋租赁三大业务板块。其中,存量房业务在24Q2实现GTV同比增长25.0%,收入同比增长14.3%,显示出交易复苏的积极信号。家装家居业务同样表现亮眼,合同额同比增长22%,收入同比增长53.9%,利润率也有所提升。房屋租赁业务增长最为迅猛,收入同比增长167.1%,贡献利润率也得到提高。这些业务板块的稳健增长为贝壳的整体业绩提供了有力支撑。
当前贝壳的市场表现如何?
当前贝壳的市场表现呈现稳健态势。虽然房地产行业整体面临调整,但贝壳在多个业务板块实现了逆势增长,尤其是存量房、家装家居、房屋租赁业务的强劲表现,显示出其在市场调整期的竞争优势。报告数据显示,贝壳24Q2营收同比增长19.9%,经调整净利润同比增长13.9%,业绩大幅改善。此外,公司还积极回购股票,提升股东回报,进一步增强了市场信心。
研报提示了哪些主要风险?
研报提示了贝壳面临的三项主要风险:一是房地产销售复苏不及预期,这可能影响贝壳的核心业务收入;二是负面舆情风险爆发,可能损害公司品牌形象和市场份额;三是费率持续下调,可能压缩贝壳的利润空间。这些风险因素需要公司密切关注并及时应对,以确保业务的持续健康发展。