猜你想问
东方财富2024年半年报核心内容有哪些?
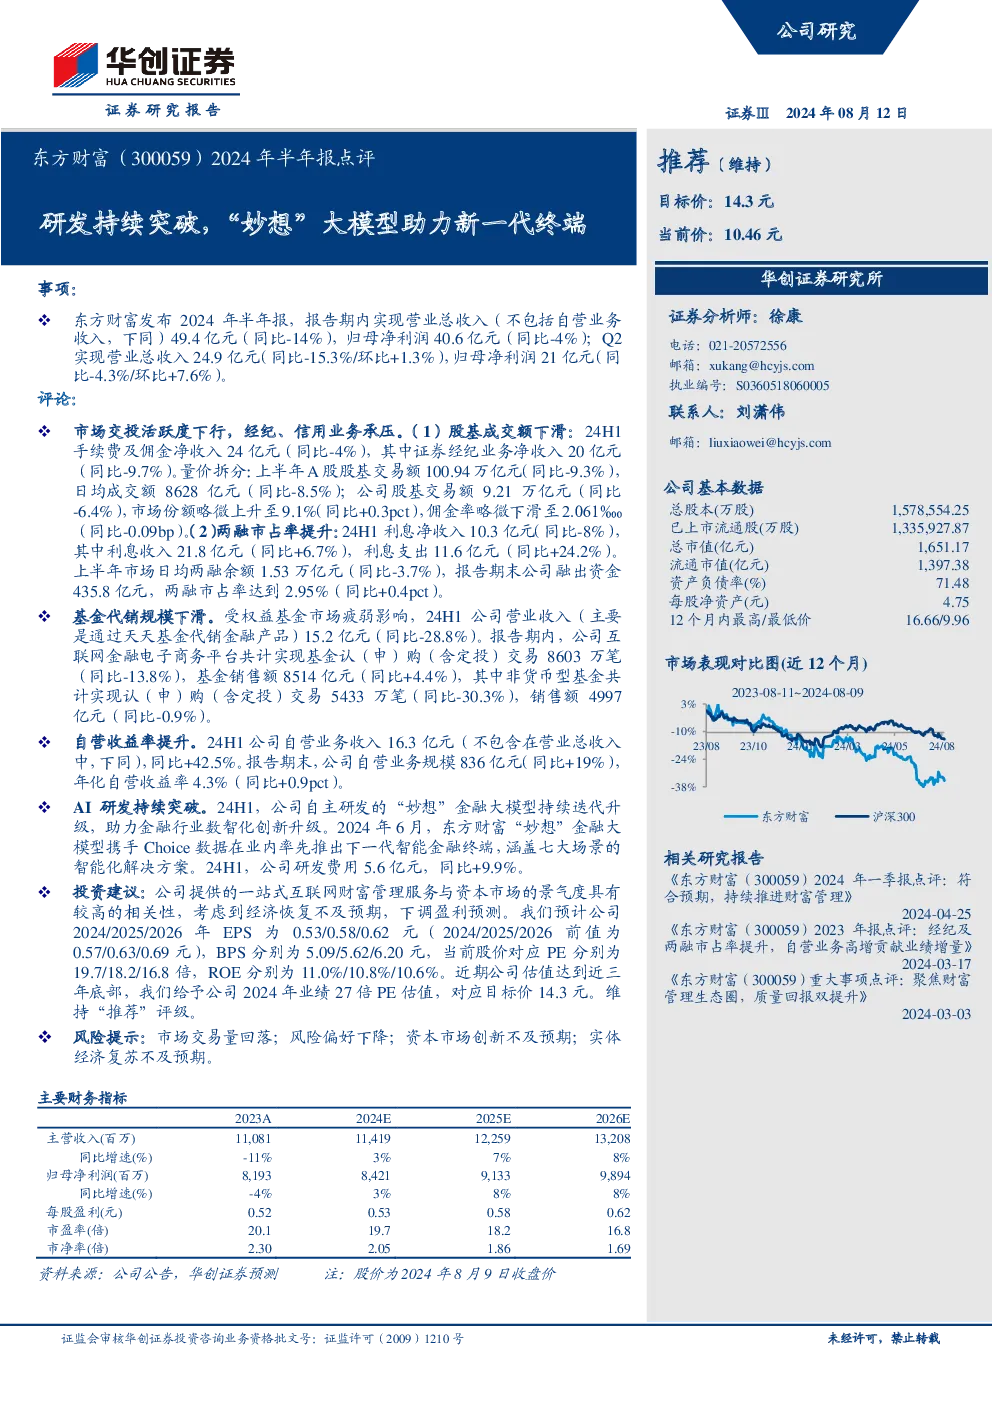
东方财富2024年半年报显示,公司营业总收入(不含自营)49.4亿元,同比-14%;归母净利润40.6亿元,同比-4%。Q2营业总收入24.9亿元,同比-15.3%/环比+1.3%;归母净利润21亿元,同比-4.3%/环比+7.6%。证券经纪业务净收入20亿元,同比-9.7%;两融利息净收入10.3亿元,同比-8%。基金代销收入15.2亿元,同比-28.8%。自营业务收入16.3亿元,同比+42.5%,自营规模836亿元,同比+19%,年化收益率4.3%,同比+0.9pct。研发投入5.6亿元,同比+9.9%,自主研发的“妙想”金融大模型持续迭代升级。
金融行业AI发展趋势如何?
金融行业AI发展趋势呈现持续深化应用和技术迭代特征。东方财富的“妙想”金融大模型作为典型案例,通过持续迭代升级,已在智能金融终端领域实现突破,涵盖七大场景的智能化解决方案。此类大模型的应用正推动金融行业数智化创新升级,提升服务效率和用户体验。未来,随着AI技术的进一步发展,金融大模型将在风险控制、智能投顾、客户服务等更多领域发挥重要作用,成为行业创新的重要驱动力。
东方财富半年报重点分析了哪些方向?
东方财富半年报重点分析了业务板块表现和AI研发进展。业务方面,报告揭示了市场交投活跃度下行对经纪、信用业务造成压力,但两融市占率提升至2.95%,自营业务收益率提升至4.3%。AI研发方面,公司持续投入5.6亿元研发费用,推动“妙想”金融大模型升级,助力金融行业数智化创新,并率先推出下一代智能金融终端。这些分析反映了公司在应对市场变化和把握技术机遇方面的策略。
当前资本市场现状如何?
当前资本市场现状表现为市场交投活跃度下行,对券商业务造成一定压力。具体表现为A股股基交易额同比-9.3%,日均成交额同比-8.5%;证券经纪业务净收入同比-9.7%。同时,权益基金市场疲弱导致基金代销规模下滑,同比-28.8%。然而,两融市占率实现提升,达到2.95%,自营业务表现亮眼,收入同比+42.5%,规模同比+19%。整体来看,市场面临挑战,但结构性机会依然存在。
东方财富研报存在哪些风险提示?
东方财富研报提示了多项风险因素,包括市场交易量回落可能导致业务收入下滑;风险偏好下降可能影响投资者参与度;资本市场创新不及预期可能限制公司业务发展;实体经济复苏不及预期可能拖累整体市场表现。这些风险需关注,但研报同时指出公司估值已接近三年底部,给予2024年业绩27倍PE估值,对应目标价14.3元,维持“推荐”评级。