数字经济与市场动态综述
市场表现与策略
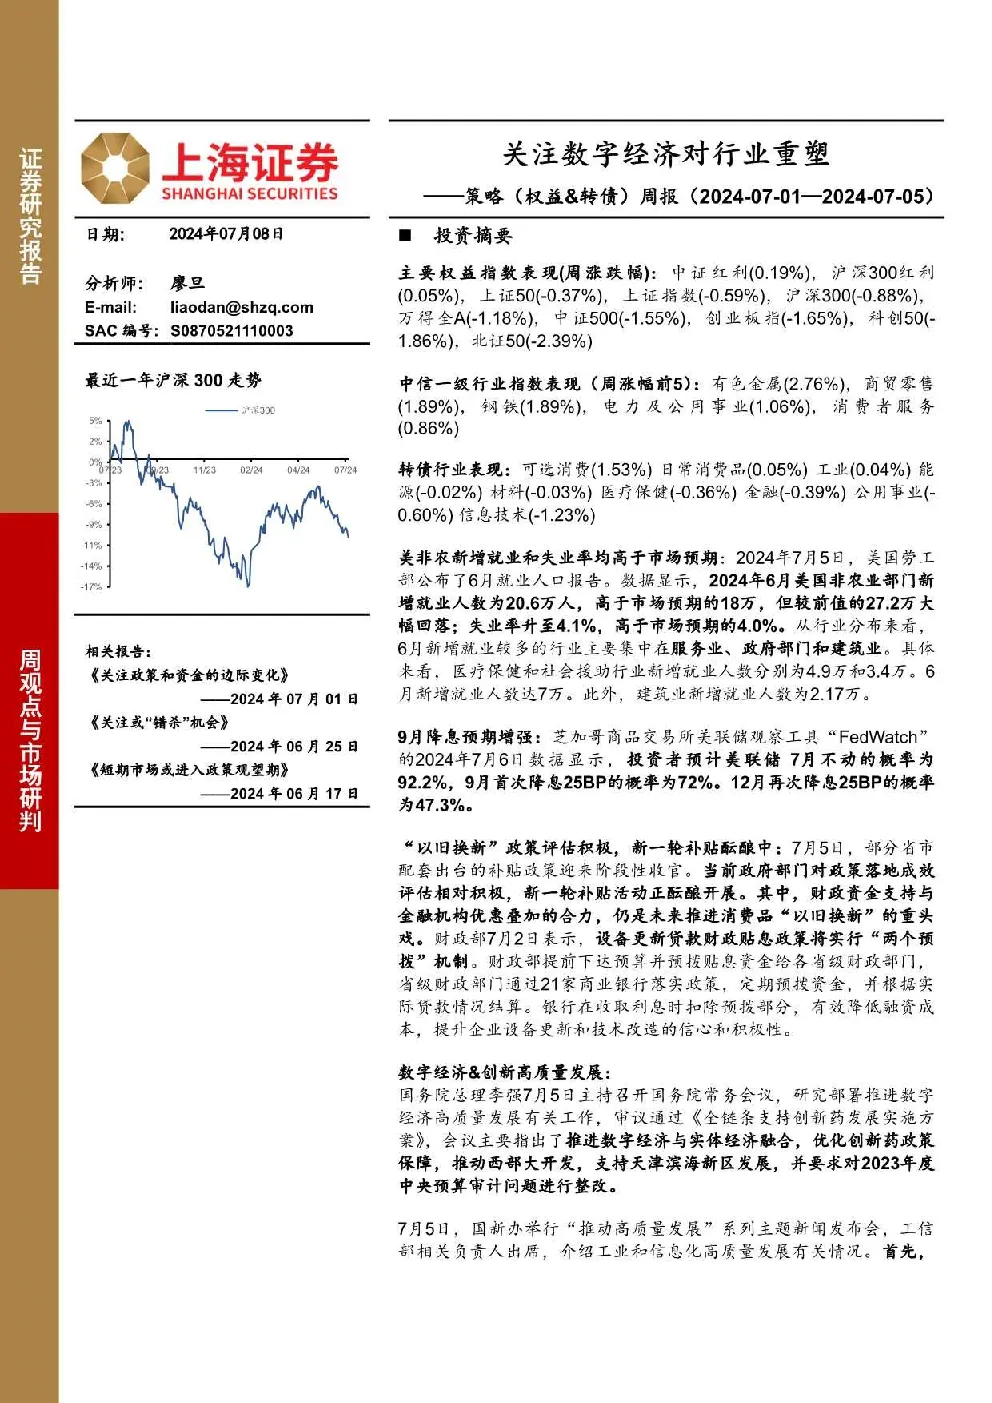
- 权益市场:一周内,主要权益指数如中证幻利、沪深300幻利、上50、上证指数、深300等分别录得0.19%、0.05%、-0.37%、-0.59%、-0.88%的周涨幅,而万得全A和中证500则分别下滑1.18%和1.55%。
- 转债行业表现:可选消费行业领涨,周涨幅为1.53%,日常消费品、工业、能源、材料、医疗保健、金融、公用事业、信息技术等行业依次表现。
经济与政策动态
- 美国就业数据:美国6月非农就业新增20.6万人,失业率升至4.1%,略高于市场预期,显示劳动力市场虽仍紧张但有降温迹象。
- 货币政策展望:市场对美联储9月降息的预期增强,联邦观察工具显示投资者预期9月首次降息的概率为72%。
- 政策评估与补贴:政府对“以旧换新”政策的评估积极,新一轮补贴计划正在筹备,旨在刺激消费和促进产业升级。
数字经济与创新
- 政策推动:国务院常务会议强调推进数字经济与实体经济融合,提出支持创新药发展、西部大开发、天津滨海新区发展,并要求整改2023年度中央预算审计问题。
- 产业规划:工信部提出超前布局六大未来产业,包括人形机器人、脑机接口、元宇宙、下一代互联网、6G、量子科技、原子级制造、深海空天开发。
- 技术创新:加快5G-A演进和6G研发,布局超高速光纤传输和下一代光网络,促进氢能、新型储能、绿色智能计算和智能微电网等绿色低碳产业发展。
数据与应用
- 大模型发展:国家数据局加快研究制定数据资源开发利用政策,工业和信息化部发布《国家人工智能产业综合标准化体系建设指南》,旨在形成高质量发展的标准体系。
- 应用指数:国内大模型在工业领域文本生成的准确性与国际模型相比具有竞争力,但在特定行业如电力、建材、纺织等领域具备一定领先优势。
资本市场动态
- 投资建议:市场波动下,关注传统行业受数字经济赋能的机会、消费政策、国企改革和未来产业趋势。
- 风险提示:全球经济失速风险、市场价格波动、海外通胀超预期、政策风险、模型风险。
结论
本周市场呈现震荡态势,上证指数位于3000点以下,市场整体估值处于历史低位。在数字经济的推动下,政策层面着重于推动与实体产业的融合、支持创新药发展、鼓励西部大开发和未来科技领域的前瞻布局。投资策略上,建议关注传统行业转型、消费政策刺激、国企改革红利以及未来产业方向,同时注意市场风险。在资本市场上,关注结构性预期差、政策导向、高质量标准体系建立和大模型应用趋势,以应对市场不确定性。