三环集团2023年及未来展望
一、财务表现
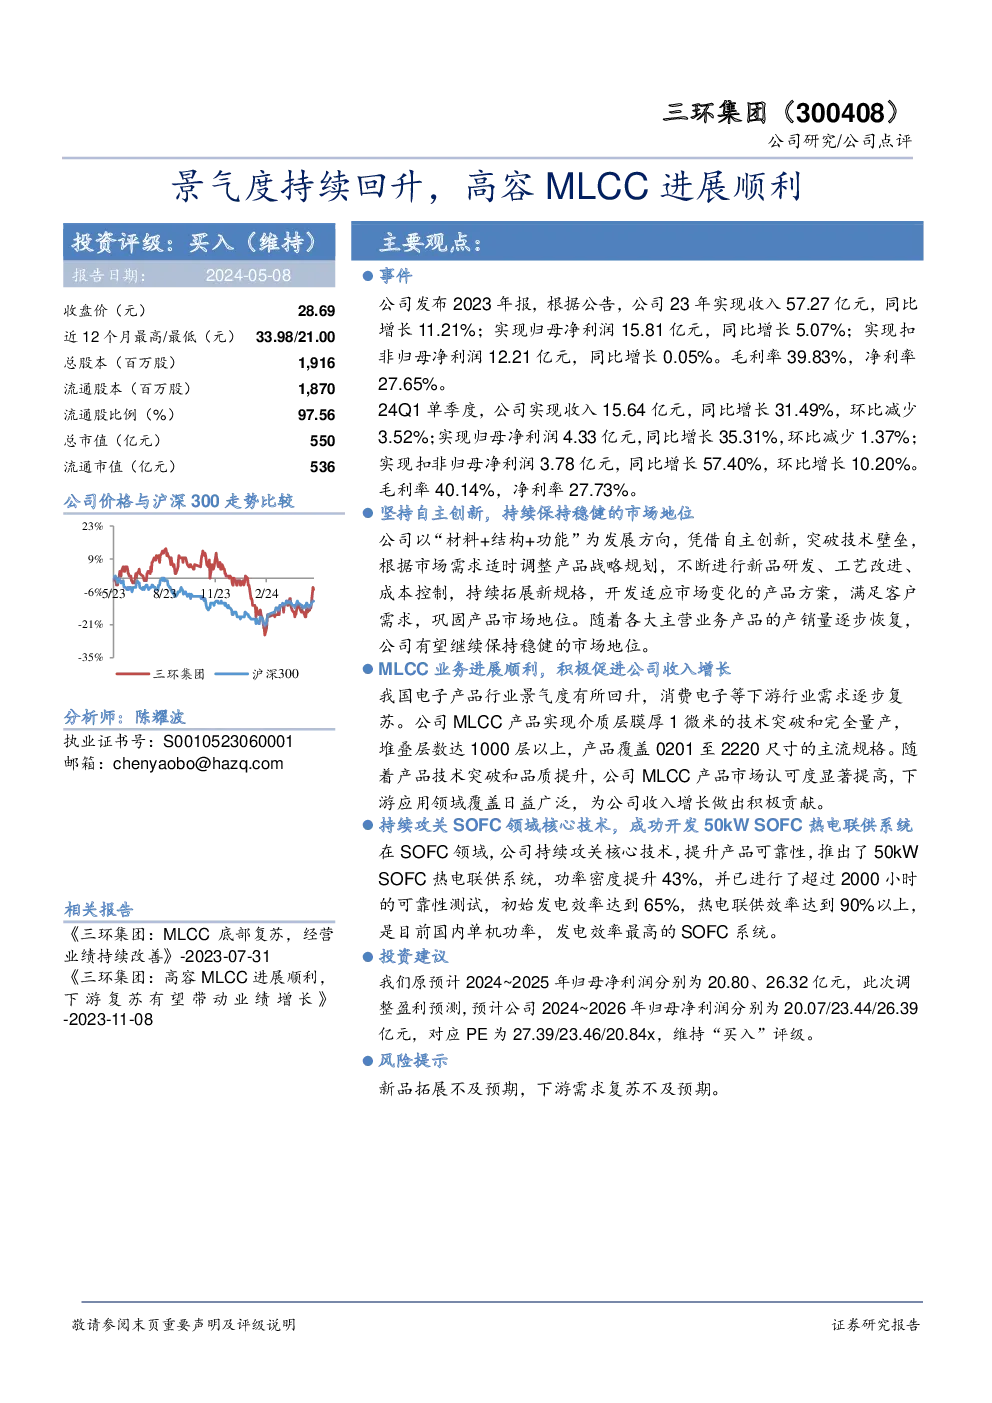
- 营业收入:2023年实现收入57.27亿元,同比增长11.21%,预计2024年至2026年分别增长至67.20亿、77.01亿、87.57亿。
- 净利润:2023年净利润为15.81亿元,同比增长5.07%,预计2024年至2026年分别增长至20.07亿、23.44亿、26.39亿。
二、主要业务进展
- MLCC业务:实现了介质层膜厚1微米的技术突破,堆叠层数达1000层以上,产品覆盖主流规格,市场认可度提高,为收入增长做出积极贡献。
- SOFC领域:成功开发出50kW SOFC热电联供系统,功率密度提升43%,发电效率达到65%,热电联供效率超过90%,是国内单机功率、发电效率最高的SOFC系统。
三、投资建议
- 调整预测:预计2024年至2026年归母净利润分别为20.07亿、23.44亿、26.39亿,对应PE为27.39x、23.46x、20.84x,维持“买入”评级。
四、风险提示
- 风险因素:新品拓展不及预期、下游需求复苏不及预期。
五、财务指标概览
- 盈利能力:毛利率稳定增长,ROE提升,每股收益增加。
- 成长能力:营业收入和净利润均呈现稳步增长趋势。
- 偿债能力:资产负债率较低,财务风险可控。
- 营运能力:总资产周转率稳定,应收账款周转率良好。
六、估值比率
- P/E:从35.91倍降至27.39倍,表明估值相对合理。
- P/B:从3.10倍降至2.18倍,显示股价与资产价值的比例降低。
- EV/EBITDA:从25.74倍降至12.96倍,反映企业整体价值与息税折旧摊销前利润的关系。
七、市场表现
- 股票表现:三环集团股价与沪深300指数相比,显示公司在市场上的表现与大盘同步或领先。
八、评级与展望
- 投资评级:维持买入评级,基于公司持续的技术创新、市场拓展以及稳定的财务表现。
综上所述,三环集团在2023年的表现稳健,通过技术创新和市场布局,持续推动MLCC业务的增长,并在SOFC领域取得突破,展现出良好的发展前景。投资建议维持“买入”,但需关注新品拓展和下游需求复苏的风险。