猜你想问
这份橡胶周度报告主要分析了什么内容?
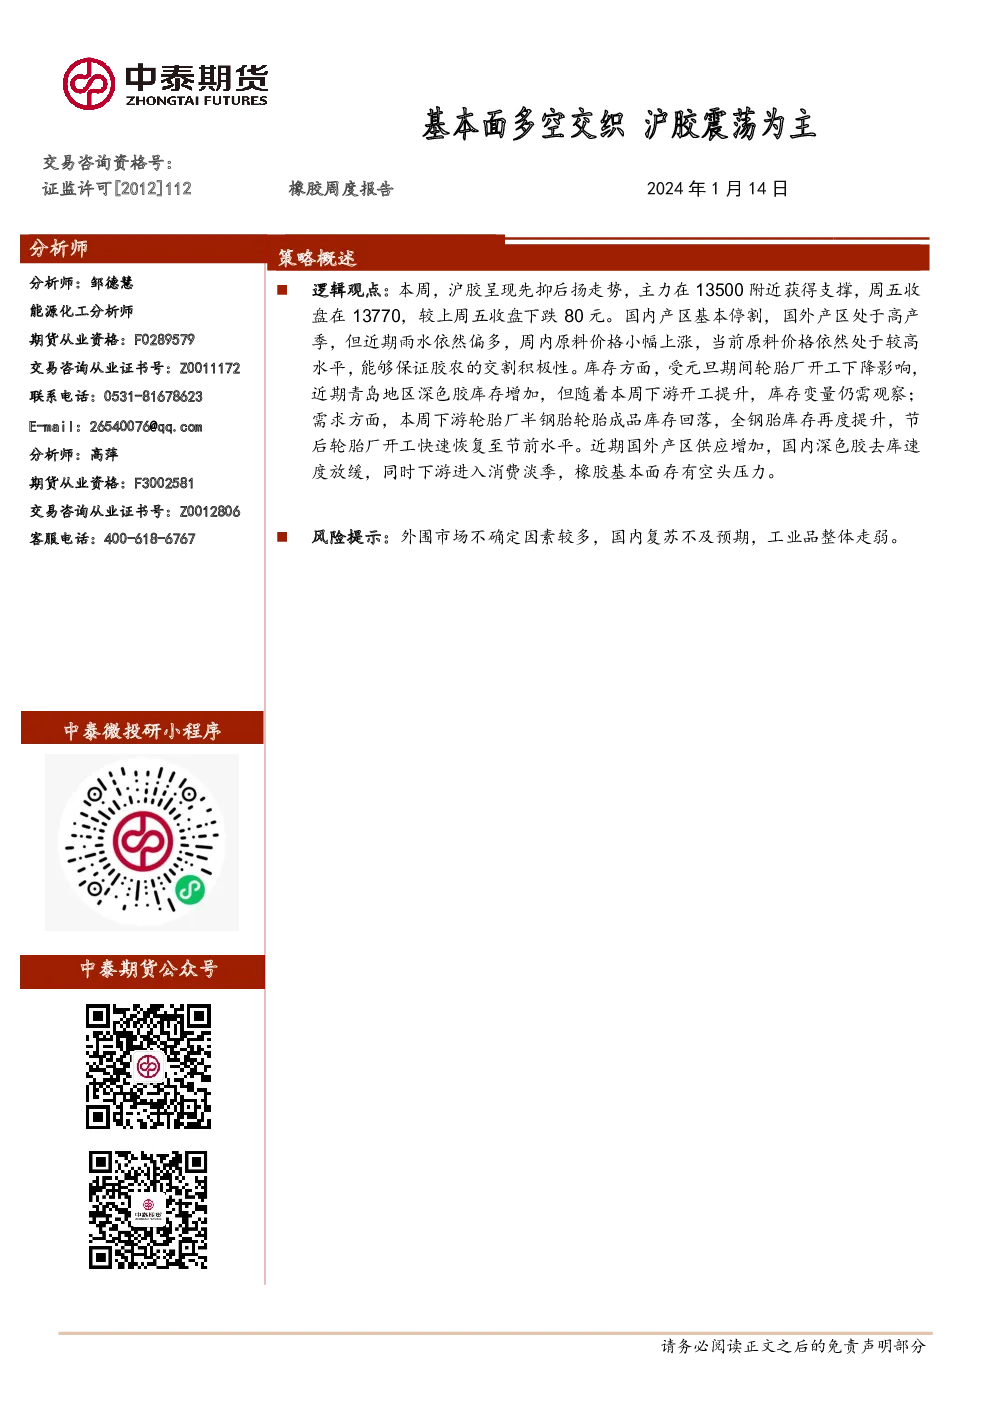
本报告分析了沪胶本周的走势,显示主力合约在13500附近获得支撑,周五收盘于13770,下跌80元。报告探讨了国内产区停割、国外产区高产季但雨水偏多等供应端因素,以及青岛地区深色胶库存增加、下游轮胎厂开工恢复但进入消费淡季等需求端因素,指出基本面多空交织,沪胶震荡为主。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注国内外产区产量变化、轮胎厂开工率及库存水平。当前国内产区基本停割,国外产区进入高产季,原料价格震荡偏强。下游轮胎厂开工率虽恢复至节前水平,但进入消费淡季,半钢胎库存下降,全钢胎库存回升至高位,短期市场需求下降不大,后期开工存在不确定性。
报告中重点分析了哪些方向?
报告重点分析了沪胶的供应和需求两端。供应方面,泰国原料加工利润低,胶农割胶积极性高,区外深色胶去库变缓,青岛保税区库存小幅增加,浅色胶仓单持续增加。需求方面,轮胎厂开工率恢复,半钢胎库存下降,全钢胎库存回升至高位,显示短期市场需求疲软,后期开工存在不确定性。
当前橡胶市场现状如何判断?
当前橡胶市场呈现震荡走势,主力合约在13500附近获得支撑,周五收盘于13770,下跌80元。原料价格小幅上涨,胶农交割积极性高,青岛地区深色胶库存增加,下游轮胎厂开工快速恢复但进入消费淡季,基本面存空头压力。期现价差继续回落,NR受成本、累库存推迟及减产预期影响,全乳产量增产明显,套利盘陆续离场。
这份研报有哪些风险提示?
本报告提示需关注深色胶累库存速度和轮胎厂全钢胎后期订单变化。当前沪胶短期偏弱,但连续下跌后支撑增强,操作需谨慎。需警惕国内外产区产量变化对原料价格的影响,以及下游轮胎厂开工率及库存水平对市场需求的制约。同时,需关注期现价差变化及套利盘动向,这些都可能影响橡胶市场短期走势。
你可能感兴趣
橡胶周报:基本面多空交织 沪胶震荡为主
中泰期货2023-11-20
橡胶周度报告:市场多空僵持 沪胶震荡为主
中泰期货2023-08-14
橡胶周度报告:多空僵持,沪胶周内围绕15000震荡
中泰期货2024-06-23
橡胶周度报告:多空谨慎 沪胶区间小幅震荡
中泰期货2023-03-27
橡胶周度报告:多空谨慎 沪胶低位震荡
中泰期货2023-04-17
橡胶周度报告:市场多空僵持 沪胶震荡整理
中泰期货2024-07-22
橡胶周度报告:多空僵持 沪胶低位震荡
中泰期货2023-12-17
大连农产品周度报告:多空交织,市场以震荡为主
广发期货2010-12-20
橡胶日报:市场多空交织,胶价震荡为主
华泰期货2024-04-16
橡胶周度报告:基本面偏空 沪胶反弹受阻
中泰期货2022-06-12