金山办公年度更新报告
公司概览与财务表现
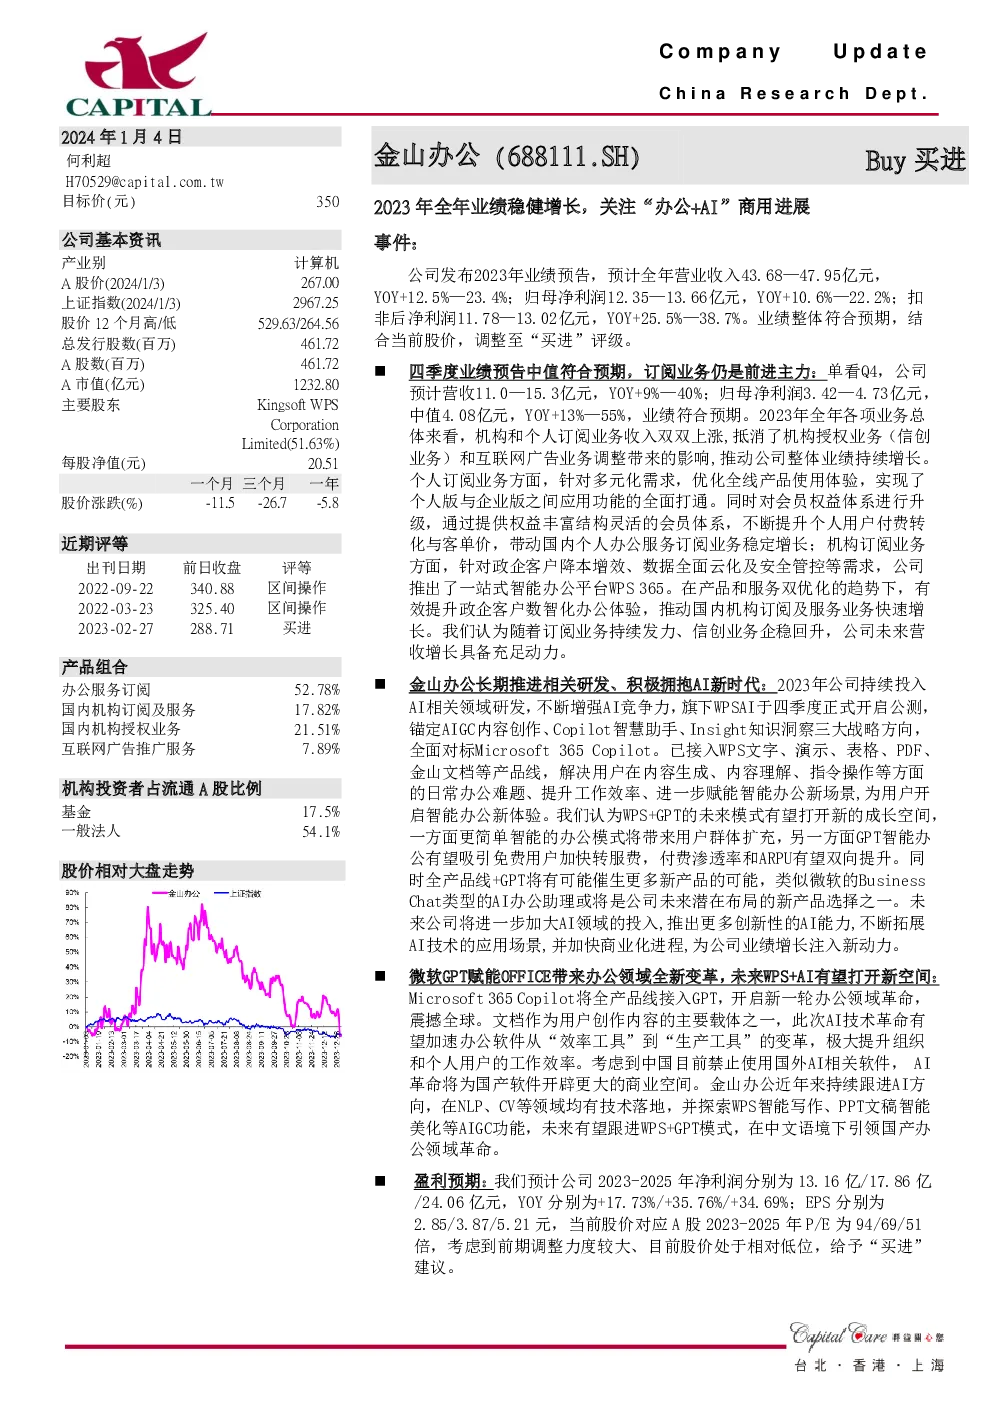
- 公司基本信息:金山办公,全称为北京金山办公软件股份有限公司,是一家专注于办公软件及服务的高新技术企业。
- 业务组合:主要业务包括办公服务订阅、国内机构订阅及服务、国内机构授权业务、互联网广告推广服务。
- 财务表现:
- 2023年全年业绩:营业收入43.68亿至47.95亿元,同比增长12.5%至23.4%;归母净利润12.35亿至13.66亿元,同比增长10.6%至22.2%;扣非后净利润11.78亿至13.02亿元,同比增长25.5%至38.7%。
- 近一年股价表现:股价从最高点529.63元跌至最低点264.56元,至2024年1月3日收盘价267.00元。
- 估值:当前股价对应A股2023-2025年的市盈率为94、69、51倍。
市场分析与策略
- 行业趋势:金山办公长期推进AI相关研发,积极拥抱AI新时代,通过引入AI技术优化产品,增强竞争力。
- 产品布局:公司已推出WPS AI公测版,覆盖AIGC内容创作、Copilot智慧助手、Insight知识洞察三大战略方向,全面对标Microsoft 365 Copilot。
- 市场定位:WPS+GPT模式有望打开新的成长空间,提升用户体验,吸引用户付费,提高付费渗透率和ARPU值。
- 竞争格局:微软通过GPT赋能Office,开启办公领域新变革,金山办公作为国内主要的办公软件提供商,有望受益于AI革命带来的商业机会。
盈利预测与投资建议
- 盈利预期:预计2023-2025年净利润分别为13.16亿、17.86亿、24.06亿元,同比增长17.73%、35.76%、34.69%;EPS分别为2.85元、3.87元、5.21元。
- 估值与建议:考虑前期调整力度较大及当前股价处于低位,给予“买进”建议,目标价350元。
风险提示
- 信创订单不及预期
- “AI+办公”商用化进展不及预期
- 付费转化率不及预期
结论
金山办公在2023年的业绩稳健增长,受益于订阅业务的持续发力以及信创业务的企稳回升,未来营收增长动力充足。公司积极拥抱AI时代,通过引入AI技术优化产品,增强竞争力,并有望通过WPS+GPT模式进一步提升用户体验和用户付费转化。尽管面临市场竞争和技术应用的风险,但基于其盈利预测和估值,报告建议采取“买进”策略。