专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
海尔智家公司更新分析
公司概览与市场表现
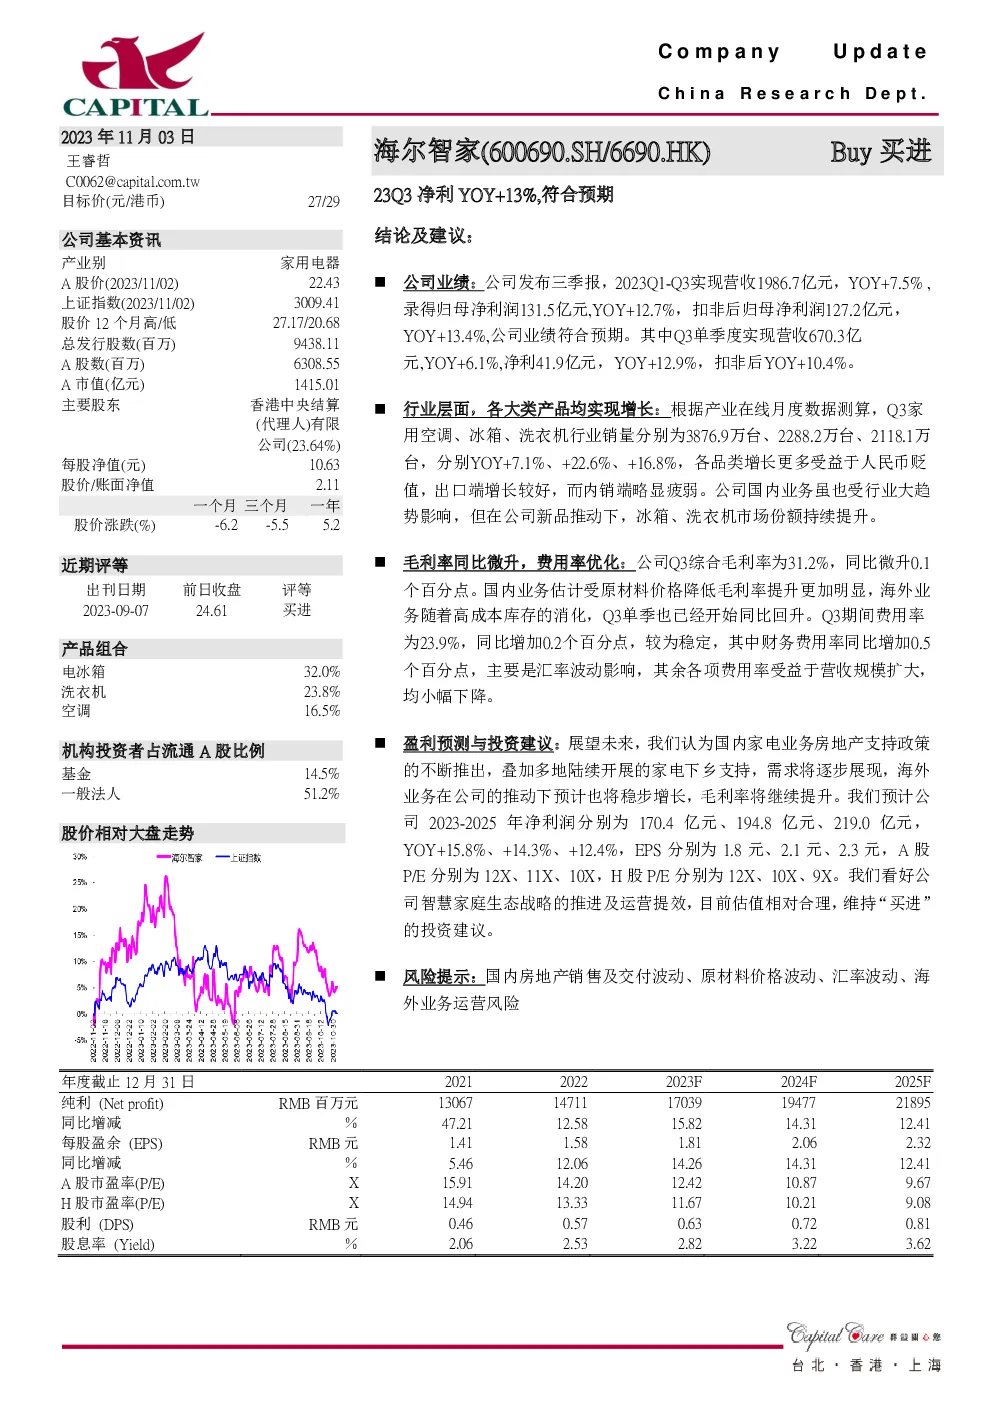
- 行业背景:海尔智家在2023年的三季报显示,全年营收达到1986.7亿元人民币,同比增长7.5%,净利润为131.5亿元人民币,同比增长12.7%。单季度(Q3)实现营收670.3亿元,同比增长6.1%,净利41.9亿元,同比增长12.9%。
- 市场表现:从股价表现看,自2023年11月2日以来,股价经历了-6.2%、-5.5%、5.2%的波动。公司股价与上证指数相比,近几个月总体呈上升趋势。
公司业绩与增长动力
- 产品组合:海尔智家的主要产品包括电冰箱(32.0%)、洗衣机(23.8%)和空调(16.5%),各产品线均实现了正向增长。
- 市场份额:在新品驱动下,冰箱和洗衣机市场份额持续提升,表明公司在产品创新和市场策略上取得一定成效。
- 成本控制与效率提升:公司毛利率略有提升,费用率保持稳定,特别是财务费用率有所增加,主要受汇率波动影响。
财务预测与估值
- 盈利预测:预计公司2023-2025年的净利润分别为170.4亿元、194.8亿元、219.0亿元,复合年增长率分别为15.8%、14.3%、12.4%。
- 估值:A股PE分别为12X、11X、10X,H股PE分别为12X、10X、9X,股息率逐渐上升至3.62%。
- 投资建议:基于公司稳健的财务表现、市场策略调整和未来的增长潜力,维持“买进”投资建议。
风险提示
- 国内房地产市场波动:依赖于房地产市场的支持政策和交付情况。
- 原材料价格波动:影响生产成本和利润率。
- 汇率波动:对外贸业务有直接影响。
- 海外业务运营风险:海外市场的竞争加剧和不确定性。
总结要点
海尔智家在2023年三季报中展现出稳健的增长态势,得益于其在多个产品线上的持续创新和市场份额的提升。公司通过有效的成本控制和市场策略调整,实现了盈利能力的提升。展望未来,公司预计在房地产支持政策的推动下,国内市场的需求将逐步恢复,同时海外业务也将保持稳定增长。考虑到其财务预测和估值的吸引力,分析师维持“买进”的投资建议,强调了公司智慧家庭生态战略的推进以及运营效率的提升。然而,报告也指出了潜在的风险因素,包括国内房地产市场的不确定性和汇率波动等,提醒投资者注意市场风险。