发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需
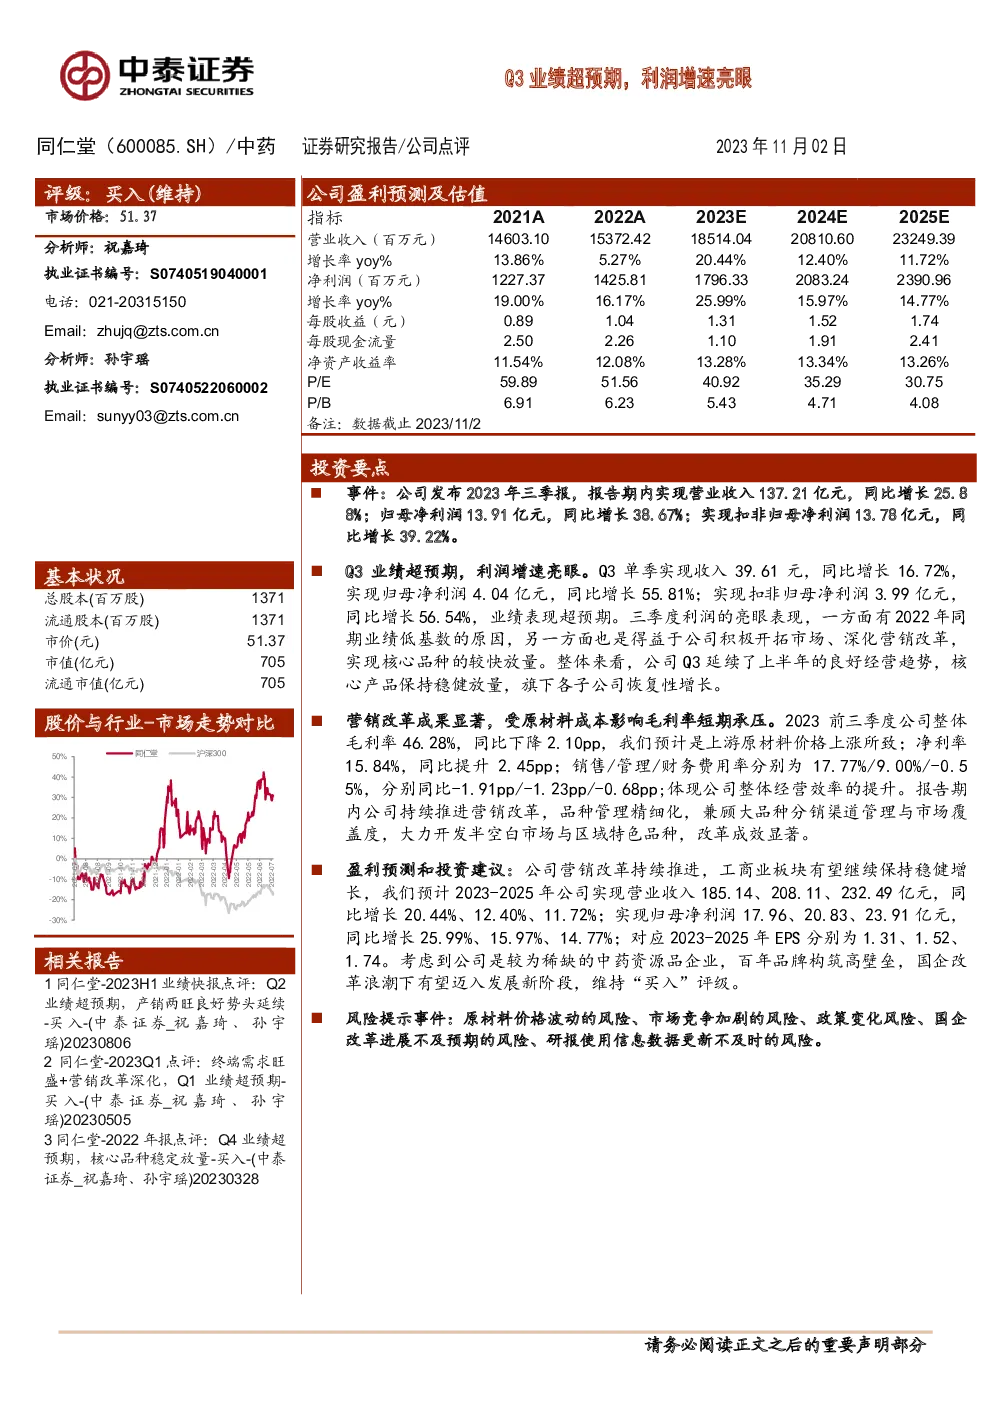
公司2023年三季报分析总结
主要财务数据概览
- 营业收入:137.21亿元,同比增长25.88%。
- 归母净利润:13.91亿元,同比增长38.67%。
- 扣非归母净利润:13.78亿元,同比增长39.22%。
Q3业绩亮点
- 单季表现:Q3实现收入39.61亿元,同比增长16.72%;归母净利润4.04亿元,同比增长55.81%;扣非归母净利润3.99亿元,同比增长56.54%。
- 业绩超预期:得益于公司市场开拓与营销改革的深化,核心品种快速放量,延续了上半年的良好经营趋势。
营销改革与成本影响
- 毛利率:整体毛利率为46.28%,同比下降2.10个百分点,主要受原材料成本上涨影响。
- 净利率:15.84%,同比提升2.45个百分点。
- 费用率:销售、管理、财务费用率分别降低至17.77%、9.00%、-0.55%,体现经营效率提升。
预测与投资建议
- 收入预测:预计2023-2025年分别实现185.14亿、208.11亿、232.49亿元,同比增长20.44%、12.40%、11.72%。
- 净利润预测:预计同期分别实现17.96亿、20.83亿、23.91亿元,同比增长25.99%、15.97%、14.77%。
- 每股收益(EPS):2023-2025年分别为1.31、1.52、1.74元。
- 投资评级:基于公司作为中药资源品企业的稀缺性、百年品牌带来的高壁垒以及国企改革带来的发展机遇,维持“买入”评级。
风险提示
- 原材料价格波动:原材料价格可能的波动对公司成本构成风险。
- 市场竞争加剧:行业竞争可能对公司的市场份额产生影响。
- 政策变化:相关政策变动可能影响业务运营与市场环境。
- 国企改革进展:改革进展不及预期可能影响公司发展步伐。
- 信息数据更新:研报使用的信息数据可能存在更新不及时的风险。