本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明。
证券研究报告:牧原股份(002714.SH)2023年中报点评
2023年08月18日
一、事件概述
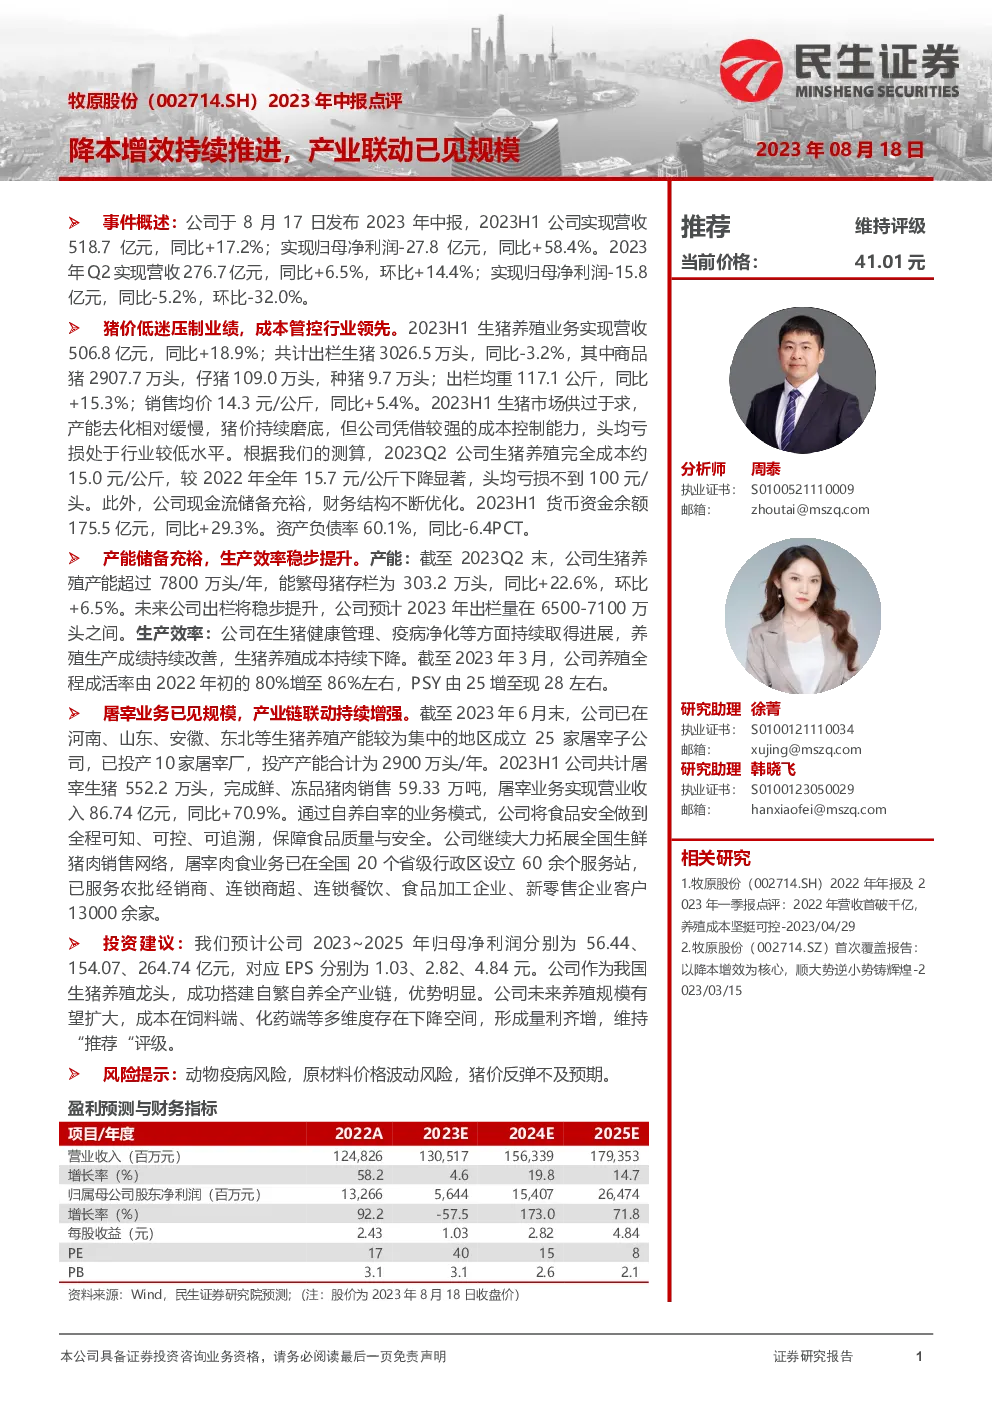
公司于8月17日发布2023年中报,2023H1公司实现营收518.7亿元,同比+17.2%;实现归母净利润-27.8亿元,同比+58.4%。2023年Q2实现营收276.7亿元,同比+6.5%,环比+14.4%;实现归母净利润-15.8亿元,同比-5.2%,环比-32.0%。
二、公司业绩概览
1.猪价低迷压制业绩
2023年Q2,猪价低迷,导致公司业绩受到压力。尽管如此,公司凭借较强的成本控制能力,在猪价持续磨底的情况下,头均亏损处于行业较低水平。
2.产能去化相对缓慢
由于猪价低迷,公司在2023年Q2生猪市场供过于求,产能去化相对缓慢。尽管如此,公司依然在不断努力降低成本,提高效率,以维持盈利水平。
3.猪养殖业务盈利能力持续改善
公司在生猪健康管理、疫病净化等方面持续取得进展,养殖生产成绩持续改善。截至2023年3月,公司养殖全程成活率由2022年初的80增至86%左右,PSY从25增至28左右。
4.屠宰业务发展迅速
截至2023年6月末,公司已在河南、山东、安徽、东北等生猪养殖产能较为集中的地区成立25家屠宰子公司,已投产10家屠宰厂,投产产能合计为2900万头/年。2023H1公司共计屠宰生猪552.2万吨,完成鲜、冻品猪肉销售59.33万吨,屠宰业务实现营业收入86.74亿元,同比+70.9%。
三、盈利预测与财务指标
1.盈利预测
根据公司财报数据和市场分析,我们预计公司2023-2025年归母净利润分别为56.44、154.07、264.74亿元,对应EPS分别为1.03、2.82、4.84元。公司作为我国生猪养殖龙头,成功搭建自繁自养全产业链,优势明显。公司未来养殖规模有望扩大,成本在饲料端、化药端等多维度存在下降空间,形成量利齐增,维持“推荐”评级。
2.财务指标
| 项目 | 2022A | 2023E | 2024E |
| --- | --- | --- | ---
全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。