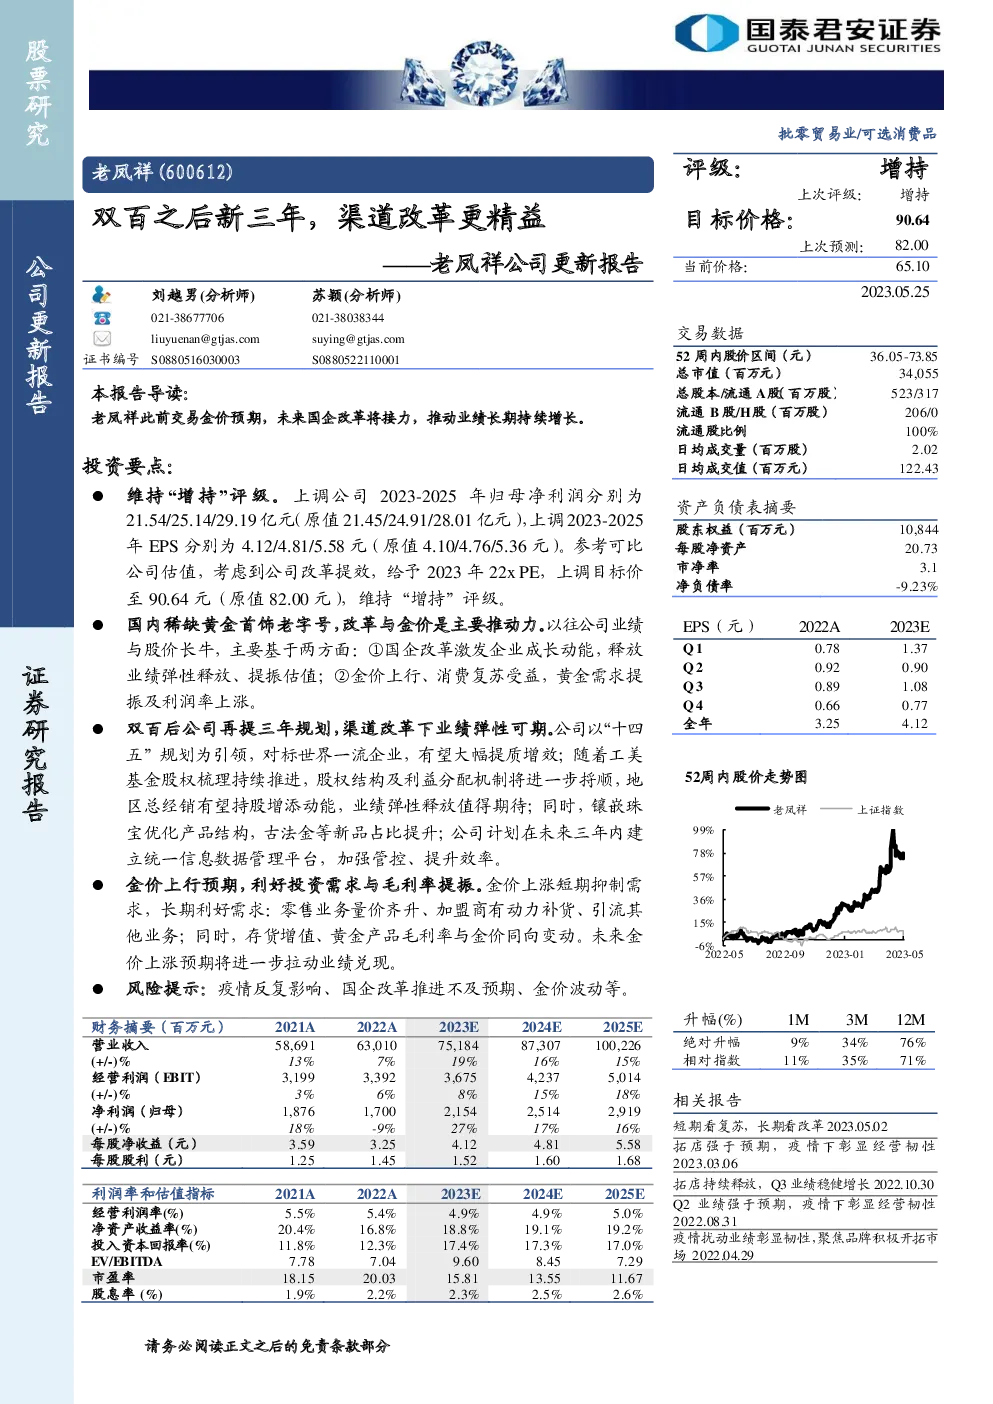
根据所提供的研报内容,以下是针对维系“增持”评级的总结:
业绩预测与估值调整:
- 业绩预测:公司上调了2023-2025年的归母净利润预测,分别为21.54亿元、25.14亿元、29.19亿元,相比之前的预测分别提高了21.54亿元、24.91亿元、28.01亿元。EPS也相应上调,分别为4.12元、4.81元、5.58元。
- 估值方法:基于可比公司估值,考虑公司改革带来的效率提升,给予2023年22倍PE,上调目标价至90.64元,这比之前的82.00元有所提升。
公司定位与历史表现:
- 品牌优势:老凤祥作为国内稀缺的黄金首饰老字号品牌,拥有百年历史的品牌影响力。
- 历史业绩:过去15年(2007-2022年),公司业绩与股价表现出长牛走势,主要得益于国企改革激发的企业活力和黄金珠宝行业的增长。尤其是2013年金价急跌时,消费者出现“抢金潮”,进一步推动了业绩增长。
渠道与产品策略:
- 渠道改革:公司提出“十四五”规划,以提升效率为目标,优化股权结构,推进渠道改革。如引入战略投资者,改善利益分配机制,以及通过合资子公司模式增强对地方市场的掌控力。
- 产品结构调整:优化产品结构,增加高附加值的镶嵌珠宝和古法金等新品类,提升产品线的多样性。
金价影响:
- 金价预期:预计未来金价将维持上行趋势,这将利好黄金珠宝的投资需求,同时推动公司存货增值,进而提振业绩和毛利率。
风险提示:
- 疫情风险:疫情的反复可能影响消费者购买行为。
- 改革推进风险:国企改革的推进速度可能影响企业效率提升。
- 金价波动风险:金价的不确定性可能对公司业绩产生影响。
历史复盘:
- 业绩稳健增长:公司历史业绩保持稳健,尤其是在2007-2012年和2019-2022年间,受益于黄金珠宝行业增长和渠道扩张。
- 改制进程:经历了多轮改制,包括引入战略投资者和股权结构调整,以激发企业发展活力。
投资建议:
- 估值提升:随着国企改革的深入和金价的预期上行,公司估值有望提升,实现业绩与估值的双击效应。
- 关键假设:预计公司珠宝首饰业务的收入将在未来几年保持增长,主要通过新增店铺和单店收入的提升实现。
- 目标价:基于22倍的2023年PE,目标价定为90.64元,维持“增持”评级。
综上所述,研报认为老凤祥作为黄金珠宝行业的领军企业,通过有效的渠道改革和产品策略调整,以及受益于金价的预期上行,其业绩有望持续增长,估值提升空间较大,建议投资者维持“增持”态度。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。