太阳纸业(002078)22年年报及23年一季报点评
公司概览:
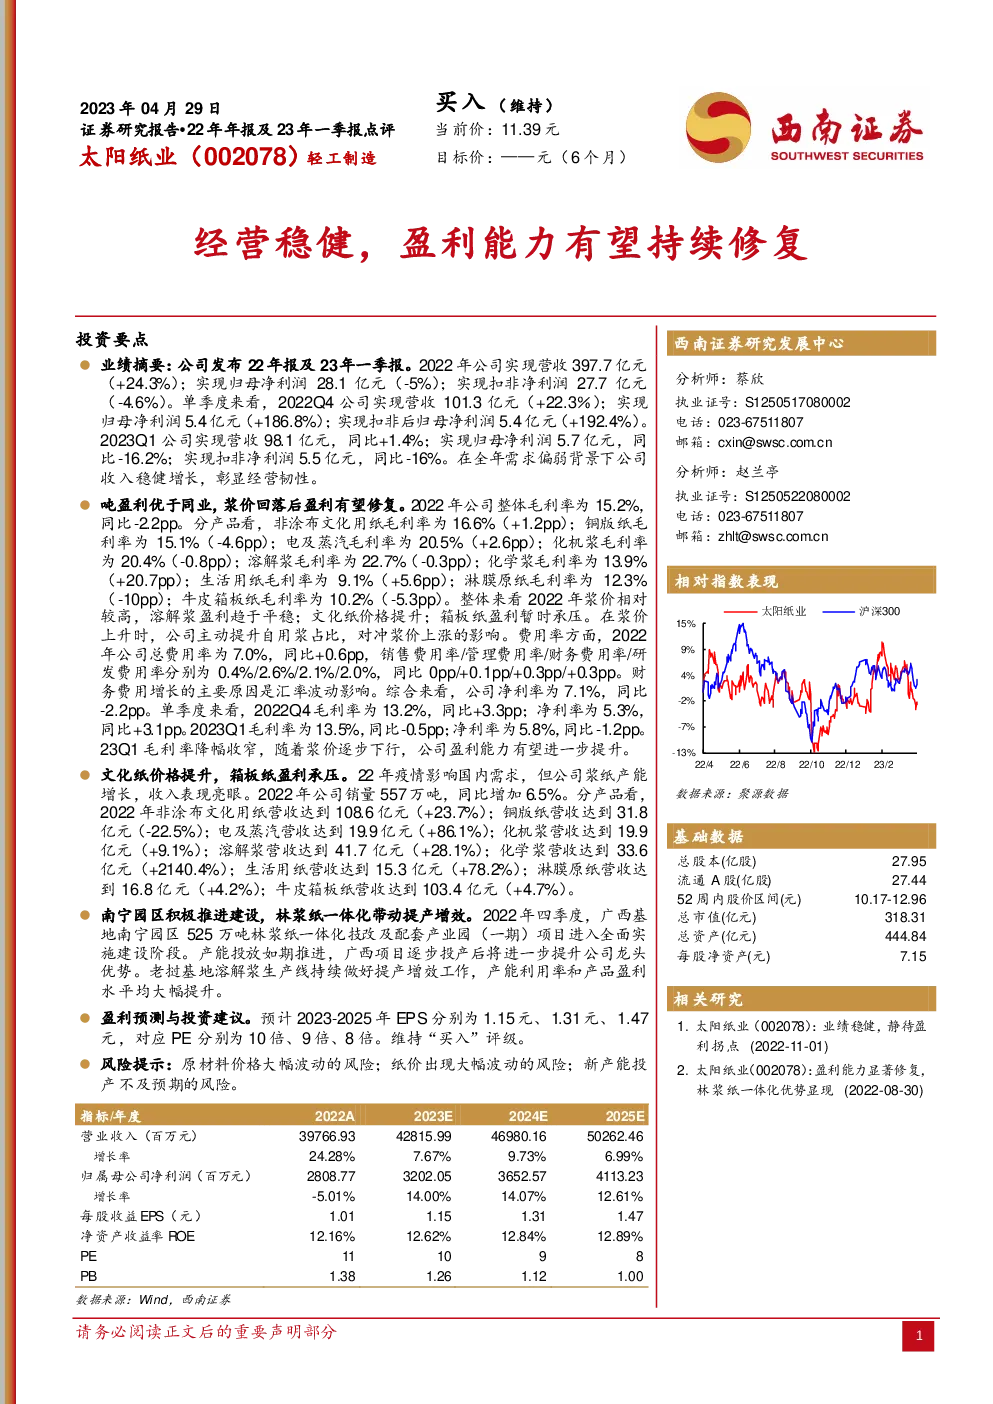
太阳纸业是一家轻工制造行业的公司,当前股价为11.39元。报告维持对公司“买入”的评级,目标价暂未给出。
经营业绩亮点:
- 稳健增长:尽管面临全年需求偏弱的背景,公司收入依然实现了稳健增长。
- 吨盈利修复:在浆价上升的背景下,公司通过提高自用浆占比来对冲浆价上涨的影响,吨盈利表现优于行业平均水平。
- 多元化产品线:公司产品线覆盖广泛,包括非涂布文化用纸、铜版纸、电及蒸汽、化机浆、溶解浆、化学浆、生活用纸、淋膜原纸、牛皮箱板纸等,其中文化纸价格提升、箱板纸盈利承压。
- 林浆纸一体化优势:南宁园区的林浆纸一体化项目进展顺利,有助于提升生产效率和降低成本。
- 财务预测:预计公司2023-2025年的每股收益分别为1.15元、1.31元、1.47元,对应PE分别为10倍、9倍、8倍,维持“买入”评级。
风险提示:
- 原材料价格波动:原材料价格的大幅波动可能对公司的成本控制产生影响。
- 纸价波动:纸价的不确定性可能影响公司的盈利水平。
- 新产能投产风险:新项目的投产进度不及预期可能影响公司的发展计划。
主要财务数据:
- 收入与利润:公司2022年收入397.7亿元,同比增长24.3%;净利润28.1亿元,同比下降5%。2023年一季度收入98.1亿元,同比增长1.4%;净利润5.7亿元,同比下降16.2%。
- 成本与费用:成本控制方面,公司通过优化运营和提高自用浆比例,有效对冲了浆价上涨带来的成本压力。费用率方面,总费用率略有上升,主要受汇率波动影响。
- 产品线表现:不同产品线在价格、盈利上呈现差异化表现,文化纸价格提升,箱板纸盈利受到一定压力。
- 产能布局:南宁园区和老挝基地的持续建设和产能提升,有助于公司进一步巩固竞争优势。
结论:
太阳纸业凭借其多元化的业务布局、稳定的盈利能力和林浆纸一体化战略,展现出较强的抗风险能力和成长潜力。在当前市场环境下,公司通过有效的成本管理和产品策略,有望在未来实现持续的盈利增长。鉴于公司的财务预测和行业地位,维持“买入”评级是合理的投资建议。然而,投资者仍需关注原材料价格波动、纸价变化以及新产能建设进度等潜在风险因素。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。