甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
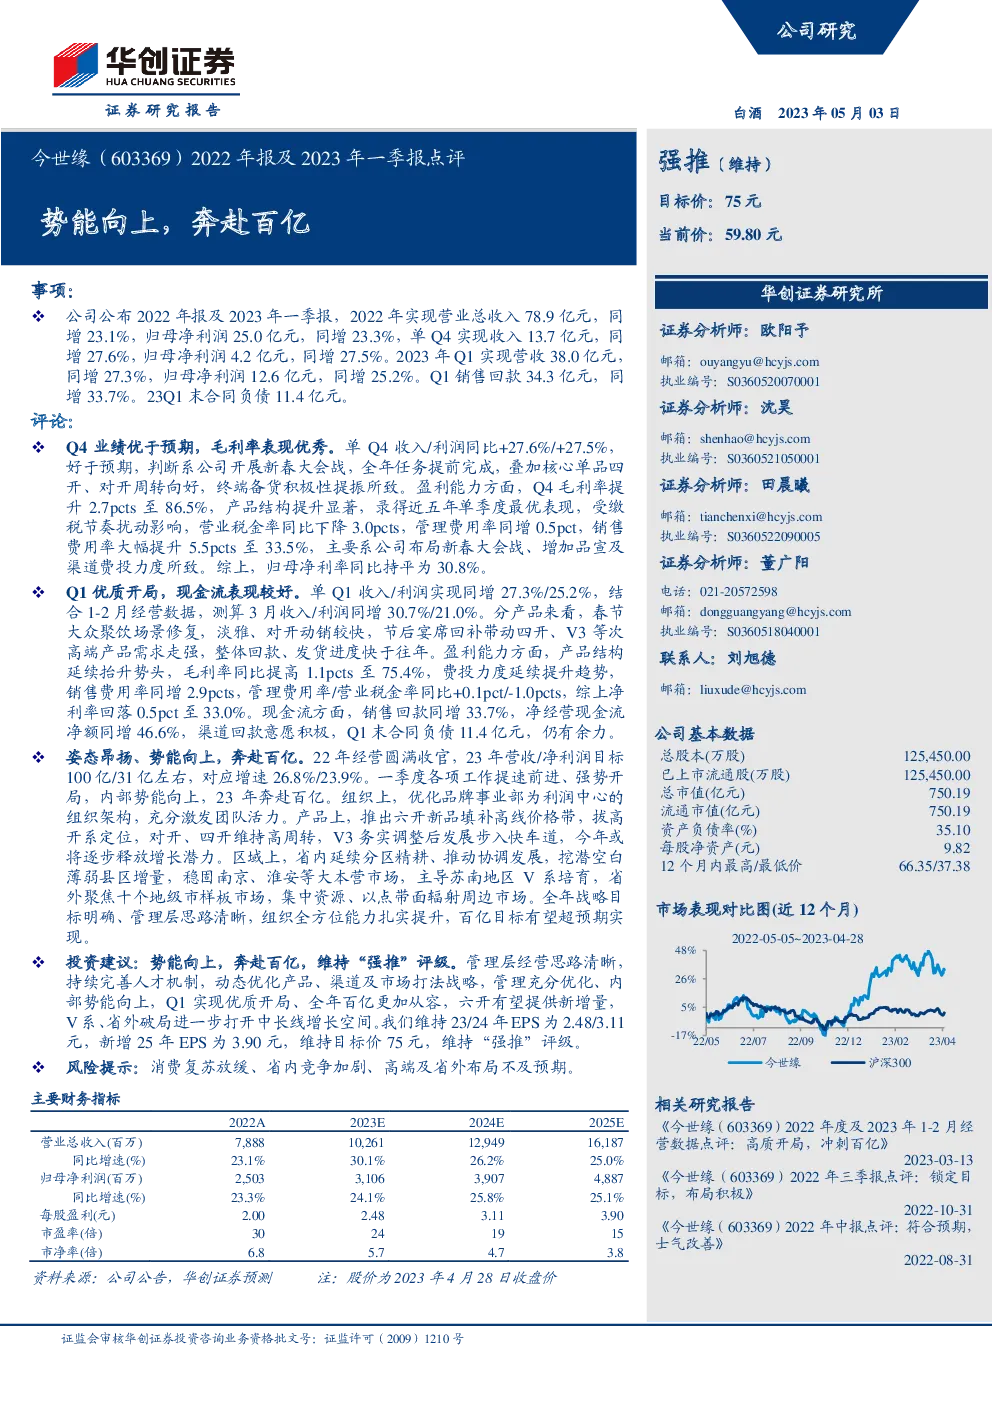
公司于2022年和2023年一季度实现了稳健的业绩增长。2022年全年营业总收入达到78.9亿元,同比增长23.1%,归母净利润为25.0亿元,同比增长23.3%。第四季度,公司实现了收入13.7亿元,同比增长27.6%,归母净利润4.2亿元,同比增长27.5%,这得益于新春大会战的推动以及核心单品如四开、对开周转向好的表现,提振了终端备货积极性。2023年第一季度,公司收入为38.0亿元,同比增长27.3%,归母净利润12.6亿元,同比增长25.2%。
公司在2023年第一季度展现出良好的开端,销售回款同比增长33.7%,达到34.3亿元,净经营现金流净额同比增长46.6%,显示了渠道回款意愿的积极态势。一季度末,公司的合同负债达到11.4亿元,显示出公司仍然具有较强的财务实力。
公司管理层在2023年设定了更高的目标,计划实现营收100亿元和净利润31亿元左右的增长,同比增长26.8%和23.9%。公司采取了一系列措施来实现这一目标,包括优化组织架构、推出新产品、深化区域市场布局等。
公司一季度的优质开局为其全年目标的实现奠定了坚实基础。管理层持续优化人才机制,动态调整产品、渠道和市场策略,以提升内部活力。新推出的产品如六开有望为公司带来新的增长点,而V系列和省外市场的开拓则为公司提供了中长期的增长空间。
基于对公司管理层清晰的经营思路、人才机制的优化、以及产品、渠道和市场策略的调整,维持“强推”评级。预计2023、2024年的每股收益分别为2.48元和3.11元,并新增2025年每股收益预测为3.90元,目标价为75元。需要注意的风险包括消费复苏可能放缓、省内竞争加剧以及高端市场及省外布局的不确定性。