需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
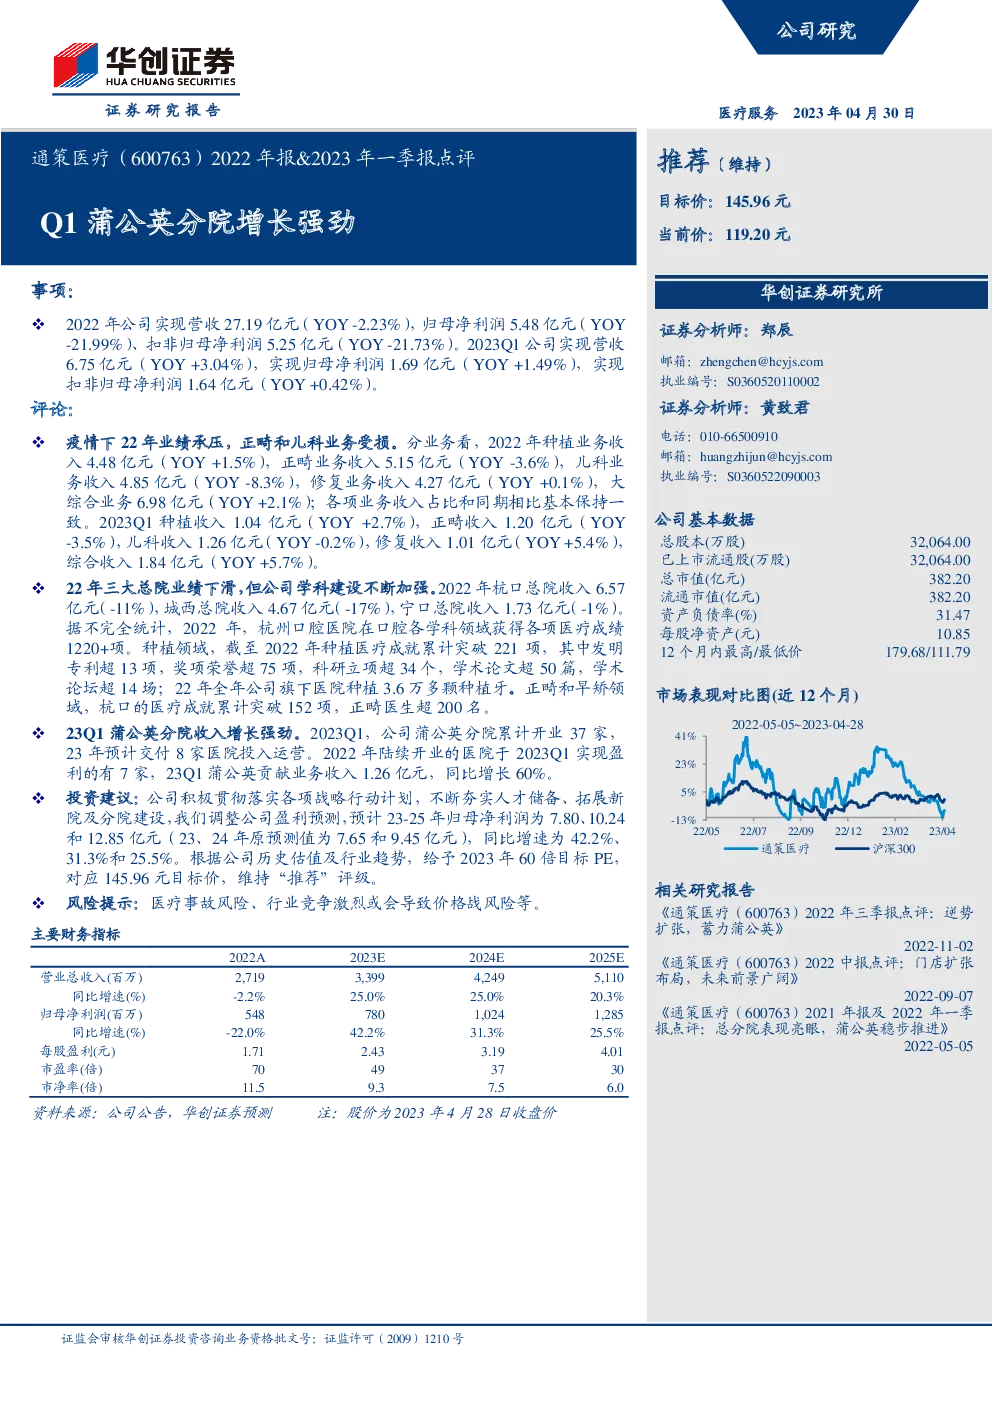
公司年度及季度财务与业务概览
年度业绩(2022年)
- 总收入:27.19亿元,同比下降2.23%。
- 归母净利润:5.48亿元,同比下降21.99%。
- 扣非归母净利润:5.25亿元,同比下降21.73%。
季度业绩(2023年第一季度)
- 总收入:6.75亿元,同比增长3.04%。
- 归母净利润:1.69亿元,同比增长1.49%。
- 扣非归母净利润:1.64亿元,同比增长0.42%。
主要业务表现
- 种植业务:收入4.48亿元,同比增长1.5%,占总收入约16.5%。
- 正畸业务:收入5.15亿元,同比下降3.6%,占总收入约19%。
- 儿科业务:收入4.85亿元,同比下降8.3%,占总收入约18%。
- 修复业务:收入4.27亿元,同比增长0.1%,占总收入约15.7%。
- 大综合业务:收入6.98亿元,同比增长2.1%,占总收入约26%。
业务区域与学科发展
- 总院业绩:2022年,杭州口腔医院的三个总院(杭口、城西、宁口)分别收入6.57亿、4.67亿、1.73亿,整体业绩下滑。
- 学科建设:2022年,杭州口腔医院在口腔各学科领域取得显著成绩,包括超过1220项医疗成就,超过13项发明专利,超过75项奖项荣誉,超过34个科研立项,以及超过50篇学术论文和14场学术论坛。全年种植牙数量达3.6万颗。
分院扩张与盈利
- 蒲公英分院:2023年第一季度,蒲公英分院累计开业37家,预计全年交付8家医院投入运营。2023Q1,新开业医院中7家实现盈利,蒲公英分院贡献收入1.26亿元,同比增长60%。
投资建议
- 盈利预测:调整后,预计2023-2025年归母净利润分别为7.80亿、10.24亿、12.85亿,同比增速分别为42.2%、31.3%、25.5%。
- 估值与评级:给予2023年60倍目标PE,对应145.96元目标价,维持“推荐”评级。
风险提示