公司经营状况及市场策略分析
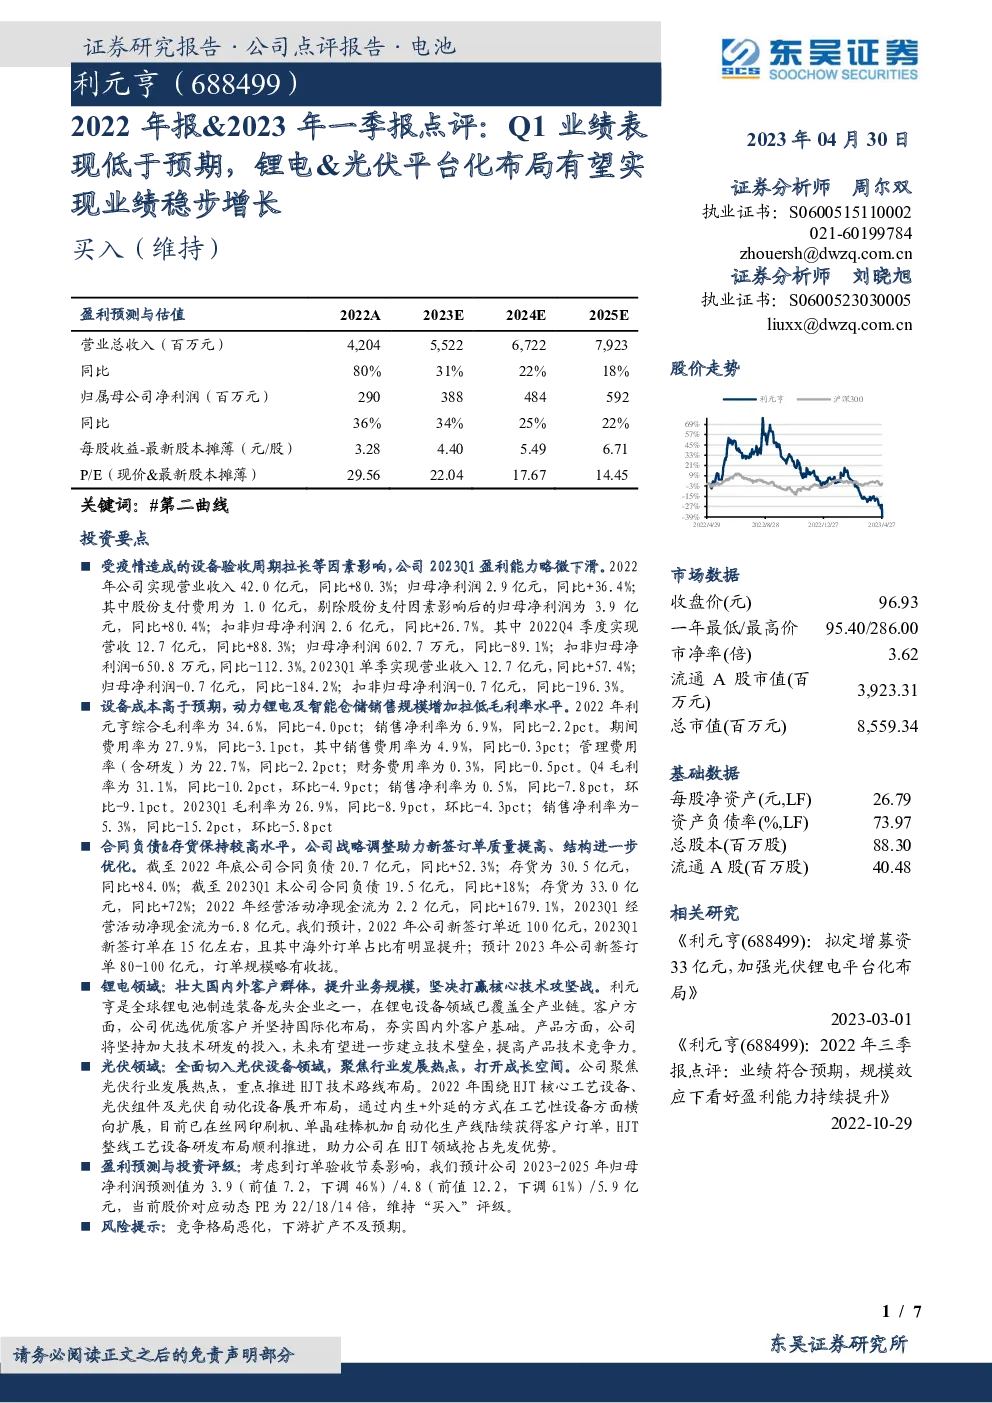
营收与利润回顾
- 2022年:公司实现了42.0亿元的营业收入,同比增长80.3%;归属于母公司股东的净利润为2.9亿元,同比增长36.4%。扣除股份支付费用1.0亿元的影响,实际归母净利润增长至3.9亿元,增幅80.4%。扣除非经常性损益后的归母净利润为2.6亿元,同比增长26.7%。
- 2022Q4:季度营收12.7亿元,同比增长88.3%,但归母净利润为602.7万元,同比下降89.1%;扣非归母净利润则出现了亏损,为-650.8万元,同比下降112.3%。
- 2023Q1:季度营收12.7亿元,同比增长57.4%,但归母净利润大幅下滑至-0.7亿元,同比下降184.2%;扣非归母净利润同样亏损,为-0.7亿元,同比下降196.3%。
毛利率与成本分析
- 成本影响:设备成本高于预期,动力锂电及智能仓储销售规模增加导致整体毛利率水平降低。
- 2022年:综合毛利率为34.6%,较上一年度下降4.0个百分点;销售净利率为6.9%,同比减少2.2个百分点。
- 2023Q1:毛利率降至26.9%,较去年同期下降8.9个百分点,销售净利率为-5.3%,同比减少15.2个百分点。
合同负债与存货管理
- 合同负债:截至2022年底,合同负债为20.7亿元,同比增长52.3%;2023Q1末,合同负债为19.5亿元,同比增长18%。
- 存货:2022年末存货为30.5亿元,同比增长84.0%;2023Q1末,存货为33.0亿元,同比增长72%。
- 现金流:2022年经营活动净现金流为2.2亿元,同比增长1679.1%;2023Q1经营活动净现金流转负至-6.8亿元。
市场策略与业务发展
- 锂电领域:公司致力于壮大国内外客户群体,提升业务规模,通过核心技术攻坚,巩固市场领先地位。
- 光伏领域:公司全面切入光伏设备领域,聚焦HJT技术路线,通过内生与外延方式,拓展工艺性设备市场,提升HJT领域竞争优势。
- 订单预测与评级:预计2023-2025年的归母净利润分别为3.9亿元、4.8亿元、5.9亿元,当前股价对应的动态PE分别为22、18、14倍,维持“买入”评级。
风险提示
- 市场竞争加剧:行业竞争格局可能恶化。
- 下游需求不足:下游客户扩产计划可能低于预期。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。