发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
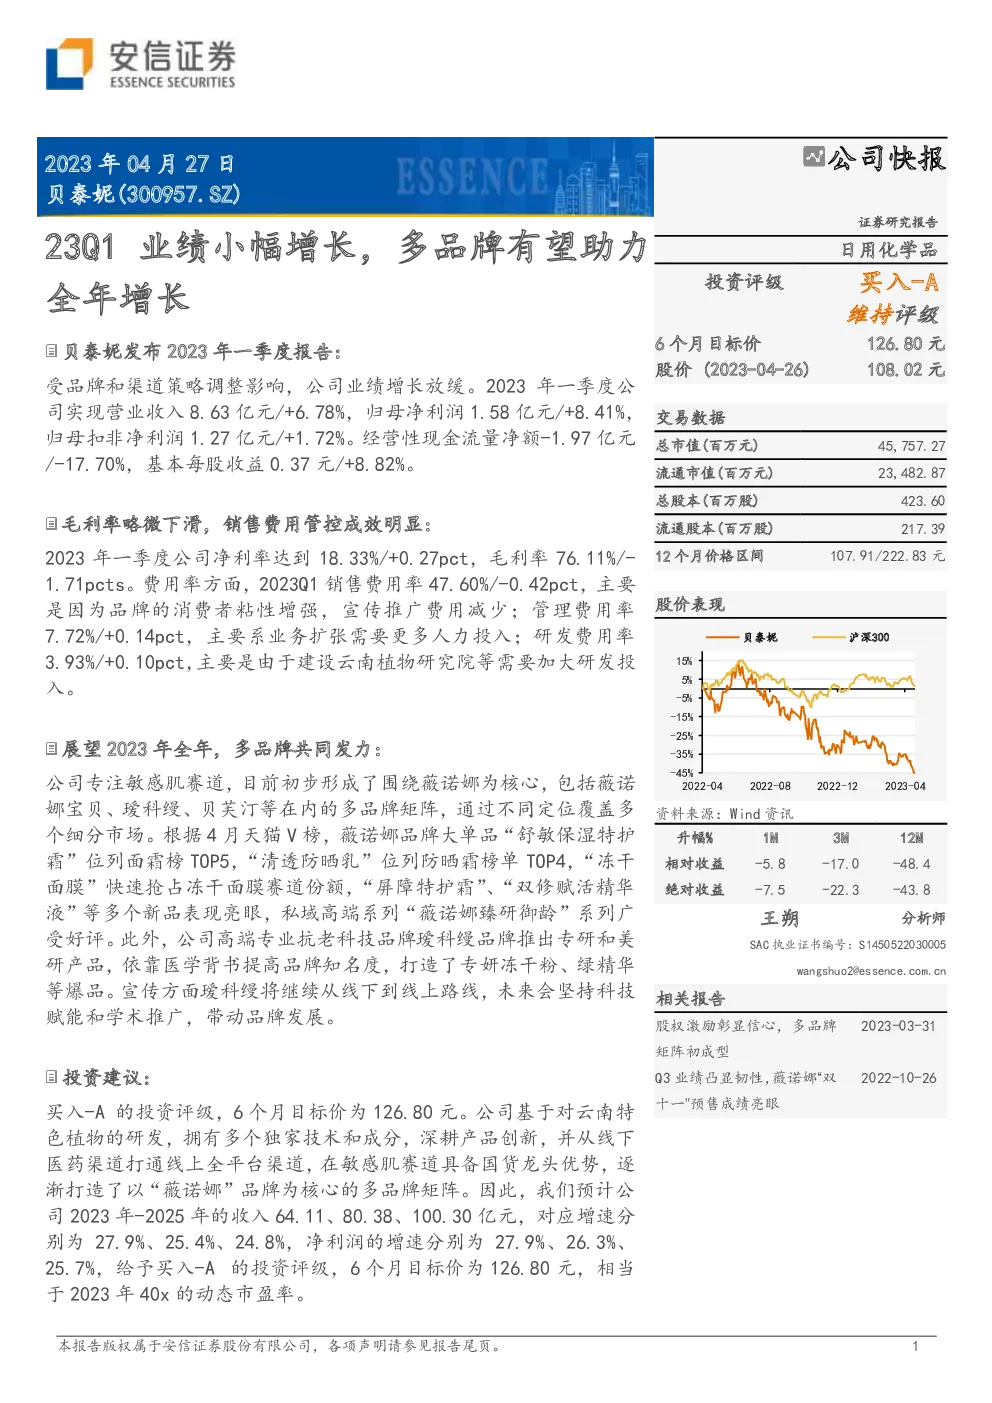
本报告聚焦于安信证券对公司贝泰妮(300957.SZ)的分析,主要关注点如下:
业绩与增长趋势
- 2023年第一季度:公司实现营业收入8.63亿元,同比增长6.78%;归母净利润1.58亿元,同比增长8.41%。虽然业绩增长相对温和,但整体盈利水平保持稳定。
财务表现与成本控制
- 毛利率与费用率:毛利率略有下降至76.11%,主要受到销售费用率的下降(47.60%至47.18%)影响。管理费用率和研发费用率有所增加,分别达到7.72%和3.93%,显示公司在扩大业务时的人力成本和研发投入增加。
多品牌战略与市场表现
- 品牌矩阵:贝泰妮形成了以薇诺娜为核心,涵盖薇诺娜宝贝、瑷科缦、贝芙汀等品牌的多元化品牌矩阵。
- 市场表现:薇诺娜品牌在多个电商平台表现亮眼,如天猫平台上的热销单品,特别是其面霜、防晒乳、冻干面膜和护肤精华等产品表现出色,私域高端系列也获得好评。
投资建议与前景展望
- 投资评级:给出“买入-A”的投资评级,认为公司基于对云南特色植物的研发,以及线上线下渠道的整合,具有显著的敏感肌市场优势。
- 增长预测:预计公司2023年至2025年的收入和净利润复合年增长率分别达27.9%、26.3%、25.7%,给予126.80元的目标价,对应2023年约40倍的市盈率。
风险提示
- 行业竞争加剧:面临来自国内外竞争对手的激烈竞争。
- 新品牌推广挑战:新品牌的市场推广可能存在不确定性。
- 销售平台管控风险:电商平台政策变动可能影响销售表现。
财务预测与估值
- 收入与利润预测:提供了未来几年的收入和净利润预测,显示出持续的增长趋势。
- 估值:市盈率、市净率、净利率等财务指标显示了公司的盈利能力与估值水平。
结论
综上所述,贝泰妮在敏感肌领域展现出强大的市场竞争力,通过多品牌策略拓展市场,同时在成本控制和品牌建设方面采取积极措施。投资评级表明对其未来增长潜力的乐观态度,但同时也提醒投资者关注行业竞争、新品牌推广和电商平台政策变化等潜在风险。