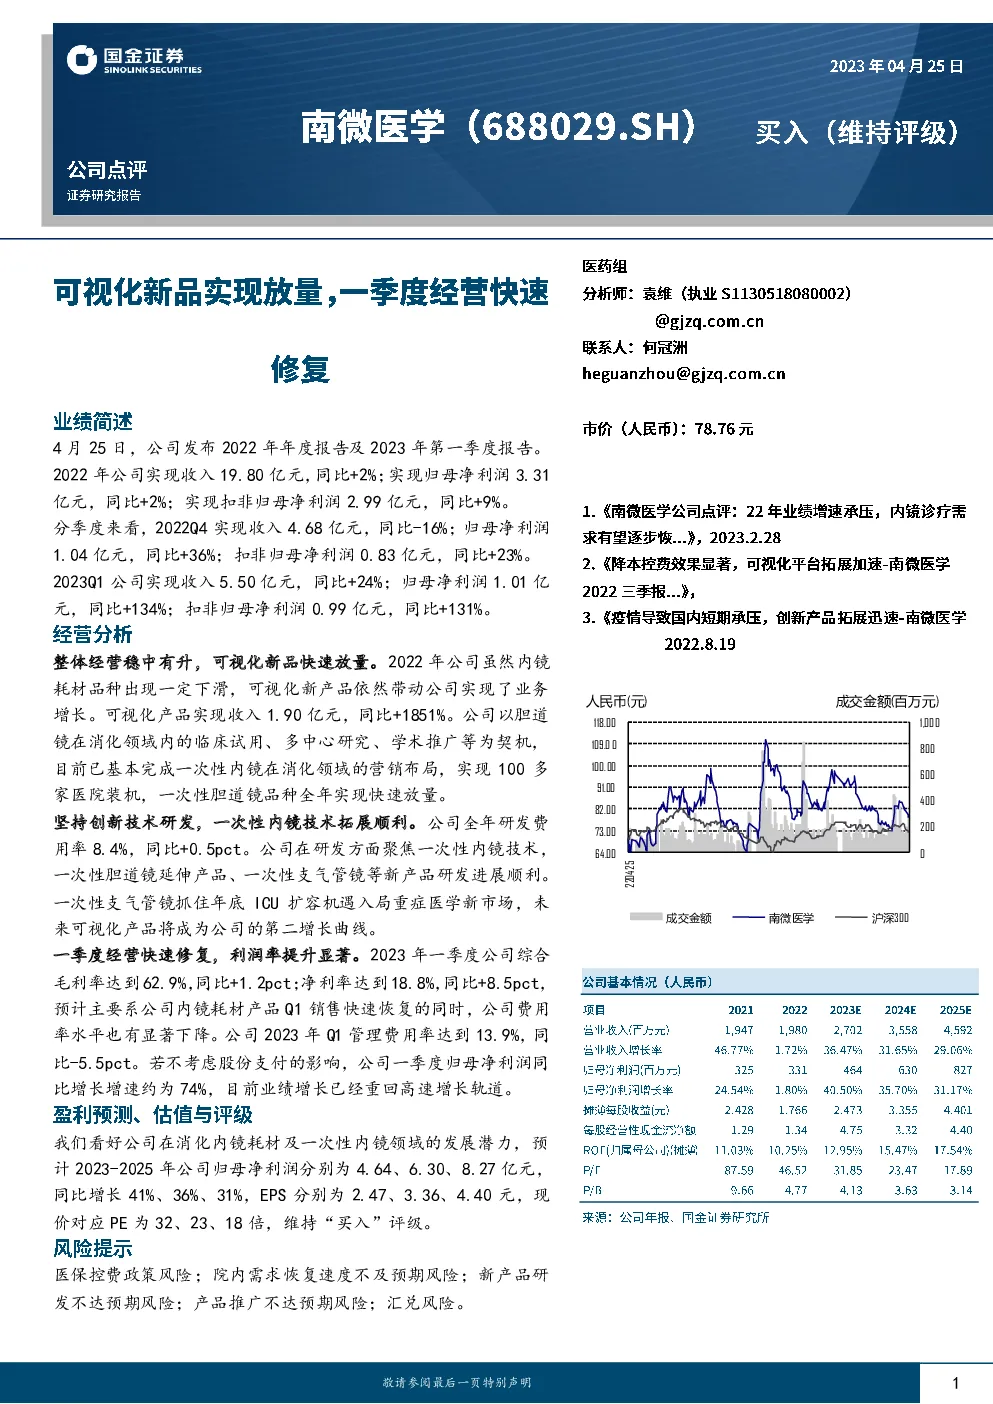
根据所提供的研报内容,可以总结出以下要点:
公司经营概况
- 整体表现:公司2022年收入增长2%,净利润增长2%,其中第四季度收入和净利润分别下降16%和上升36%,显示公司整体经营稳定,第四季度实现了显著的盈利增长。
- 产品结构:公司产品线包括止血闭合类、活检类、扩张类、ERCP类、EMR/ESD类、EUS/EBUS类、微波消融针、肿瘤消融设备和可视化产品。2022年,可视化产品收入大幅增长1851%,推动了公司业务增长。
- 地区销售:国内销售收入略降5%,国际销售增长12%,占总收入的42%,表明国际市场对公司产品的需求较为稳定。
研发与技术创新
- 研发投入:公司全年研发费用率为8.4%,同比增加0.5个百分点,聚焦一次性内镜技术的研发,如一次性胆道镜和支气管镜等产品的开发。
- 新产品进展:一次性支气管镜抓住ICU市场机遇,有望成为新增长点。可视化产品预计将成为公司的第二增长曲线。
一季度经营亮点
- 快速修复:2023年一季度,公司综合毛利率达到62.9%,同比提升1.2个百分点,净利率达到18.8%,同比提升8.5个百分点,显示经营快速修复,利润率显著提升。
- 费用控制:管理费用率同比下降5.5个百分点至13.9%,有助于提高盈利能力。
- 业绩增长:若剔除股份支付费用影响,一季度净利润同比增长约74%,业绩增长重回高速轨道。
风险提示
- 医保控费风险:产品可能受到带量采购或DRGs等政策影响,导致价格下降。
- 院内需求风险:消化内镜耗材手术量的恢复速度可能影响部分产品销售。
- 研发风险:不同板块的产品研发进度和成功性存在不确定性。
- 产品推广风险:市场竞争加剧或产品接受度低可能导致推广效果不佳。
- 汇率波动风险:汇率变动可能影响公司收入和利润。
估值与评级
- 业绩预测:预计2023-2025年归母净利润分别为4.64、6.30、8.27亿元,复合年增长率约31%。
- 估值:当前市盈率为32、23、18倍,维持“买入”评级。
综上所述,公司通过持续的技术创新和产品优化,尤其是在可视化产品的布局,以及有效的成本控制和市场策略,展现了良好的业绩增长潜力。然而,也面临医保控费、市场需求、研发和汇率波动等潜在风险。公司当前估值合理,具有较好的投资价值。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。