Q2盈利实现修复,产销进入快速放量节奏
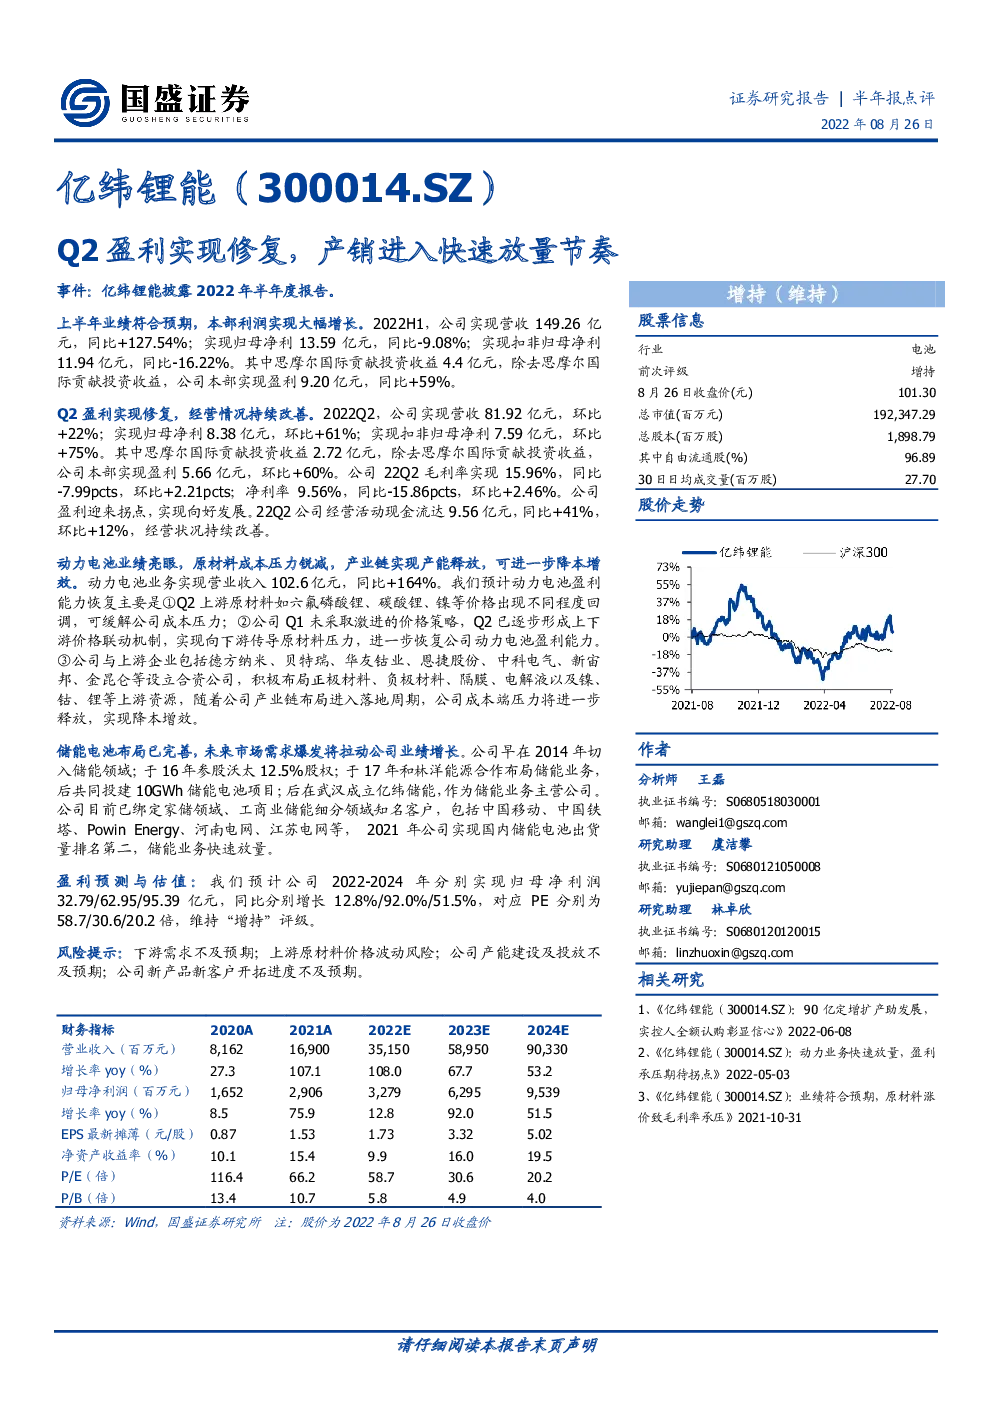
事件:亿纬锂能披露2022年半年度报告。 上半年业绩符合预期,本部利润实现大幅增长。2022H1,公司实现营收149.26亿元,同比+127.54%;实现归母净利13.59亿元,同比-9.08%;实现扣非归母净利11.94亿元,同比-16.22%。其中思摩尔国际贡献投资收益4.4亿元,除去思摩尔国际贡献投资收益,公司本部实现盈利9.20亿元,同比+59%。 Q2盈利实现修复,经营情况持续改善。2022Q2,公司实现营收81.92亿元,环比+22%;实现归母净利8.38亿元,环比+61%;实现扣非归母净利7.59亿元,环比+75%。其中思摩尔国际贡献投资收益2.72亿元,除去思摩尔国际贡献投资收益,公司本部实现盈利5.66亿元,环比+60%。公司22Q2毛利率实现15.96%,同比-7.99pcts,环比+2.21pcts;净利率9.56%,同比-15.86pcts,环比+2.46%。公司盈利迎来拐点,实现向好发展。22Q2公司经营活动现金流达9.56亿元,同比+41%,环比+12%,经营状况持续改善。 动力电池业绩亮眼,原材料成本压力锐减,产业链实现产能释放,可进一步降本增效。动力电池业务实现营业收入102.6亿元,同比+164%。我们预计动力电池盈利能力恢复主要是①Q2上游原材料如六氟磷酸锂、碳酸锂、镍等价格出现不同程度回调,可缓解公司成本压力;②公司Q1未采取激进的价格策略,Q2已逐步形成上下游价格联动机制,实现向下游传导原材料压力,进一步恢复公司动力电池盈利能力。 ③公司与上游企业包括德方纳米、贝特瑞、华友钴业、恩捷股份、中科电气、新宙邦、金昆仑等设立合资公司,积极布局正极材料、负极材料、隔膜、电解液以及镍、钴、锂等上游资源,随着公司产业链布局进入落地周期,公司成本端压力将进一步释放,实现降本增效。 储能电池布局已完善,未来市场需求爆发将拉动公司业绩增长。公司早在2014年切入储能领域;于16年参股沃太12.5%股权;于17年和林洋能源合作布局储能业务,后共同投建10GWh储能电池项目;后在武汉成立亿纬储能,作为储能业务主营公司。 公司目前已绑定家储领域、工商业储能细分领域知名客户,包括中国移动、中国铁塔、Powin Energy、河南电网、江苏电网等,2021年公司实现国内储能电池出货量排名第二,储能业务快速放量。 盈利预测与估值 :我们预计公司2022-2024年分别实现归母净利润32.79/62.95/95.39亿元,同比分别增长12.8%/92.0%/51.5%,对应PE分别为58.7/30.6/20.2倍,维持“增持”评级。 风险提示:下游需求不及预期;上游原材料价格波动风险;公司产能建设及投放不及预期;公司新产品新客户开拓进度不及预期。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)