建筑材料板块一周行情与市场分析
行情概览
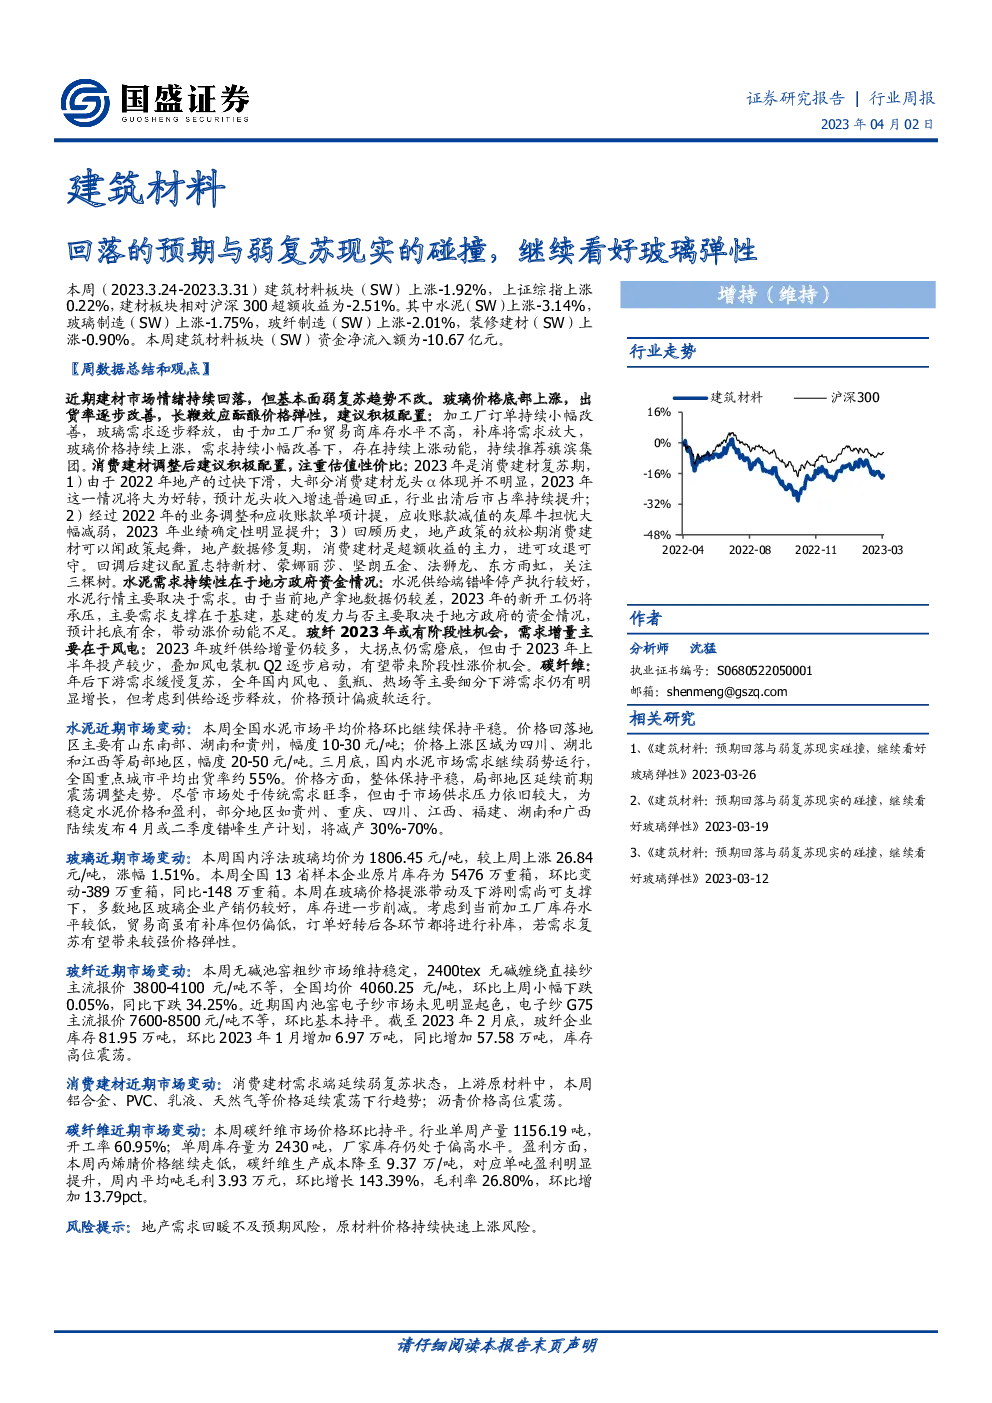
本周(2023.3.24-2023.3.31),建筑材料板块整体表现不佳,涨幅为-1.92%,略低于上证综指的0.22%涨幅,相较于沪深300指数的超额收益为-2.51%。各子板块中,水泥、玻璃制造、玻纤制造和装修建材的涨幅分别为-3.14%、-1.75%、-2.01%和-0.90%。建筑材料板块资金净流入额为-10.67亿元。
市场动态与策略建议
水泥行业
- 市场变动:全国水泥市场价格保持平稳,价格有所波动,部分地区减产以稳定价格。市场整体需求仍然较弱。
- 策略:关注地方资金情况对需求的影响,考虑在供需压力较大的背景下,寻找具有减产计划的公司作为投资标的。
玻璃行业
- 市场变动:玻璃价格持续上涨,出货率改善,需求逐步释放。库存水平较低,补库需求增强。
- 策略:鉴于需求复苏的潜力,建议积极配置相关公司,特别是在库存水平低的情况下,关注各环节的补库行为。
玻纤行业
- 市场变动:价格整体稳定,库存高位震荡,需求增量主要来自风电行业。
- 策略:考虑到风电行业的潜在需求,寻找具有成本优势和稳定供应的玻纤制造企业。
消费建材
- 市场变动:消费建材需求延续弱复苏状态,原材料价格波动。
- 策略:随着地产政策的放松和需求的逐渐复苏,建议配置消费建材公司,特别是那些在调整后显示出较高估值性价比的公司。
碳纤维
- 市场变动:碳纤维价格稳定,供需关系呈现特定格局。
- 策略:关注下游需求的复苏以及原材料成本的变化,寻找具有成本优势和稳定盈利的企业。
风险提示
- 地产需求回暖不及预期:当前地产需求处于修复阶段,需警惕回暖力度低于预期的风险。
- 原材料价格持续快速上涨:原材料价格处于高位,存在进一步上涨并压缩利润空间的风险。
结论
本周建筑材料板块表现低迷,各子板块间分化明显,尤其水泥和玻纤行业面临较大的市场压力。然而,消费建材和玻璃制造行业展现出一定的复苏迹象,建议投资者关注具有成本控制能力和市场需求恢复预期的公司。同时,需要注意市场对地产需求回暖的预期和原材料价格波动带来的潜在风险。
甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。