高增长彰显韧性,盈利能力保持高位
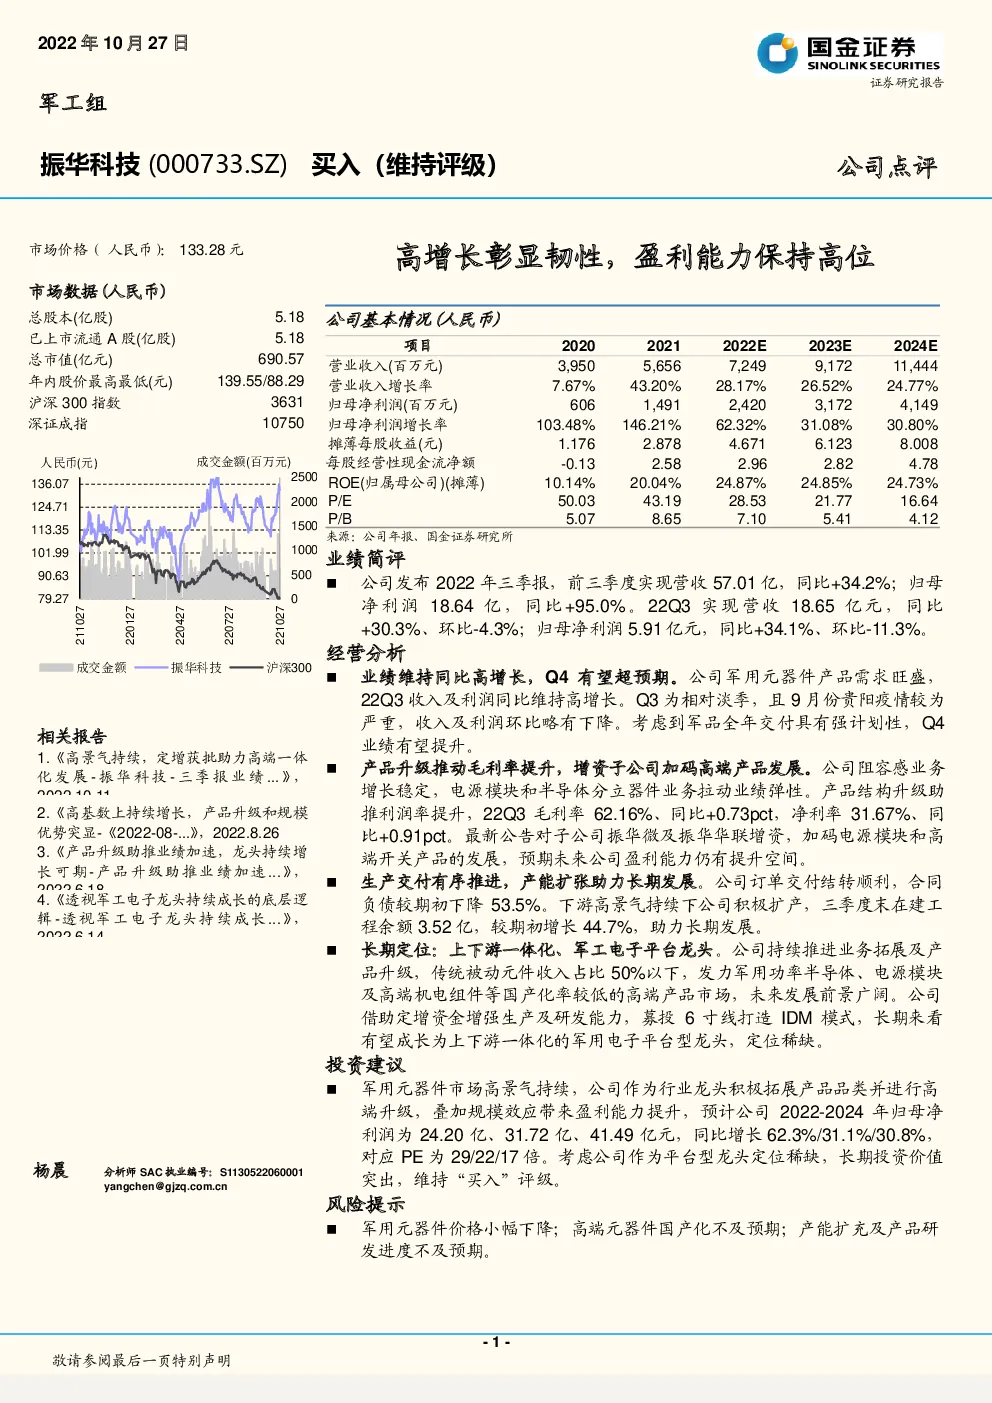
公司基本情况(人民币) 业绩简评 公司发布2022年三季报,前三季度实现营收57.01亿,同比+34.2%;归母净利润18.64亿 , 同比+95.0%。22Q3实现营收18.65亿元 , 同比+30.3%、环比-4.3%;归母净利润5.91亿元,同比+34.1%、环比-11.3%。 经营分析 业绩维持同比高增长,Q4有望超预期。公司军用元器件产品需求旺盛,22Q3收入及利润同比维持高增长。Q3为相对淡季,且9月份贵阳疫情较为严重,收入及利润环比略有下降。考虑到军品全年交付具有强计划性,Q4业绩有望提升。 产品升级推动毛利率提升,增资子公司加码高端产品发展。公司阻容感业务增长稳定,电源模块和半导体分立器件业务拉动业绩弹性。产品结构升级助推利润率提升,22Q3毛利率62.16%、同比+0.73pct,净利率31.67%、同比+0.91pct。最新公告对子公司振华微及振华华联增资,加码电源模块和高端开关产品的发展,预期未来公司盈利能力仍有提升空间。 生产交付有序推进,产能扩张助力长期发展。公司订单交付结转顺利,合同负债较期初下降53.5%。下游高景气持续下公司积极扩产,三季度末在建工程余额3.52亿,较期初增长44.7%,助力长期发展。 长期定位:上下游一体化、军工电子平台龙头。公司持续推进业务拓展及产品升级,传统被动元件收入占比50%以下,发力军用功率半导体、电源模块及高端机电组件等国产化率较低的高端产品市场,未来发展前景广阔。公司借助定增资金增强生产及研发能力,募投6寸线打造IDM模式,长期来看有望成长为上下游一体化的军用电子平台型龙头,定位稀缺。 投资建议 军用元器件市场高景气持续,公司作为行业龙头积极拓展产品品类并进行高端升级,叠加规模效应带来盈利能力提升,预计公司2022-2024年归母净利润为24.20亿、31.72亿、41.49亿元,同比增长62.3%/31.1%/30.8%,对应PE为29/22/17倍。考虑公司作为平台型龙头定位稀缺,长期投资价值突出,维持“买入”评级。 风险提示 军用元器件价格小幅下降;高端元器件国产化不及预期;产能扩充及产品研发进度不及预期。 事件说明 公司发布22年三季报,前三季度营收57.01亿,同比+34.2%;归母净利润18.64亿,同比+95.0%。22Q3营收18.65亿元,同比+30.3%,环比-4.3%;归母净利润5.91亿元,同比+34.1%,环比-11.3%。 业绩持续高增长彰显发展韧性 业绩维持同比高速增长,Q4有望超预期。军用电子元器件高景气持续,公司收入及利润维持同比高速增长。Q3为相对淡季,以及9月份贵阳出现疫情,公司收入及利润环比略有下降。考虑到全年军品交付具有强计划性,保交付下Q4业绩有望加速提升。 图表1:单季度营收及同、环比增速 图表2:单季度归母净利润及同、环比增速 产品结构升级盈利能力提升,研发高投入支撑长期发展 产品升级推动毛利率提升,增资子公司加码高端产品发展。公司持续推进产品结构升级,22Q3毛利率62.16%,同比+0.73pct,环比+0.71pct。归母净利率31.67%,同比+0.91pct,环比-2.47pct,主要受管理费用率环比增加影响。公司对子公司振华微及振华华联增资,进一步加码电源模块和高端开关产品的发展,产品结构持续升级下盈利能力仍有提升空间。 图表3:单季度毛利率、净利率和期间费用率变化 管理费用率环比有所上升,研发支出高增助力长期发展。公司22Q3期间费用率23.41%,同比下降1.44pct,费用压降助力公司盈利能力提升。从细分项来看,管理费用率较去年同期有所提升。公司研发支出同比维持较高增长,产品预研下结构升级动力足。 图表4:单季度期间费用率各项变化 图表5:单季度研发费用及同比增速 积极扩产提升交付能力,现金流状况预期改善 生产交付有序推进,产能扩张助力长期发展。公司订单交付结转顺利,合同负债较期初下降53.5%。下游高景气持续下公司产能扩张,22Q3在建工程余额3.52亿,较期初增长44.7%,助力长期发展。 图表6:固定资产与在建工程金额变化 图表7:合同负债金额变化 单季度现金流转负,年底回款有望改善。22Q3公司经营性现金流为负,主要由于军品回款季节性特点,以及员工绩效工资增长所致。结合军工行业年底集中回款特点,Q4现金流情况预计得到改善。 图表8:经营性净现金流及收现比 盈利预测及投资建议 军用元器件市场高景气持续,公司作为行业龙头积极拓展产品品类并进行高端升级,叠加规模效应带来盈利能力提升,预计公司2022-2024年归母净利润为24.20亿 、31.72亿 、41.49亿元 , 同比增长62.3%/31.1%/30.8%,对应PE为29/22/17倍。考虑公司作为平台型龙头定位稀缺,长期投资价值突出,维持“买入”评级。 风险提示 军用元器件价格小幅下降:随着元器件大批量采购,以及军方对武器装备“三高一低”发展要求,军工全产业链对成本进行管控,元器件价格存在小幅下降的可能。 高端元器件国产化进度不及预期:公司的军用功率半导体等高端产品研制定型需要跟随装备试验验证,进入量产流程较长,进度可能不及预期。 产能扩充及产品研发进度不及预期:公司重点发展的军用功率半导体等高端产品技术含量较高,存在研发难度,产能扩充进度受工程影响,可能不及预期。