多渠道发力,盈利能力保持稳定
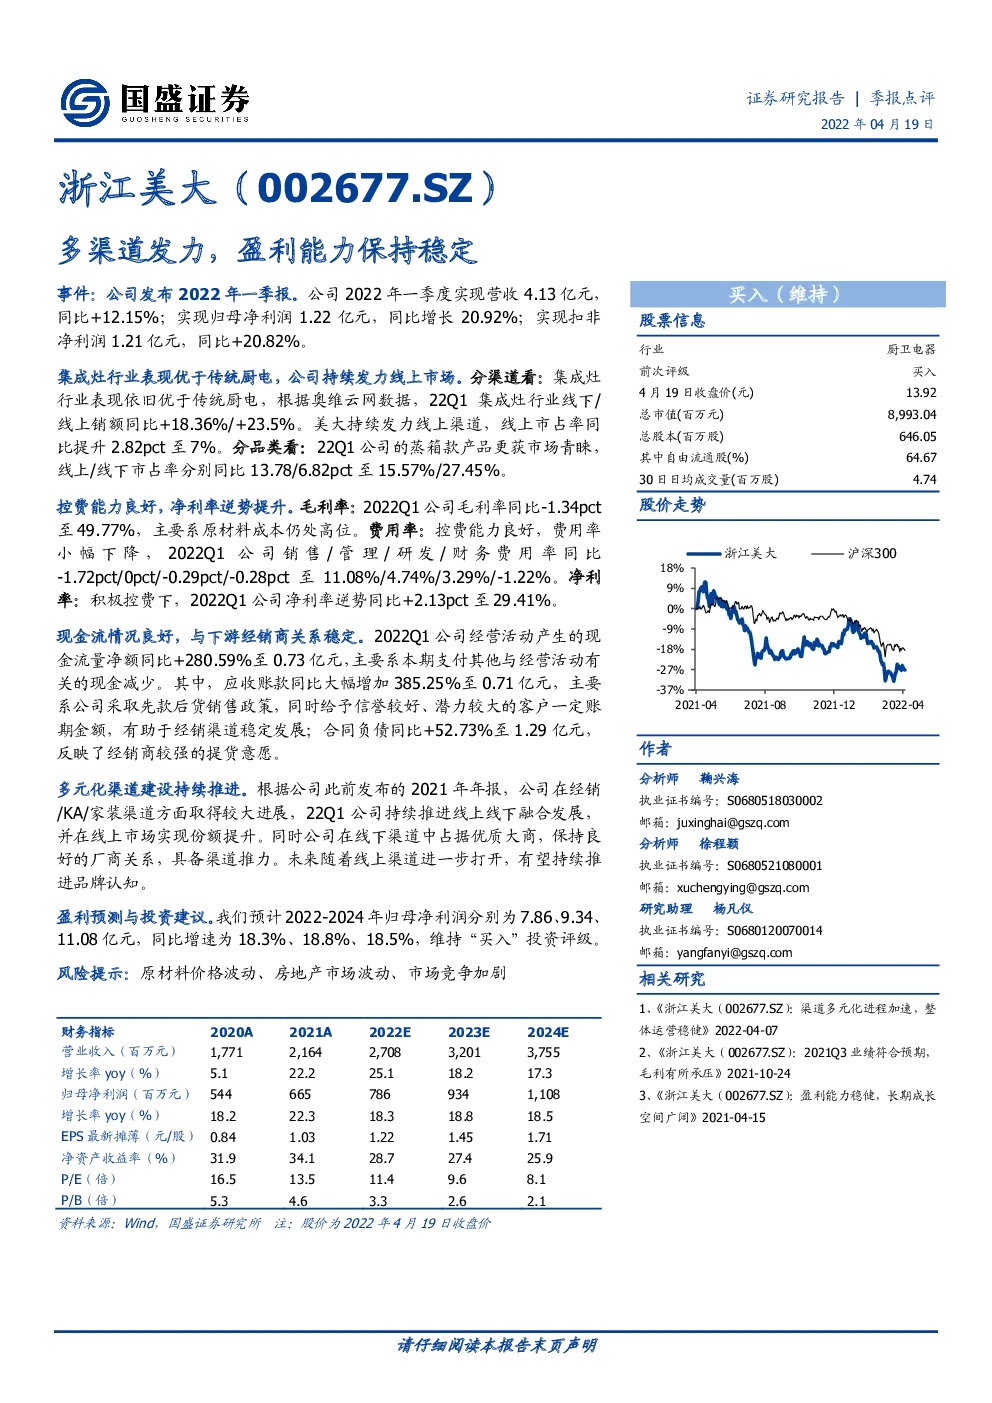
事件:公司发布2022年一季报。公司2022年一季度实现营收4.13亿元,同比+12.15%;实现归母净利润1.22亿元,同比增长20.92%;实现扣非净利润1.21亿元,同比+20.82%。 集成灶行业表现优于传统厨电,公司持续发力线上市场。分渠道看:集成灶行业表现依旧优于传统厨电,根据奥维云网数据,22Q1集成灶行业线下/线上销额同比+18.36%/+23.5%。美大持续发力线上渠道,线上市占率同比提升2.82pct至7%。分品类看:22Q1公司的蒸箱款产品更获市场青睐,线上/线下市占率分别同比13.78/6.82pct至15.57%/27.45%。 控费能力良好,净利率逆势提升。毛利率:2022Q1公司毛利率同比-1.34pct至49.77%,主要系原材料成本仍处高位。费用率:控费能力良好,费用率小幅下降 ,2022Q1公司销售/管理/研发/财务费用率同比-1.72pct/0pct/-0.29pct/-0.28pct至11.08%/4.74%/3.29%/-1.22%。净利率:积极控费下,2022Q1公司净利率逆势同比+2.13pct至29.41%。 现金流情况良好,与下游经销商关系稳定。2022Q1公司经营活动产生的现金流量净额同比+280.59%至0.73亿元,主要系本期支付其他与经营活动有关的现金减少。其中,应收账款同比大幅增加385.25%至0.71亿元,主要系公司采取先款后货销售政策,同时给予信誉较好、潜力较大的客户一定账期金额,有助于经销渠道稳定发展;合同负债同比+52.73%至1.29亿元,反映了经销商较强的提货意愿。 多元化渠道建设持续推进。根据公司此前发布的2021年年报,公司在经销/KA/家装渠道方面取得较大进展,22Q1公司持续推进线上线下融合发展,并在线上市场实现份额提升。同时公司在线下渠道中占据优质大商,保持良好的厂商关系,具备渠道推力。未来随着线上渠道进一步打开,有望持续推进品牌认知。 盈利预测与投资建议。我们预计2022-2024年归母净利润分别为7.86、9.34、11.08亿元,同比增速为18.3%、18.8%、18.5%,维持“买入”投资评级。 风险提示:原材料价格波动、房地产市场波动、市场竞争加剧 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)