在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
本研报聚焦于坚朗五金(股票代码:002791.SZ),强调公司在2023年的业务发展亮点,尤其是在县城市场和海外市场的开拓以及盈利能力的持续修复。以下是总结的主要要点:
财务表现与增长
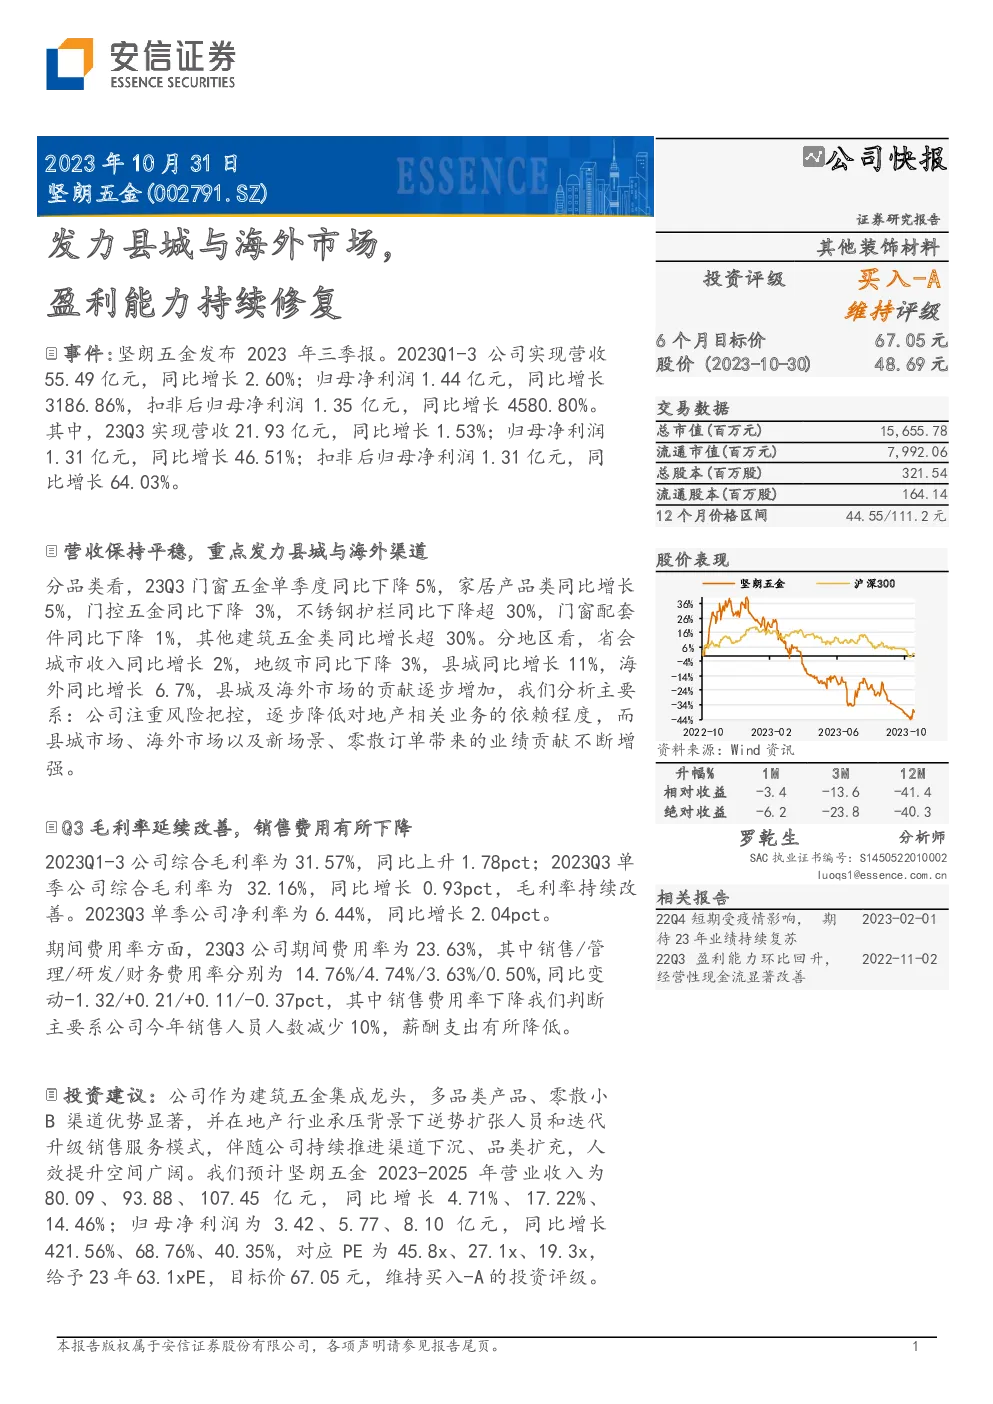
- 营收稳定增长:2023年第三季度,公司实现营收21.93亿元,同比增长1.53%。全年来看,尽管面临挑战,公司营收仍实现了2.60%的增长。
- 盈利水平提升:2023年前三季度,公司归母净利润从亏损转为盈利,达到1.44亿元,同比增长3186.86%;扣非后归母净利润同样显著增长4580.80%。
- 毛利率改善:2023年第三季度,公司综合毛利率提升至32.16%,较去年同期上升0.93个百分点,显示成本控制和产品结构优化的成效。
市场布局与战略调整
- 市场多元化:公司通过增加对县城市场和海外市场的投入,逐步减少对传统地产市场的依赖。这反映了公司战略的灵活性和适应性,旨在拓宽业务范围,分散风险。
- 产品线扩展:不同品类的收入呈现差异化趋势,门窗配套件和其他建筑五金类产品实现了双位数增长,而某些细分市场如不锈钢护栏则出现了下滑,表明公司正在积极寻求产品线的多元化和创新。
成本控制与效率提升
- 销售费用优化:通过人员优化和管理改进,销售费用率降低,显示出公司在成本控制方面的努力和成效。
- 运营效率提升:通过优化资产周转率、应收账款周转率等关键指标,公司提高了运营效率,特别是在存货管理方面,减少了库存周转天数,降低了资金占用。
投资建议与目标
- 估值与评级:基于对公司业绩增长潜力、渠道下沉策略和产品线扩展的看好,预计2023-2025年公司将实现稳健增长,PE和PB估值分别给出。目标价设定为67.05元,维持“买入-A”的投资评级,反映对其长期投资价值的认可。
风险提示
- 原材料价格波动:原材料成本的不确定性可能影响公司的成本控制和利润空间。
- 市场拓展风险:新市场的开拓存在不确定性,可能影响业务增长速度和规模。
- 坏账风险:随着业务扩张,可能存在应收账款管理难度增加,进而影响现金流和资产质量。
结论
坚朗五金通过聚焦县城市场和海外市场,优化产品组合和成本结构,实现了盈利能力的显著提升和业务的多元化发展。在当前市场环境下,公司展现出较强的成长性和抗风险能力,投资前景被看好。