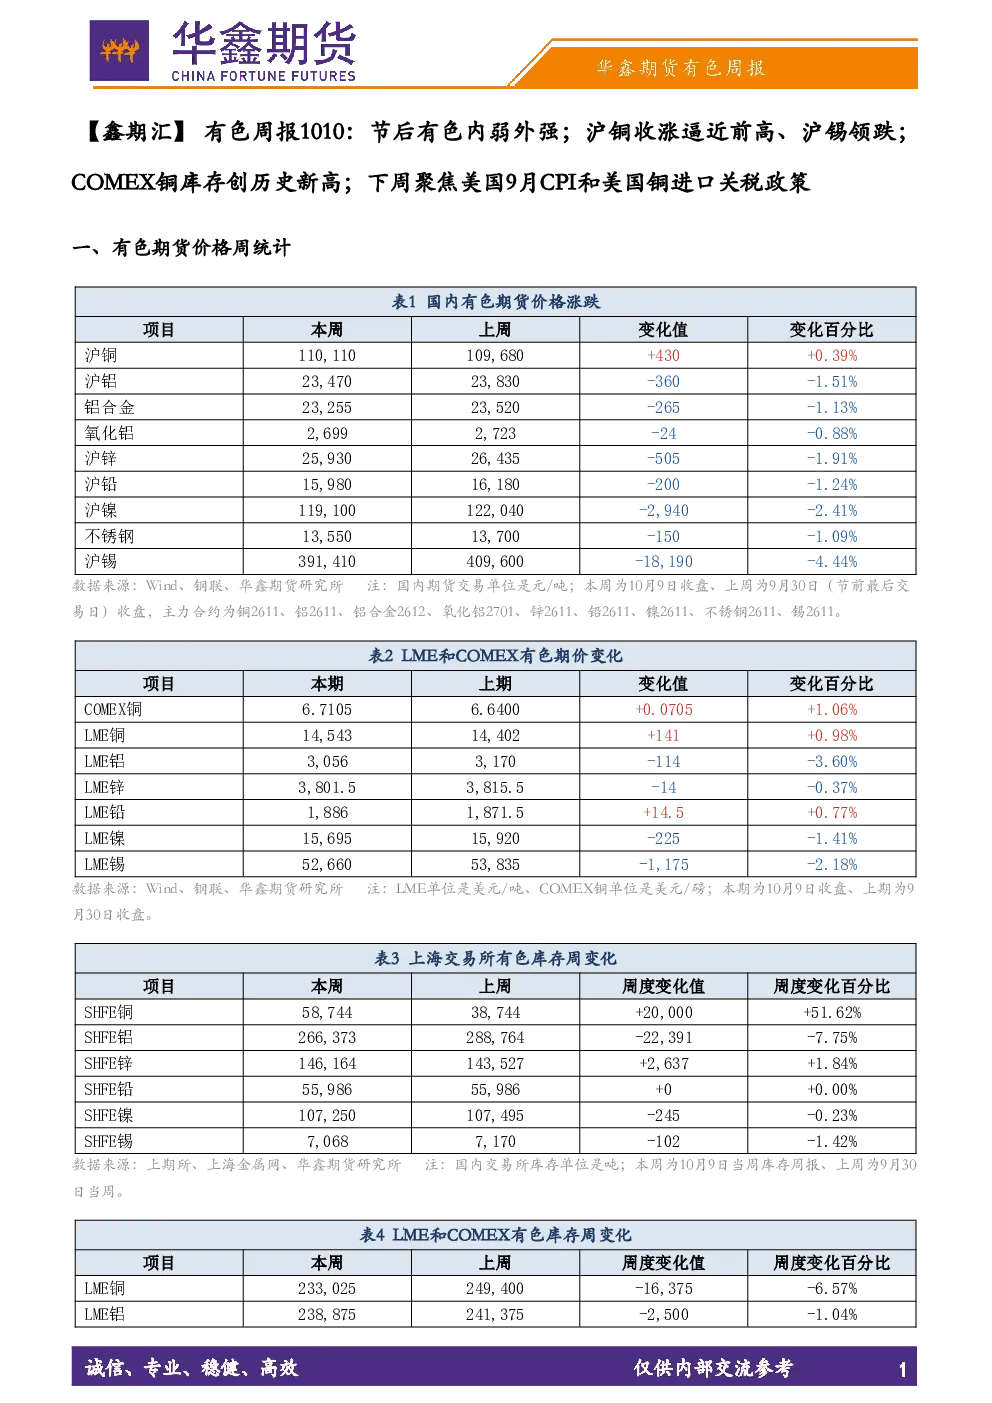
一、有色期货价格周统计
上周为9月30日。
二、汇率和利率分析及展望
本周(实际交易日为10月8日、9日)上期所所有有色金属整体呈"内弱外强、普跌分化"格局。宏观层面,美国9月非农数据走弱,市场对年内加息预期降温,10年期美债收益率自高位回落,但美元指数不跌反涨,对美元计价金属构成压制。核心矛盾在于"外盘预期修复"与"国内补跌、季节性累库"的对冲。外盘国庆假期先跌后稳,随美债收益率回落修复;内盘节后一次性消化涨跌,叠加上游集中交库,内盘跌幅大于外盘。库存结构分化极端:LME铜库存降至六周低位,LME锡库存处历史低位,COMEX铜库存升至历史新高,上期所铜库存累库,美国精炼铜关税预期扭曲全球铜库存流向。
【铜】
沪铜逆势收涨,主力合约(沪铜2611)10月9日收于110,110元/吨,上涨430元/吨,涨幅0.39%,逼近前期高点;COMEX铜收于6.7105美元/磅,周涨1.06%。核心驱动为供应端:铜精矿紧缺加剧,进口TC降至历史极低位,智利主要铜矿扰动持续;国内冶炼厂检修压制产量;库存内外分化,上期所铜库存累库,LME铜库存降至低位,COMEX铜库存升至历史新高,美国精炼铜关税预期影响库存流向。压制因素包括上游集中交库、现货升水收窄、下游采购抑制。短期沪铜高位震荡偏强,下方有矿端紧缺、负TC与海外低库存托底,上方受制于现货升水收窄与国内累库压力。关注Escondida铜矿调解结果、美国精炼铜关税政策、美国9月CPI。中期看,铜精矿供应弹性不足与AI算力、电网投资带来的用铜韧性是关键变量。
【铝】
沪铝主力合约(沪铝2611)10月9日收于23,470元/吨,下跌360元/吨,跌幅1.51%;氧化铝主力(2701)收于2,699元/吨,微跌0.88%。伦铝大跌因中东地缘风险供应溢价回吐,几内亚供应扰动趋缓,海外铝厂复产推进,美元走强压制估值。国内基本面支撑:铝锭社会库存降至近年低位,上期所铝库存去化,LME铝库存处本世纪以来低位区间。10月铝水比例环比回落,铸锭量增加,节后铝锭季节性累库基本兑现,去库节奏成价格核心变量。短期沪铝大概率维持震荡,下方有产能天花板、低库存与成本支撑,上方受制于高铝价对下游采购的抑制。关注铝锭社会库存变化、氧化铝价格走势、几内亚铝土矿发运节奏。
【铅锌】
沪锌主力(2611)10月9日收于25,930元/吨,跌1.91%;沪铅主力(2611)收于15,980元/吨,跌1.24%。沪锌高位回落因节前伦锌因矿端紧缺与海外挤仓创年内新高,假期中国精炼锌出口放量补充海外库存,LME锌库存回升,挤仓溢价回吐;国内锌精矿加工费倒挂,供应端扰动仍存,上期所锌库存小幅累库,现货对沪锌贴水。沪铅震荡偏弱:上期所铅库存持平,LME铅库存下降,现货对2611贴水,下游铅酸电池需求释放不及预期。沪锌短期高位震荡,关注LME库存变动与国内精炼锌出口节奏;沪铅预计震荡偏弱,关注旺季铅酸电池替换需求兑现程度。
【镍锡】
沪镍主力(2611)10月9日收于119,100元/吨,跌2.41%;沪锡主力(2611)收于391,410元/吨,大跌4.44%,领跌内盘有色。沪镍供应转松、库存高企:印尼RKAB新增配额逐步兑现,成本支撑下移,LME镍库存处历史高位,印尼2027年RKAB评估提速强化宽松预期;国内下游需求疲弱,镍价逼近国内冶炼现金成本。短期区间震荡偏弱,关注印尼政策执行力度。沪锡补跌与低库存博弈:云锡检修叠加缅甸禁矿,矿端与冶炼端刚性约束未改;但费城半导体指数回落压制半导体链情绪,电子焊料需求预期边际转弱。短期承压,下方空间受低库存约束。沪镍短期区间震荡,下方成本支撑、上方高库存压制;沪锡短期偏弱震荡但不宜追空,关注AI算力与半导体景气回暖信号、LME锡库存变化及佤邦复产时间表。
三、下周展望
下周(10月12日—10月16日)海内外数据密集落地。美国9月CPI将检验通胀黏性,影响美联储政策路径;国内9月CPI/PPI、进出口与三季度GDP将验证"政策底"向"基本面底"的传导;智利Escondida铜矿强制调解结果将主导铜矿端扰动定价;中东局势与欧盟对华贸易防御措施仍是主要不确定性来源。
铜、锡素有"AI金属"之称:铜受益于AI数据中心用电、铜缆铜箔及散热需求,锡是半导体与电子焊料核心原料。本周费城半导体指数回落,美光下跌,科技股高位波动与沪锡大跌呼应,AI需求端利多阶段性让位于风险偏好回落;沪铜韧性更多来自矿端供应定价。锡对电子与半导体周期弹性大于铜,且LME锡库存已降至历史低位,对科技股波动更敏感;铜的金融属性与宏观定价权重更高,易受利率与美元主导。
综合看,本周有色呈"外强内弱、库存内外分化"格局,铜、锡还需叠加美股科技股(AI产业链)波动带来的需求预期与风险偏好扰动。建议关注:美国精炼铜关税政策引发的全球铜库存流向调整;国内节后累库的消化节奏与旺季需求验证;美元与美债收益率走向;中东局势对能源与运价的扰动。可运用期权或内外盘反套对冲政策与地缘的尾部风险。