猜你想问
本周有色金属市场主要受哪些因素影响?
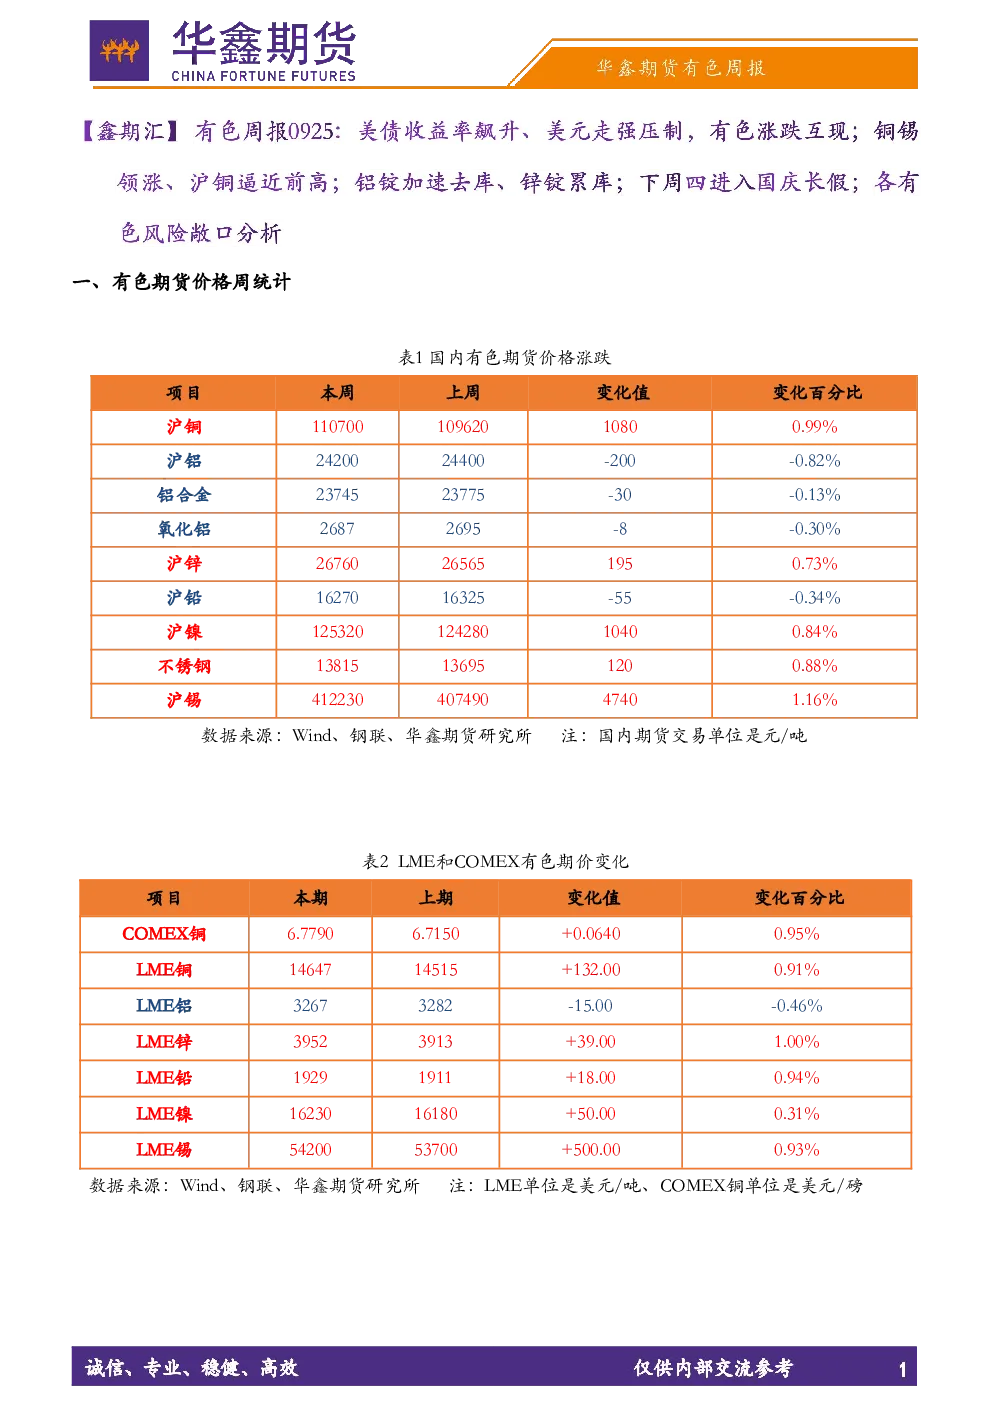
本周有色金属市场主要受美债收益率飙升和美元走强影响,对有色金属形成普遍压制。同时,国内“金九银十”旺季与低库存去化提供支撑,铜、锡、锌、镍逆势收涨。整体呈现“铜锡镍锌偏强、铝铅承压”的分化格局。LME铜、COMEX铜等外盘普涨,国内铝锭、铜库存大幅回落,产业基本面“低库存+旺季”逻辑继续为价格提供支撑。
下周有色金属市场有哪些不确定性因素?
下周有色金属市场的不确定性主要来自中东局势、美国利率政策、美股科技股(AI产业链)波动。国庆长假期间,海外市场的不确定性加大,有色金属风险敞口上升。建议节前适度降低仓位与杠杆,跟踪假期LME、COMEX价格与库存及费半指数、科技龙头走势,关注美元、美债与人民币汇率,并可用期权或跨市套利对冲外盘风险。
报告对铜市场的主要观点是什么?
报告认为铜价上行的核心逻辑包括国内“金九银十”旺季需求兑现,铜精矿加工费TC/RC延续历史极低位,上期所铜库存大幅去化。行情核心逻辑为多空因素交织,利多方面包括矿端紧缺、低库存、“金九银十”旺季需求;利空方面包括美债收益率与美元走强、海外累库压力。短期沪铜或维持高位震荡偏强,关注美国9月非农就业数据、美债收益率走向及中美元首会晤成果。
铝市场的主要驱动因素有哪些?
铝市场的主要驱动因素包括美债收益率与美元走强压制,但国内铝锭库存加速去化、旺季需求改善提供支撑。短期沪铝大概率维持高位震荡,关注几内亚铝土矿发运节奏、氧化铝库存变化及国庆假期外盘波动。报告指出,美债收益率与美元走强是主要压制因素,而国内库存去化和旺季需求是支撑因素。
报告对铅锌市场的分析重点是什么?
报告对铅锌市场的分析重点在于沪锌外紧内稳、高位运行,受LME库存回升、国内出口窗口、美元走强压制;沪铅震荡偏弱,受上期所铅库存去化、美元走强、下游需求不及预期影响。短期沪锌或维持高位震荡,关注LME库存变动与国内出口交仓节奏;沪铅预计震荡为主,关注旺季需求兑现程度及宏观情绪。报告强调铅锌市场受多空因素影响,需关注库存变化和下游需求情况。