猜你想问
美团2026年9月研报核心内容是什么?
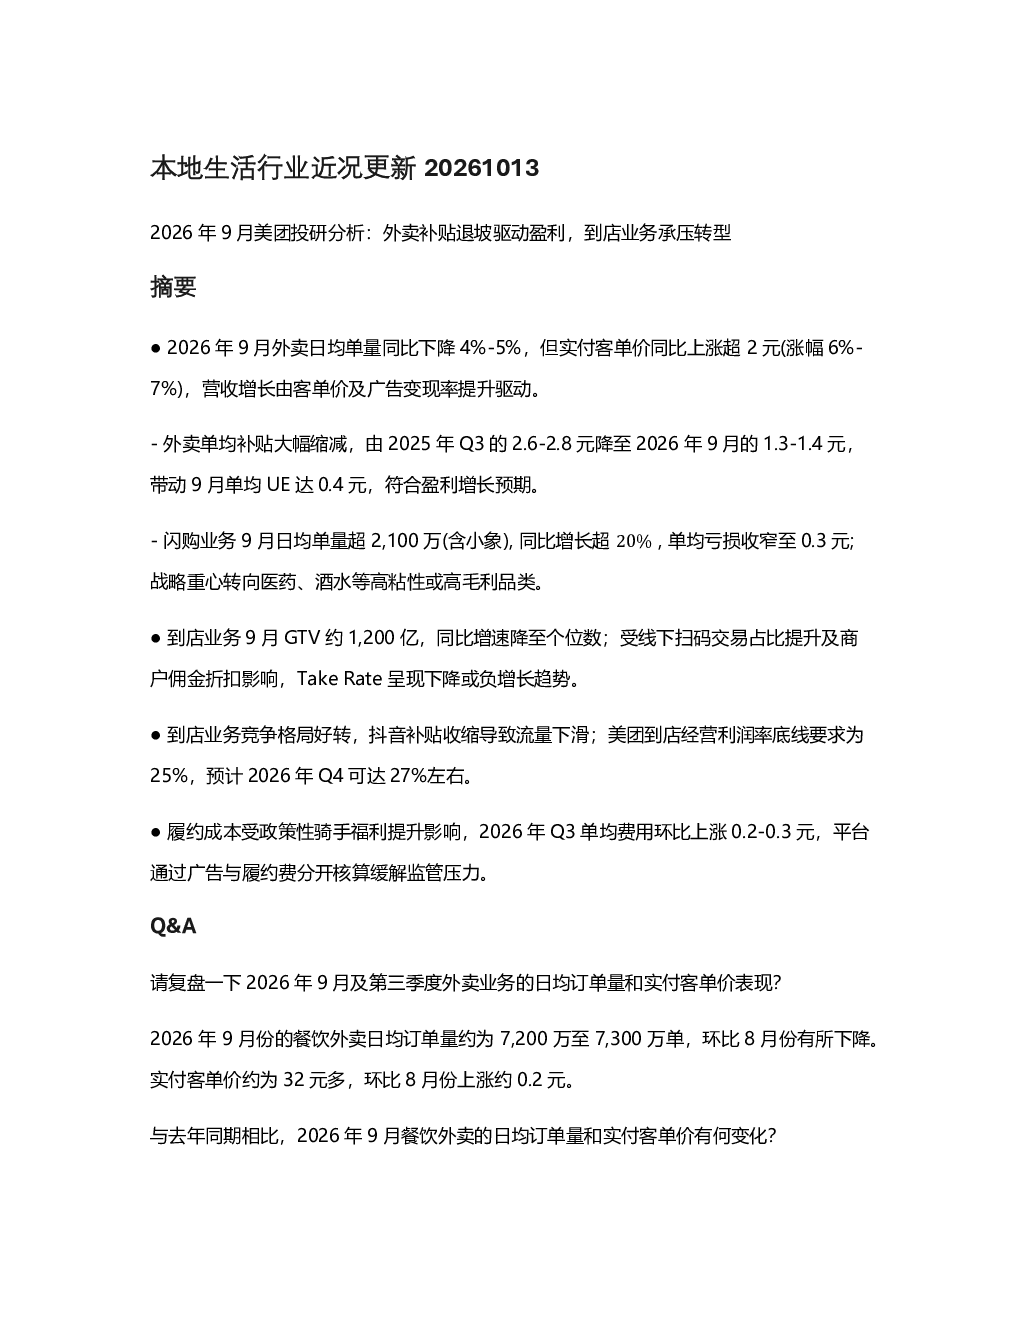
2026年9月美团研报显示,外卖单均补贴大幅缩减至1.3-1.4元,带动单均UE达0.4元,符合盈利增长预期。外卖日均订单量同比下降4%-5%,但实付客单价同比上涨超2元,营收增长由客单价及广告变现率提升驱动。闪购业务日均单量超2,100万,同比增长超20%,单均亏损收窄至0.3元,战略重心转向医药、酒水等高粘性品类。到店业务9月GTV约1,200亿,同比增速降至个位数,核销率环比上涨1-2个百分点,竞争好转,预计2026年Q4经营利润率可达27%左右。
外卖行业发展趋势如何?
外卖行业2026年9月呈现订单量下滑但客单价提升的趋势。美团外卖单均补贴大幅缩减,带动营收增长更多依赖客单价和广告收入提升。闪购业务成为增长亮点,日均单量超2,100万,同比增长超20%,战略重心转向医药、酒水等高粘性品类,预计2027年实现盈亏平衡。行业竞争格局变化,抖音补贴收缩导致流量下滑,美团通过提升客单价和广告收入应对竞争。平台重心从“做供给”转向“品”的维度投入,提升用户粘性和营收。
报告重点分析了哪些方向?
报告重点分析了美团外卖业务的补贴退坡对盈利能力的影响,以及闪购业务的增长潜力与战略转型。到店业务方面,报告分析了GTV增速放缓、核销率提升、竞争格局变化及利润率预期。同时关注履约成本上涨及监管措施,以及即时零售(闪购)的业务表现与盈利预期。报告还探讨了美团在竞争中的应对策略,如提升客单价、广告收入增长及战略重心从“做供给”转向“品”的维度投入。
当前外卖市场现状如何判断?
2026年9月外卖市场日均订单量下滑4%-5%,美团下滑幅度与市场一致,份额保持稳定。外卖单均补贴大幅缩减至1.3-1.4元,带动单均UE达0.4元,符合盈利增长预期。外卖日均订单量同比下降4%-5%,但实付客单价同比上涨超2元,营收增长由客单价及广告变现率提升驱动。闪购业务日均单量超2,100万,同比增长超20%,单均亏损收窄至0.3元。到店业务9月GTV约1,200亿,同比增速降至个位数,核销率环比上涨1-2个百分点。市场竞争格局变化,抖音补贴收缩导致流量下滑,美团通过提升客单价和广告收入应对竞争。
研报提示哪些风险?
美团2026年9月研报提示的外卖业务风险包括补贴退坡后订单量可能持续承压,以及广告收入增长可持续性。到店业务风险涉及竞争加剧可能导致利润率下滑,以及TakeRate下降带来的挑战。履约成本上涨是另一风险因素,受政策性骑手福利提升影响,2026年Q3单均费用环比上涨0.2-0.3元。即时零售业务风险在于战略转型需要大量投入,且盈利预期尚需时间验证。市场竞争风险包括抖音等竞争对手的策略调整可能影响美团的市场份额和营收增长。