猜你想问
这份研报主要分析了中航西飞哪些方面?
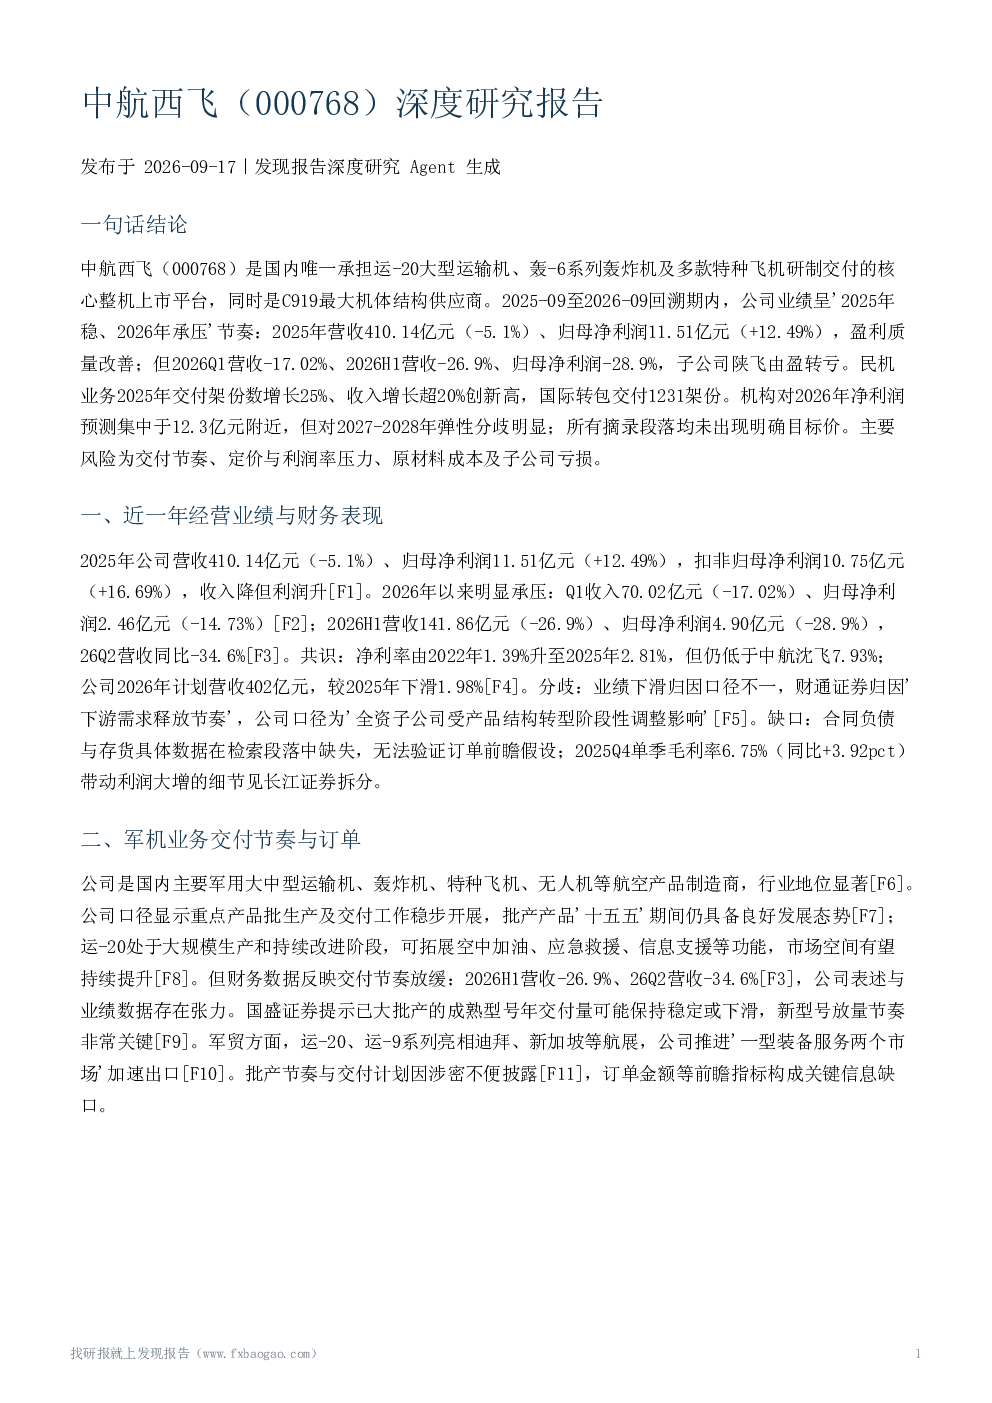
这份研报深度分析了中航西飞的核心业务,包括其作为国内唯一承担运-20、轰-6系列轰炸机及多款特种飞机研制交付的核心整机上市平台地位,以及作为C919最大机体结构供应商的角色。报告详细探讨了军机业务的批生产及交付情况、民机业务的C919和C929转包生产进展,并分析了公司所处的行业与政策环境,如“十五五”规划方向、国产大飞机发展机遇等。此外,还涵盖了机构盈利预测、主要风险因素以及公司资本运作等关键信息。
航空制造行业未来发展趋势如何?
航空制造行业未来发展趋势向好,特别是在国产大飞机加速发展背景下。中航西飞作为行业核心参与者,受益于国产大飞机提速、空客天津二线投产及波音产能复苏等契机。公司围绕“十五五”规划,推进大中型军民用飞机产业发展,运-20等机型可拓展空中加油、应急救援等功能,军贸业务加速高端航空装备出口。但需关注国防开支、装备采购规划等政策变动对行业的影响,目前相关假设缺乏直接政策文本支持。
研报重点分析了中航西飞的哪些业务方向?
研报重点分析了中航西飞的军机业务与民机业务。军机方面,报告关注运-20的大规模生产与持续改进,以及成熟型号交付量可能稳定或下滑、新型号放量节奏的关键性。军贸业务方面,公司推进“一型装备服务两个市场”,加速高端航空装备出口。民机业务方面,报告聚焦C919外翼翼盒、中机身等工作包的交付增长,以及公司初选中选C929后机身前段等工作包的进展,同时指出民机向好与短期盈利的张力。
当前中航西飞的市场表现如何?
当前中航西飞市场表现呈现分化。2025年公司营收410.14亿元,归母净利润11.51亿元,盈利质量改善,民机交付架份数增长25%,收入增长超20%,创新高。但2026年业绩承压,Q1营收-17.02%,H1营收-26.9%,归母净利润-28.9%,子公司陕飞由盈转亏。机构对2026年净利润预测集中于12.3亿元附近,但对2027-2028年弹性存在分歧,且部分预测基于数月前股价,可能已过时。公司整机平台地位与民机/军贸长期逻辑获机构认可,但短期业绩下滑与公司表述存在矛盾。
研报提示了哪些主要风险?
研报提示了中航西飞面临的主要风险。一是交付与需求节奏风险,2026年业绩下滑幅度与公司“批产交付稳步开展”表述存在矛盾,新型号放量节奏关键。二是定价与利润率压力,降本成效缺乏量化披露,原材料与供应链风险因地缘冲突推高成本而加剧。三是子公司风险,陕飞由盈转亏。四是机构盈利预测达成风险,H1营收进度未达预期。五是政策环境不确定性,国防开支、装备采购规划等政策文本缺失,相关假设缺乏直接证据,可能影响公司长期发展。