猜你想问
中航西飞投资分析报告核心内容是什么?
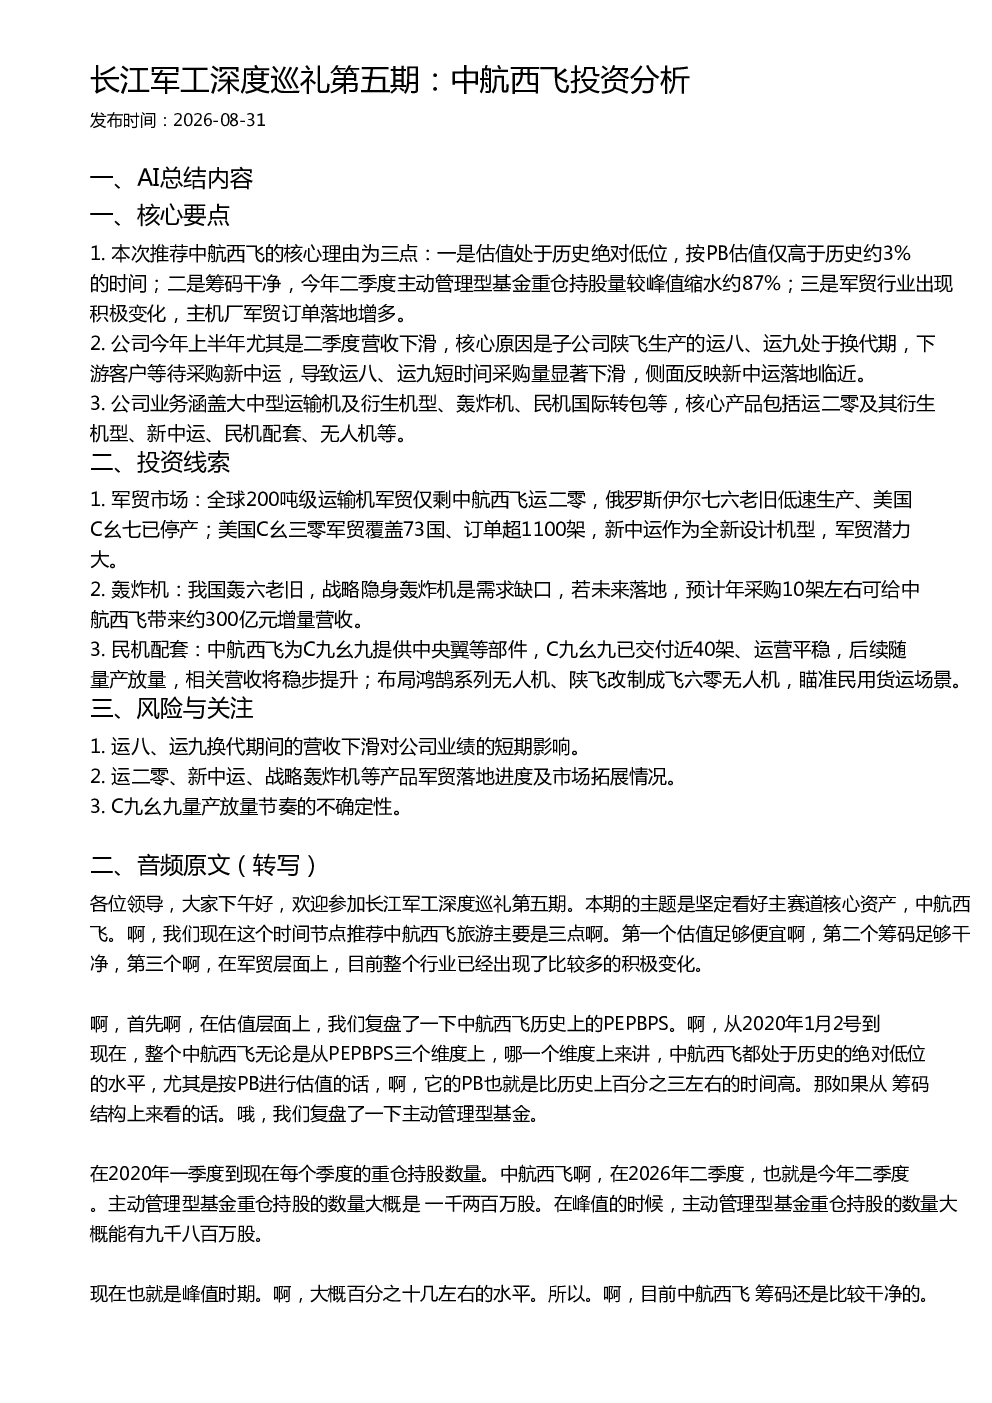
该报告推荐中航西飞基于三点核心理由:估值处于历史绝对低位,按PB估值仅高于历史约3%的时间;筹码干净,今年二季度主动管理型基金重仓持股量较峰值缩水约87%;军贸行业出现积极变化,主机厂军贸订单落地增多。报告指出公司营收下滑核心原因是子公司陕飞生产的运八、运九处于换代期,下游客户等待采购新中运,导致运八、运九短时间采购量显著下滑,侧面反映新中运落地临近。公司业务涵盖大中型运输机及衍生机型、轰炸机、民机国际转包等,核心产品包括运二零及其衍生机型、新中运、民机配套、无人机等。
军贸市场发展趋势如何?
全球200吨级运输机军贸仅剩中航西飞运二零,俄罗斯伊尔七六老旧低速生产、美国C-17已停产。美国C-130军贸覆盖73国、订单超1100架,新中运作为全新设计机型,军贸潜力大。报告分析指出,中航西飞的运二零在全球200吨级运输机军贸中具有独特优势,而新中运的推出有望填补市场空白,具备较大的军贸发展潜力。目前全球军贸市场对200吨级运输机的需求主要集中在更新换代和新增采购,中航西飞的产品正好契合这一需求。
报告重点分析了哪些方向?
报告重点分析了中航西飞的军贸市场、轰炸机和民机配套业务。在军贸市场方面,报告强调了运二零的全球竞争优势和新中运的军贸潜力。在轰炸机领域,报告指出我国轰六老旧,战略隐身轰炸机是需求缺口,若未来落地,预计年采购10架左右可给中航西飞带来约300亿元增量营收。在民机配套方面,中航西飞为C-919提供中央翼等部件,C-919已交付近40架、运营平稳,后续随量产放量,相关营收将稳步提升。此外,公司还布局鸿鹄系列无人机、陕飞改制成飞六零无人机,瞄准民用货运场景。
当前市场对中航西飞有何判断?
当前市场对中航西飞的判断主要围绕其估值、业务转型和军贸订单落地情况。报告指出,中航西飞的估值处于历史绝对低位,按PB估值仅高于历史约3%的时间,显示出市场对其未来发展的信心不足。同时,公司子公司陕飞生产的运八、运九处于换代期,导致上半年尤其是二季度营收下滑,但这也侧面反映了新中运落地临近的积极信号。在军贸领域,中航西飞的运二零具有全球竞争优势,新中运的推出有望进一步拓展军贸市场。
研报提示了哪些风险?
研报提示了中航西飞面临的三项主要风险:一是运八、运九换代期间的营收下滑对公司业绩的短期影响,这是公司当前面临的主要经营风险,需要关注其业务转型过程中的业绩波动。二是运二零、新中运、战略轰炸机等产品军贸落地进度及市场拓展情况,这些产品的落地情况直接影响公司的长期发展前景,需要持续关注其市场拓展进展。三是C-919量产放量节奏的不确定性,中航西飞作为C-919的重要供应商,其业绩将受益于C-919的量产放量,但C-919的量产节奏存在不确定性,可能对公司业绩造成影响。