猜你想问
这份研报主要讲了什么内容?
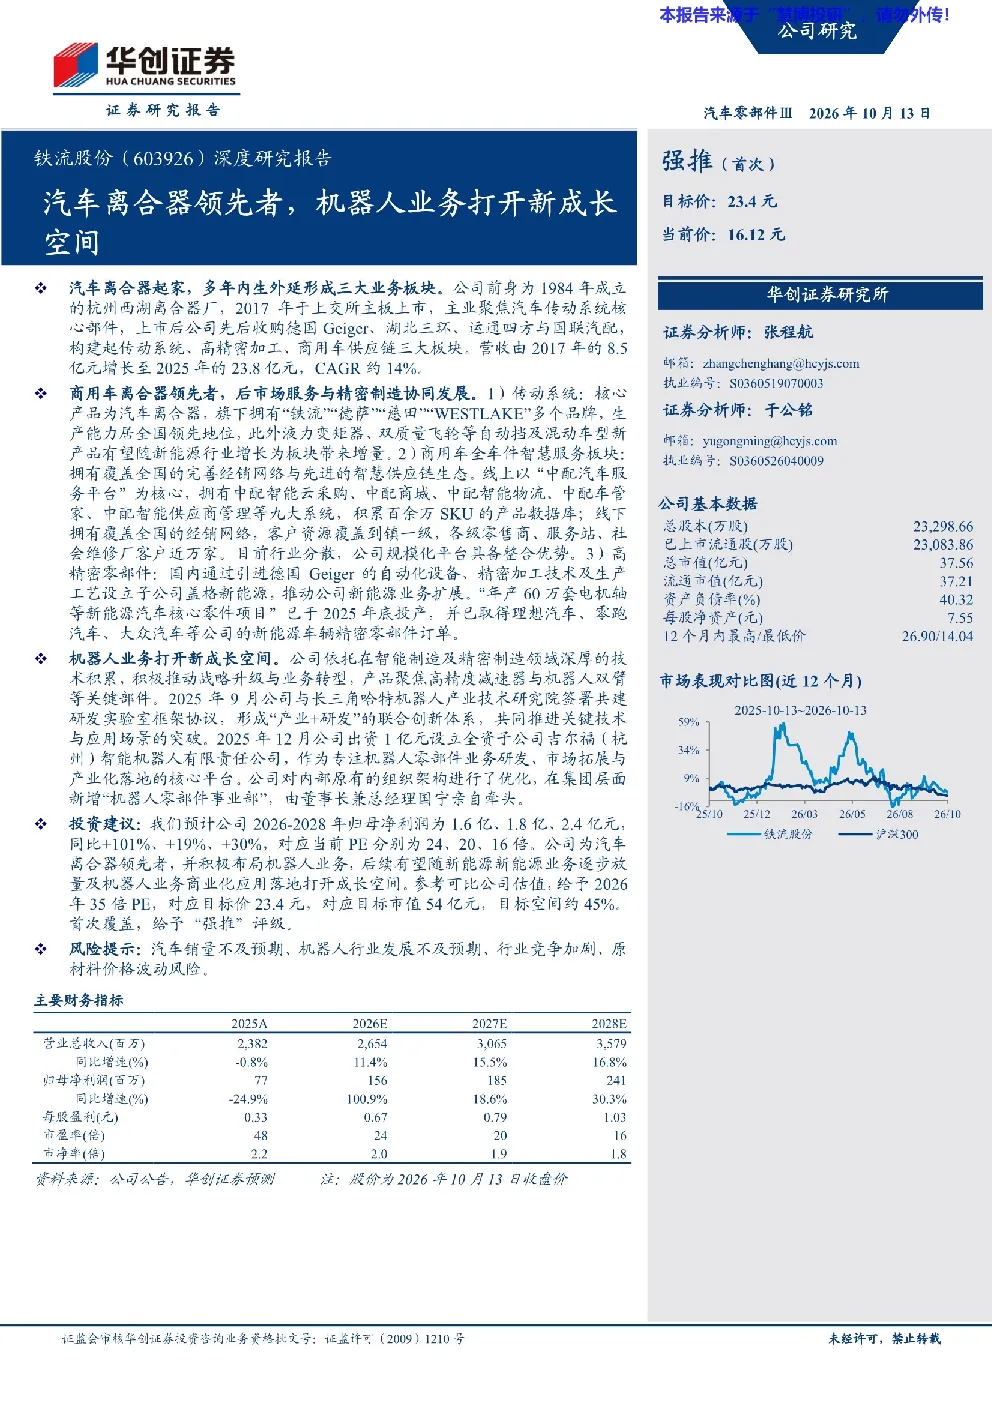
这份研报分析了铁流股份的业务布局与发展前景。公司前身为离合器制造商,通过并购拓展至传动系统、商用车后市场服务和精密零部件三大板块。核心业务为汽车传动系统,拥有‘铁流’、‘德萨’等品牌,离合器产品型号近两千种,市场占有率领先。商用车后市场服务板块通过‘中配汽车服务平台’和全国经销网络,提供商用车全车件供应链服务。精密零部件板块通过德国Geiger子公司,生产发动机高压共轨系统喷油器等高精密金属零部件,并设立盖格新能源子公司布局新能源汽车业务。2025年公司营收23.8亿元,其中传动系统占54.7%,商用车后市场服务占37.5%,精密零部件占6.0%。2026H1公司实现营收12.0亿元,同比+1.5%;归母净利润0.69亿元,同比+41%。公司积极布局机器人业务,与长三角哈特机器人产业技术研究院合作研发,并设立吉尔福子公司,产品聚焦高精度减速器和机器人双臂。预计2026-2028年公司营收分别为27亿、31亿、36亿元,同比+11%、+16%、+17%;归母净利润分别为1.6亿、1.8亿、2.4亿元,同比+101%、+19%、+30%。
汽车离合器行业的发展趋势如何?
汽车离合器行业正经历技术升级和市场竞争格局变化。传统离合器制造商通过并购拓展业务范围,从单一部件供应商向传动系统、商用车后市场服务和精密零部件综合服务商转型。市场集中度提升,领先企业凭借技术积累和品牌优势占据主导地位。未来,随着汽车智能化、电动化发展,离合器产品将向更高精度、更智能化的方向演进。商用车后市场服务板块通过全国经销网络和数字化平台,提升供应链效率,满足日益增长的维修保养需求。精密零部件领域,高精度金属零部件如发动机高压共轨系统喷油器需求持续增长,为行业带来新的增长点。
研报重点分析了铁流股份的哪些方面?
研报重点分析了铁流股份的业务多元化布局和机器人业务拓展。公司核心业务为汽车传动系统,离合器产品型号丰富,市场占有率领先。商用车后市场服务板块通过‘中配汽车服务平台’和经销网络,提供全车件供应链服务,业务占比高且增长稳定。精密零部件板块通过德国Geiger子公司,布局高精度金属零部件市场,并设立盖格新能源子公司探索新能源汽车业务。近年来,公司积极布局机器人业务,与长三角哈特机器人产业技术研究院合作研发,并设立吉尔福子公司,产品聚焦高精度减速器和机器人双臂,有望成为新的增长引擎。研报还预测了公司未来三年营收和净利润增长情况,并给予正面评价。
当前汽车离合器市场的现状如何?
当前汽车离合器市场呈现集中化和技术升级趋势。领先企业凭借技术积累和品牌优势占据主导地位,市场集中度较高。传统离合器制造商通过并购拓展业务范围,从单一部件供应商向综合服务商转型。商用车后市场服务板块需求稳定增长,数字化平台提升供应链效率。精密零部件领域,高精度金属零部件需求持续上升,为行业带来新的增长点。同时,汽车智能化、电动化发展对离合器产品提出更高要求,推动行业向更高精度、更智能化的方向演进。市场竞争激烈,企业需持续技术创新和业务拓展以保持竞争优势。
研报提到了哪些风险提示?
研报提示了铁流股份面临的主要风险,包括汽车销量不及预期、机器人行业发展不及预期、行业竞争加剧和原材料价格波动风险。汽车销量下滑可能影响公司传动系统和商用车后市场服务板块的收入。机器人行业作为新兴业务,其发展存在不确定性,可能影响公司未来业绩。行业竞争加剧可能导致产品价格下降和利润率压缩。原材料价格波动风险可能影响公司生产成本,进而影响盈利能力。这些风险需引起投资者关注,需结合行业发展趋势和公司经营情况综合判断。