猜你想问
10年期美债收益率近期走势如何?
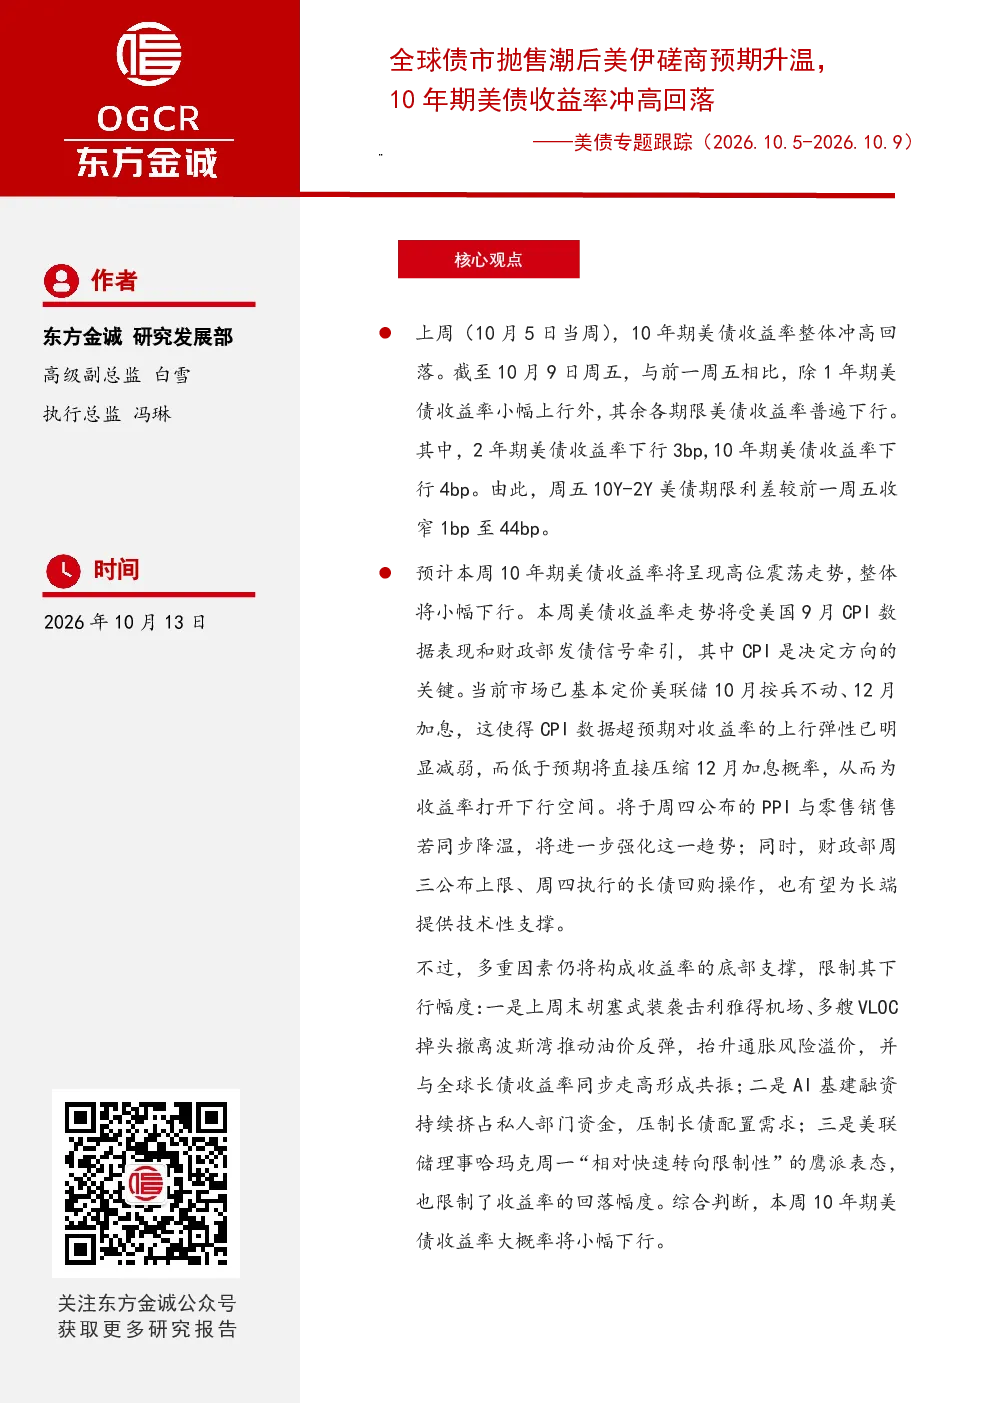
上周(10月5日当周),10年期美债收益率整体呈现冲高回落态势。初期受通胀、AI基建融资等因素推动上行,随后因美伊磋商预期升温及中东风险溢价回落而下行。具体来看,10年期美债收益率从5.31%下行至5.22%,2年期小幅上行,其余期限普遍下行。本周预计将高位震荡小幅下行,关键受9月CPI数据及财政部发债信号影响。
影响近期美债收益率的主要因素有哪些?
影响近期美债收益率的多重因素包括:中东地缘政治风险溢价变化、财政部长债回购操作、AI基建融资对私人部门资金的挤占效应、以及美联储鹰派表态等。此外,市场已基本定价美联储10月按兵不动、12月加息,CPI数据表现尤为关键,超预期将减弱收益率上行弹性,低于预期则可能压缩12月加息概率。
美债市场短期发展趋势分析?
短期美债市场预计呈现高位震荡小幅下行走势。CPI数据将是关键变量,超预期上行弹性减弱,低于预期将压低12月加息概率。PPI与零售销售数据预计同步降温,支持通胀一次性扰动判断,有利于美债下行。长债回购操作可能提供技术性支撑,但油价反弹、AI基建融资、美联储鹰派表态等因素将限制收益率下行幅度。
当前美债市场的整体状况如何?
当前美债市场处于全球债市抛售潮后的调整期,10年期美债收益率经历冲高回落,整体仍以下行为主。各期限美债收益率多数下行,期限利差收窄。市场关注点集中于9月CPI数据、财政部债务上限及发债信号,以及美联储政策动向。中东地缘风险溢价回落和财政部长债回购操作为收益率下行提供支撑,但多重因素仍限制下行空间。
本研报提示的主要风险点是什么?
本报告提示的主要风险点包括:CPI数据超预期可能强化美联储加息预期,增加美债收益率上行压力;AI基建融资规模扩大可能持续挤压私人部门资金,对美债需求产生负面影响;中东地缘政治局势不确定性可能引发避险情绪波动,影响债市走势。此外,财政部债务上限问题若未能及时解决,可能引发市场流动性紧张,增加美债波动性。
你可能感兴趣
美债专题跟踪:美伊局势暂缓、美7月非农超预期走弱,10年期美债收益率大幅下行
东方金诚2026-08-11
美债专题跟踪:避险资金回流债市,10年期美债利率冲高回落
东方金诚2022-01-21
美伊局势再度紧张,10年期美债收益率延续上行——美债专题跟踪(2026.7.6-2026.7.10)
东方金诚2026-07-13
美债专题跟踪:美伊战争升级引发油价飙升,10年期美债收益率大幅上行
东方金诚2026-03-09
美债专题跟踪:美伊和谈前景改善、霍尔木兹海峡暂时重新开放,10年期美债收益率继续下行
东方金诚2026-04-20
美债专题跟踪:关税政策不确定性增强、美伊地缘冲突激化,10年期美债收益率大幅下行
东方金诚2026-03-03
美债专题跟踪:美宏观数据偏强、“特朗普交易”继续升温,10年期美债收益率大幅走高
东方金诚2024-10-25
美债专题跟踪:经济数据主导市场情绪,10年期美债收益率大幅回落后再度冲高
东方金诚2022-10-07
美债专题跟踪:10年期美债利率一路冲高,收益率曲线重归陡峭
东方金诚2022-04-08