猜你想问
8.28新政对房地产行业有哪些具体影响?
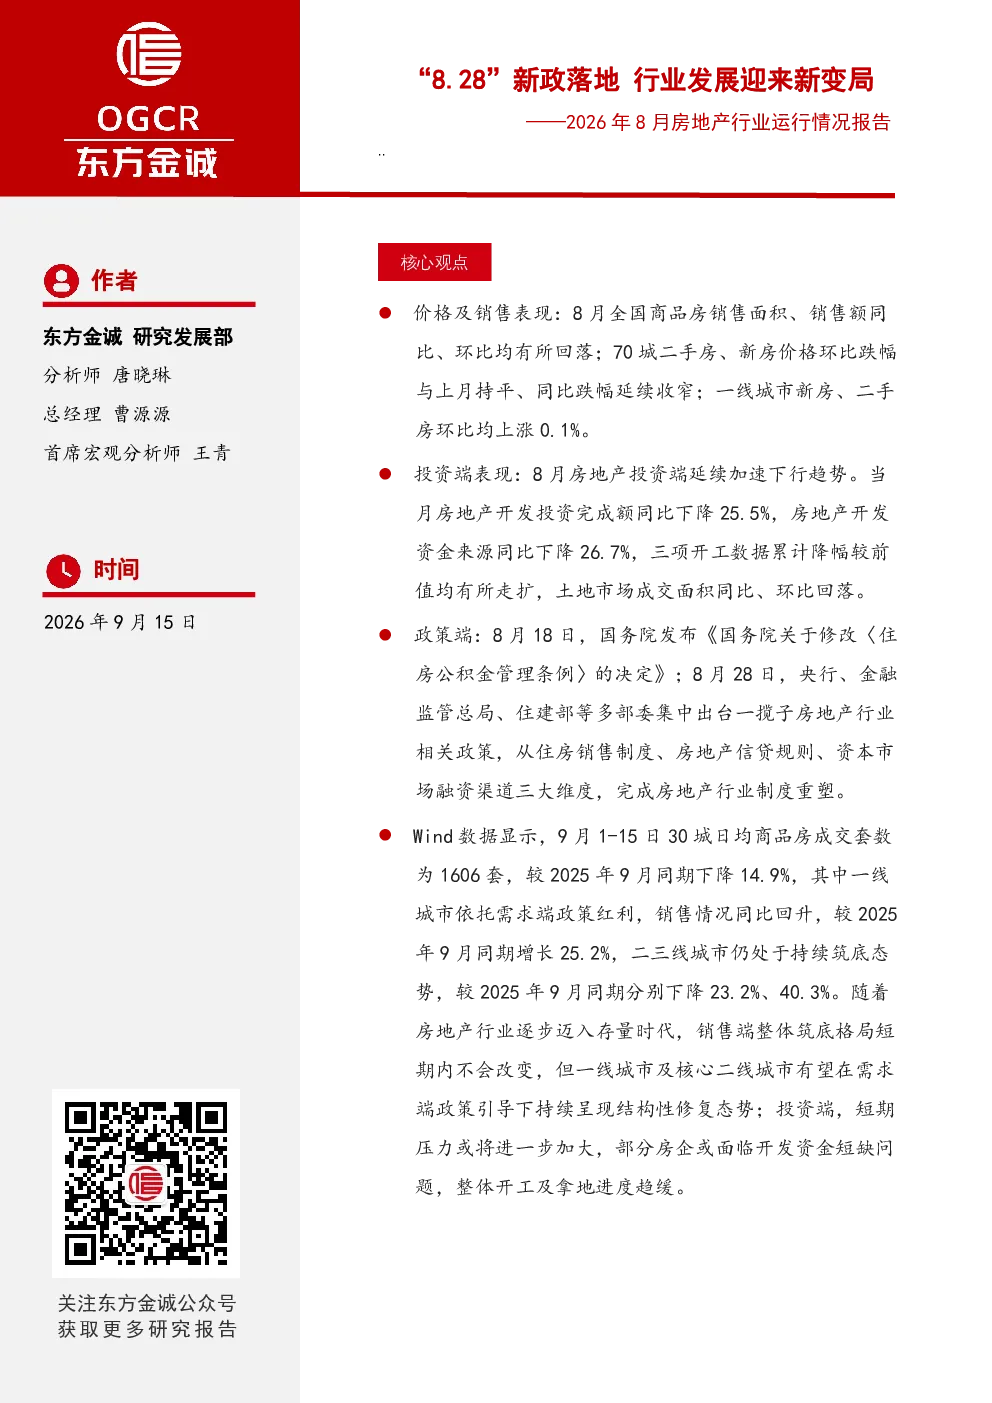
8.28新政从住房销售制度、房地产信贷规则、资本市场融资渠道三大维度对房地产行业进行了全面制度重塑。具体包括调整公积金贷款政策、优化个人住房贷款政策、完善房地产企业融资渠道等。这些政策旨在稳定市场预期,缓解房企现金流压力,促进房地产行业长期健康发展。短期内,房企现金流压力可能加大,但长期来看有助于实现“稳地价、稳房价、稳预期”的目标,并推动行业信用风险缓释。
8月房地产销售数据表现如何?
8月全国商品房销售面积4859.0万平方米,销售额4752.0亿元,环比下降0.5%,同比下降14.8%、12.1%。70城二手房价格下跌0.3%,一线城市环比上涨0.1%,二三线城市环比下跌0.3%;新建商品住宅价格环比下跌0.2%,一线城市环比上涨0.1,二三线城市环比下跌0.1%-0.2%。一线城市及核心二线城市有望在需求端政策引导下呈现持续结构性修复态势。
房地产投资端目前面临哪些挑战?
8月房地产开发投资完成额4970.0亿元,同比下降25.5%;房地产开发资金来源5145.0亿元,同比下降26.7%。三项开工数据累计降幅较前值均有所走扩,土地市场成交面积同比、环比回落。短期压力或将进一步加大,部分房企或面临开发资金短缺问题,整体开工及拿地进度趋缓。行业逐步迈入存量时代,销售端整体筑底格局短期内不会改变。
当前房地产市场的主要现状是什么?
当前房地产市场呈现销售面积、销售额同比环比均回落的趋势,70城二手房、新房价格环比跌幅与上月持平、同比跌幅延续收窄。一线城市新房、二手房环比均上涨0.1%。投资端延续加速下行趋势,房地产开发投资完成额同比下降25.5%,资金来源同比下降26.7%。土地市场成交面积同比回落,但成交楼面均价同比增长79.7%。行业逐步迈入存量时代,整体筑底格局短期内不会改变。
投资房地产行业目前存在哪些风险?
投资房地产行业目前面临的主要风险包括:房企现金流压力加大,部分房企可能面临开发资金短缺问题,导致项目交付风险;行业整体开工及拿地进度趋缓,可能影响市场供应;政策调整带来的不确定性,如“8.28”新政可能对市场预期产生短期波动。此外,土地市场成交面积同比回落,但楼面价大幅上涨,也增加了房企的拿地成本压力。投资者需密切关注行业政策变化及房企经营状况。