猜你想问
紫光股份这份研报的核心内容是什么?
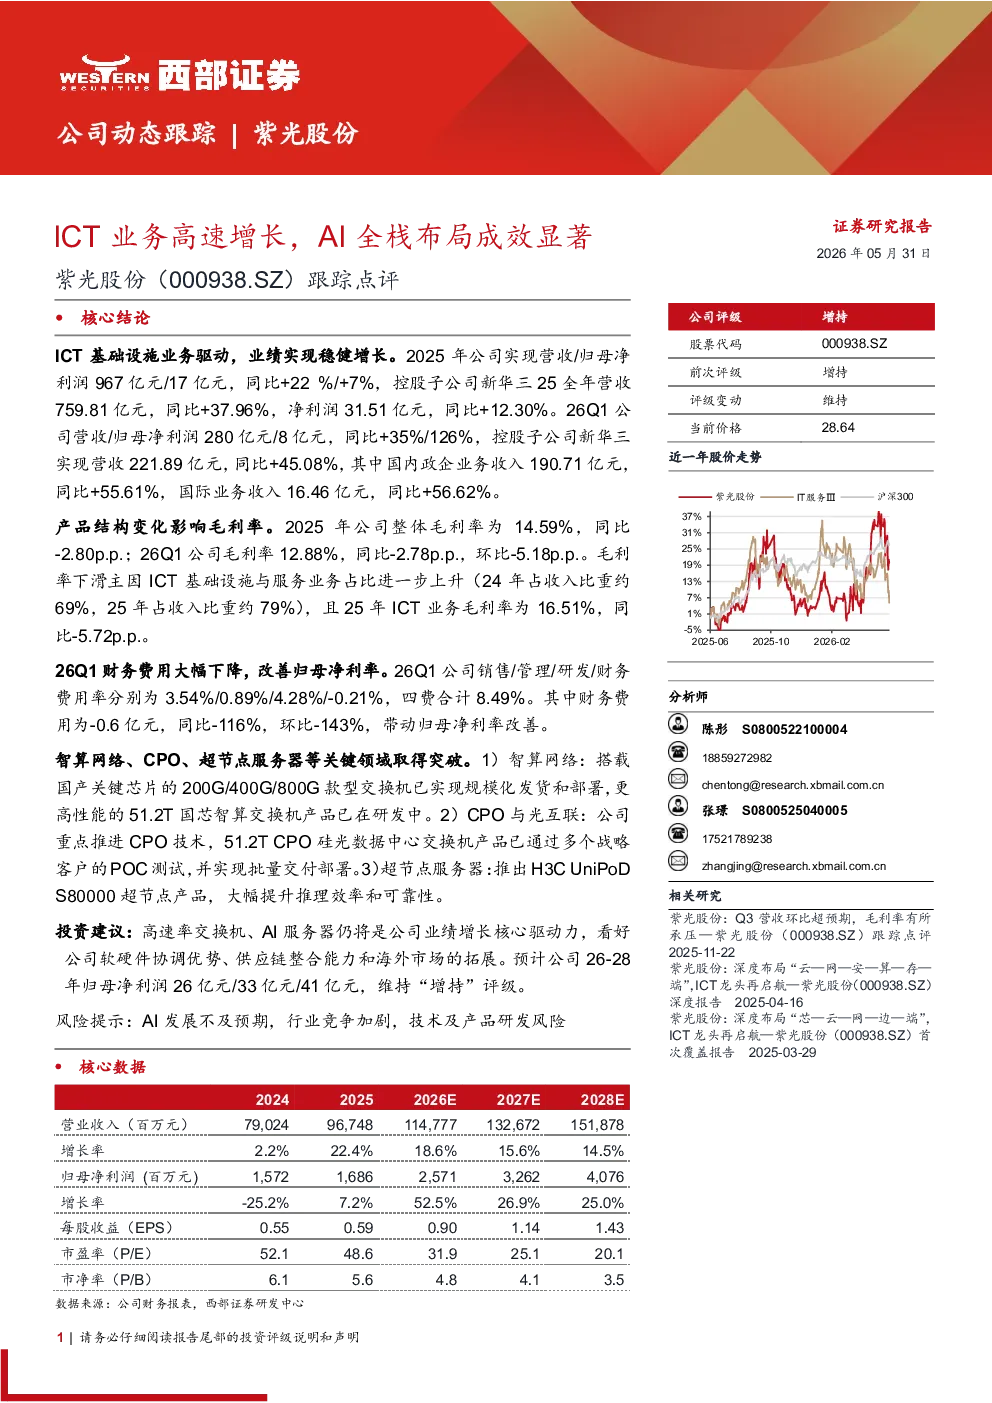
这份研报的核心内容是分析紫光股份ICT业务的高速增长及其AI全栈布局的成效。报告指出公司业绩实现稳健增长,2025年营收967亿元,归母净利润17亿元,同比增长22%和7%。控股子公司新华三全年营收759.81亿元,同比增长37.96%,净利润31.51亿元,同比增长12.30%。26Q1公司营收280亿元,归母净利润8亿元,同比增长35%和126%。报告还强调了公司在智算网络、CPO与光互联、超节点服务器等领域的技术突破,如国产关键芯片规模化发货、51.2T国芯智算交换机研发中、51.2T CPO硅光数据中心交换机通过POC测试并批量交付等。
ICT行业的发展趋势如何?
ICT行业正经历高速发展,尤其在AI技术的推动下,全栈布局成为企业竞争的关键。紫光股份作为ICT领域的领军企业,通过在AI服务器、高速率交换机等核心产品的布局,实现了业务的快速增长。报告显示,2025年公司ICT业务高速增长,26Q1营收同比增长35%,显示出强劲的市场需求。未来,随着AI技术的不断成熟和应用场景的拓展,ICT行业将继续保持高速增长态势,高速率交换机和AI服务器将成为行业发展的核心驱动力。企业需要加强技术研发和供应链整合,以适应市场的快速变化。
这份研报重点分析了紫光股份的哪些方面?
这份研报重点分析了紫光股份的ICT业务增长情况、AI全栈布局成效以及财务表现。报告详细披露了公司2025年和26Q1的营收、净利润等关键数据,突出了ICT业务的高速增长和AI全栈布局的显著成效。此外,报告还重点分析了公司在智算网络、CPO与光互联、超节点服务器等领域的最新技术突破,如国产关键芯片规模化发货、51.2T国芯智算交换机研发中、51.2T CPO硅光数据中心交换机通过POC测试并批量交付等。这些技术突破不仅提升了公司的核心竞争力,也为未来的业绩增长提供了有力支撑。
当前ICT市场的现状如何?
当前ICT市场正处于快速发展阶段,AI技术的应用成为市场增长的主要驱动力。紫光股份作为ICT领域的领军企业,其ICT业务实现了高速增长,26Q1营收同比增长35%,净利润同比增长126%,显示出市场的强劲需求。同时,行业竞争也日益激烈,企业需要不断加强技术研发和产品创新,以保持竞争优势。报告还指出,高速率交换机和AI服务器是当前ICT市场的热点产品,成为企业业绩增长的核心驱动力。未来,随着AI技术的不断成熟和应用场景的拓展,ICT市场将继续保持高速增长态势。
研报中提到了哪些风险提示?
研报中提到了AI发展不及预期、行业竞争加剧以及技术及产品研发风险等主要风险提示。AI技术的发展具有不确定性,如果AI技术发展不及预期,可能会影响ICT行业的增长。同时,行业竞争日益激烈,如果公司不能保持技术创新和产品优势,可能会面临市场份额下降的风险。此外,技术及产品研发也存在风险,如果研发失败或产品性能不达标,可能会影响公司的市场竞争力。这些风险需要公司密切关注并采取有效措施加以应对。