猜你想问
这份研报主要讲了什么内容?
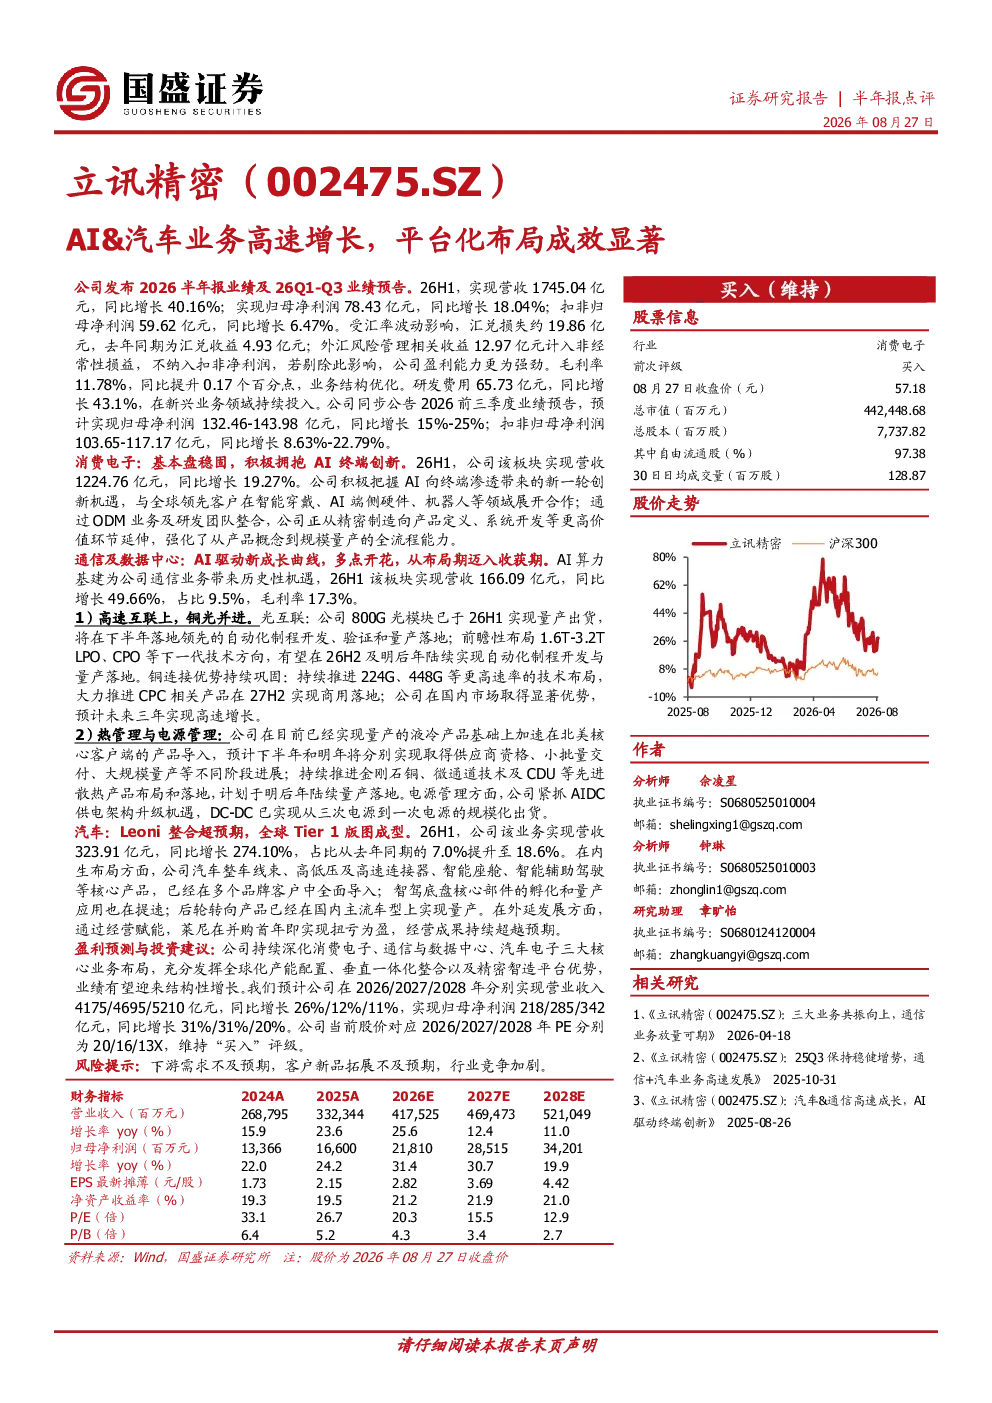
这份研报主要分析了立讯精密2026年半年报及业绩预告,重点突出了公司在AI与汽车业务的高速增长,以及平台化布局带来的显著成效。报告显示,2026H1公司营收同比增长40.16%,归母净利润同比增长18.04%,剔除汇兑影响后毛利率提升0.17个百分点。研发费用同比增长43.1%,显示出公司对技术创新的持续投入。研报还详细拆解了消费电子、通信及数据中心、汽车三大业务板块的具体表现,以及未来的盈利预测和投资建议。
AI和汽车赛道的发展趋势如何?
AI和汽车赛道正迎来快速发展期,AI技术向终端渗透加速,推动消费电子产品创新,同时为通信及数据中心业务带来高速互联需求增长。在汽车领域,电动化、智能化趋势明显,推动对高性能连接器、热管理、电源管理等方面的需求。立讯精密通过平台化布局,积极拥抱AI终端创新,在高速互联技术、液冷产品等领域取得进展,并成功整合Leoni提升汽车业务竞争力,展现出该赛道广阔的发展前景。
研报重点分析了哪些业务方向?
研报重点分析了立讯精密的消费电子、通信及数据中心、汽车三大业务板块。消费电子业务方面,公司稳固基本盘并积极拥抱AI终端创新,向更高价值环节延伸。通信及数据中心业务方面,AI驱动下从布局期迈入收获期,光互联和铜连接技术持续布局,热管理与电源管理产品加速落地。汽车业务方面,Leoni整合超预期,全球Tier 1版图成型,核心产品全面导入多个品牌客户。这些分析体现了公司在不同赛道的战略布局和业务进展。
当前市场对这类业务板块的判断是什么?
当前市场对AI和汽车相关业务板块持积极关注态度。AI技术的快速发展为消费电子、通信及数据中心业务带来新的增长动力,而汽车行业的电动化和智能化转型则推动了对相关零部件和技术的需求。立讯精密凭借其平台化布局和技术优势,在多个业务板块取得显著进展,展现出较强的市场竞争力。不过,市场也需关注下游需求波动、客户新品拓展等因素可能带来的影响。
研报提到了哪些风险提示?
研报提示了几个主要风险点:一是下游需求可能不及预期,影响公司产品销售;二是客户新品拓展可能面临挑战,影响订单获取;三是行业竞争加剧可能导致利润空间受挤压。这些风险需引起投资者关注,建议结合公司战略布局和行业发展趋势进行综合判断。